四年降债近千亿之后,龙湖把转型终点定在2028年
一家以住宅开发起家的民营房企,宣布未来其开发业务收入占比将降至一半以下。这不是行业周期底部的被动收缩,而是一张被提前锁定的时间表。
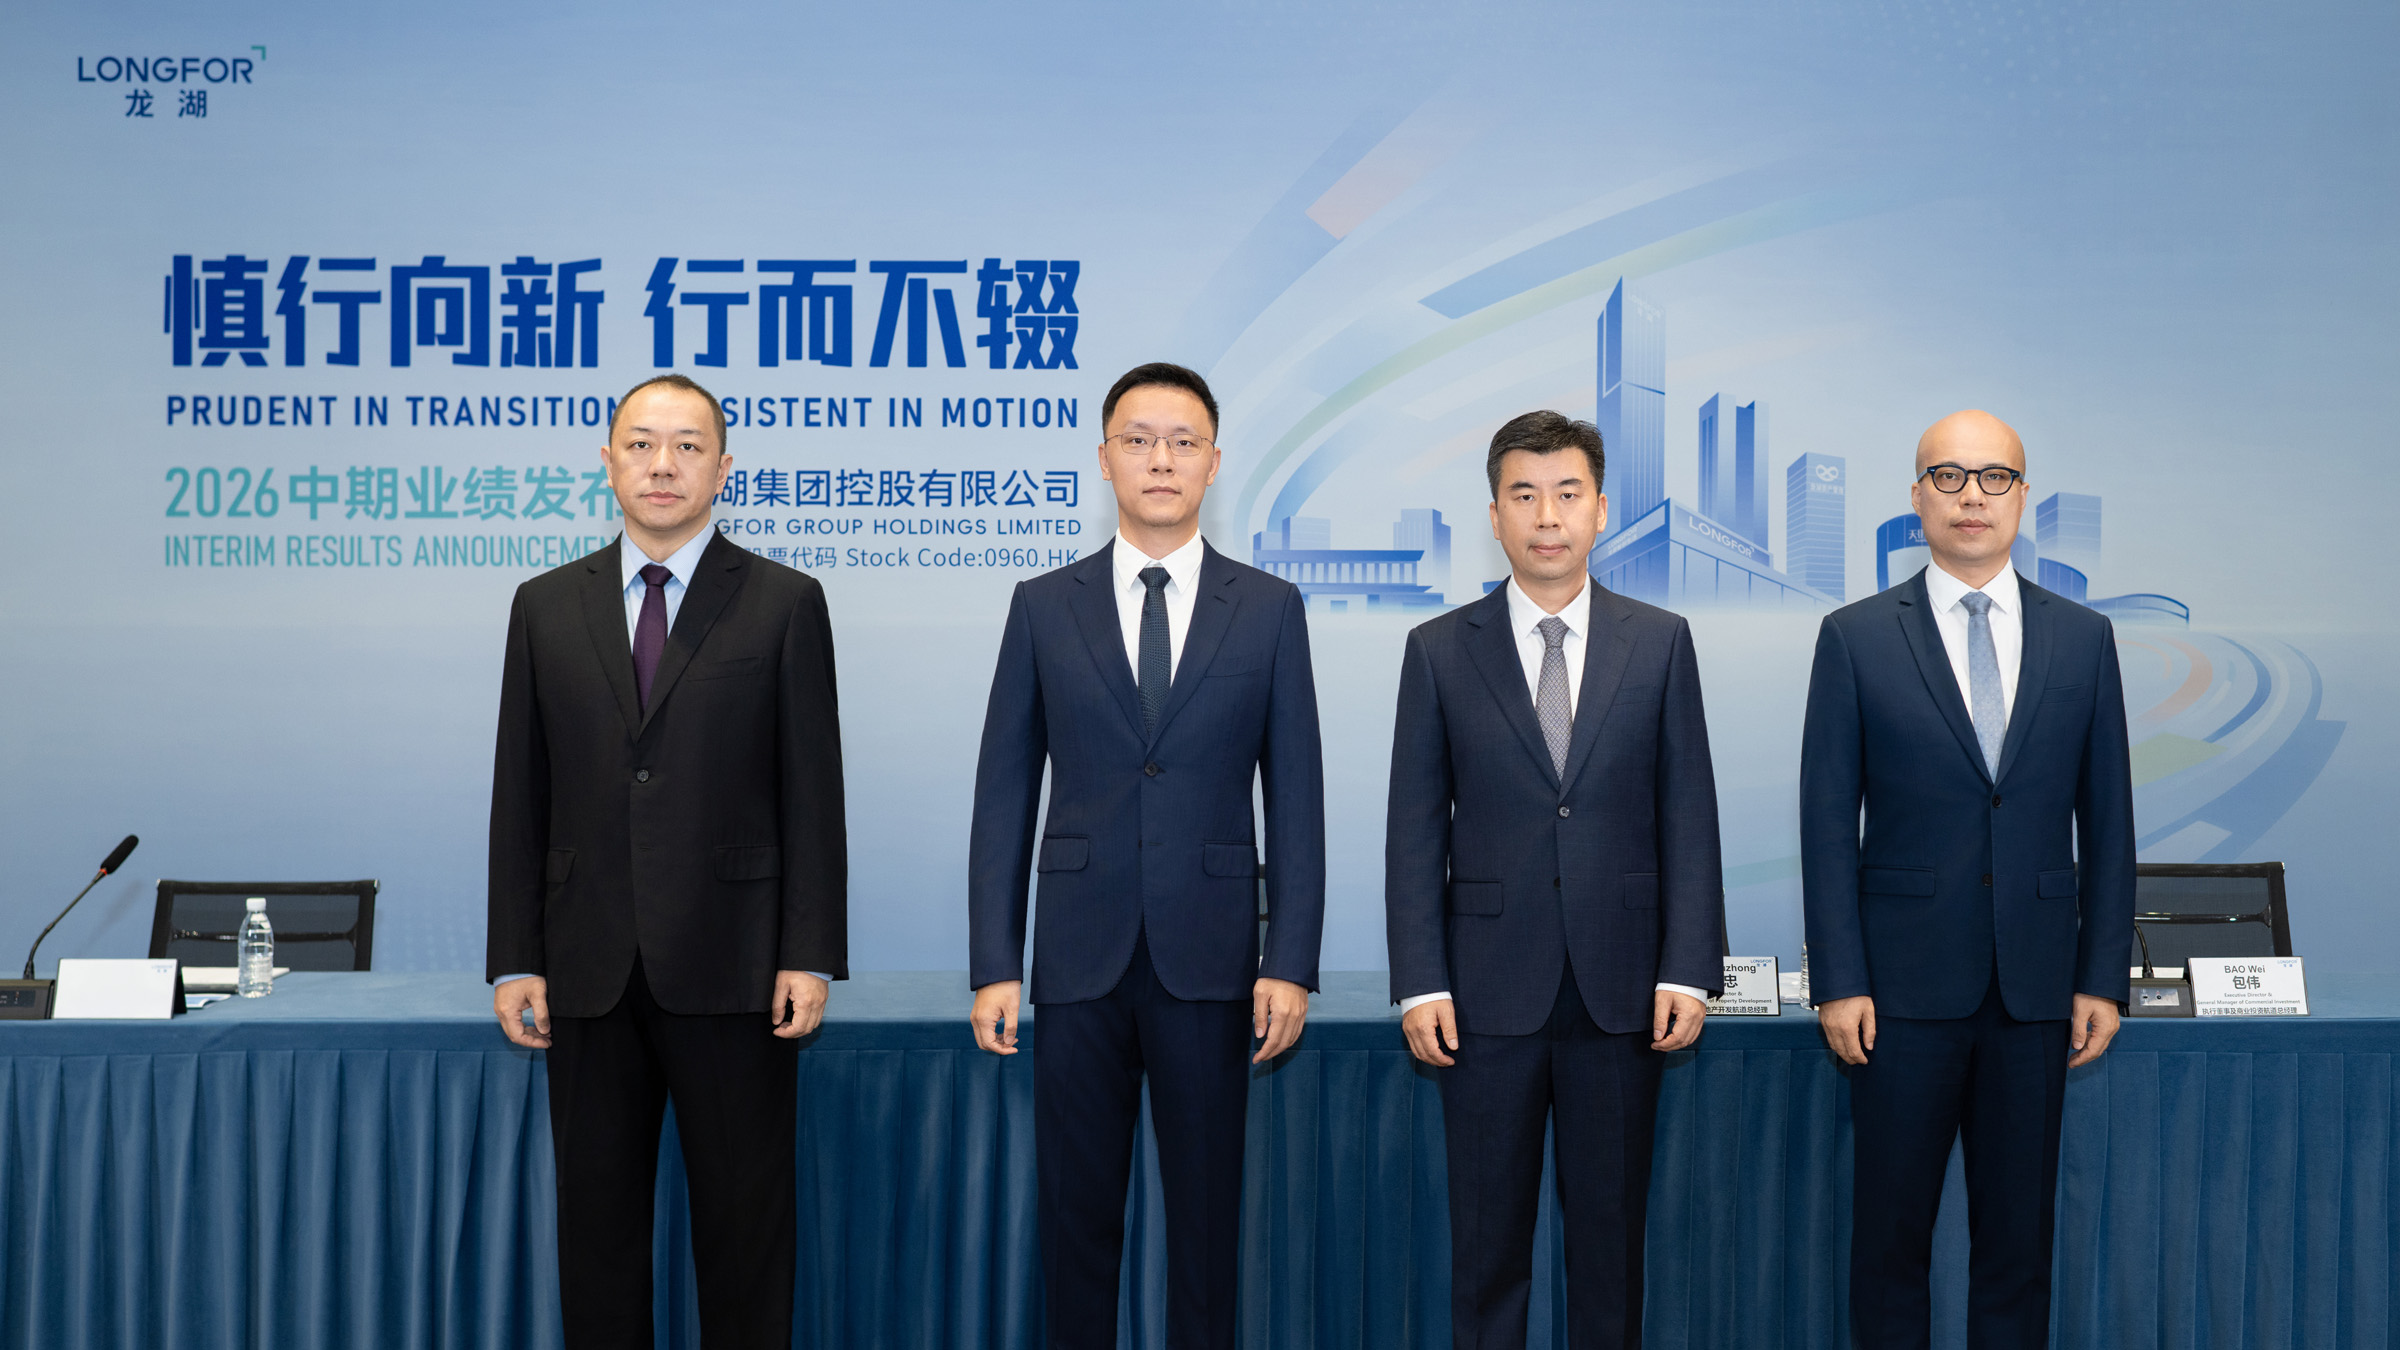
2026年8月28日,龙湖集团(00960.HK)在中期业绩会上披露,按照当前规划,到2028年,公司商业投资、资产管理、物业管理、智慧营造四大经营性航道收入合计将超过340亿元,超过开发业务收入,占比过半。这意味着,龙湖为自身业务转型设置了一个明确的量化终点。据公开信息,龙湖管理层在业绩会上将这一节点表述为“正式完成业务转型,进入经营性业务主导的发展新阶段”。
这一时间表的确定,建立在一组已经发生的数据变化之上。2026年上半年,龙湖实现营业收入约398亿元,较2025年同期下滑32.3%。收入收缩几乎全部来自地产开发板块:开发业务收入约261亿元,而2025年同期约为454.78亿元。与此同时,运营业务收入约73亿元,服务业务收入约64亿元,两者合计约137亿元,同比增长3.2%,收入占比从上年同期的不足两成提升至34%。
收入结构的位移,比利润数字更能说明龙湖当下的处境。上半年公司拥有人应占溢利约19.6亿元,剔除投资物业及其他衍生金融工具公平值变动影响后的核心溢利约0.64亿元。龙湖管理层并未回避这一低点,给出的解释是开发业务结算节奏所致——上半年结算量偏低,下半年结算量较大,叠加销售价格承压,存量项目毛利率仍有压力,全年核心利润预计处于低点。
真正支撑转型叙事的,是经营性业务在利润端的贡献能力。龙湖管理层在业绩会上给出的口径是:运营和服务业务上半年毛利率稳定在50%以上,净利率稳定在30%以上,全年预计贡献41亿元利润,增长趋势保持稳定。在开发业务结算规模和毛利率同时下行的阶段,这41亿元构成集团核心溢利的主要来源。
从收入结构数据可以推导出一条更长的趋势线。以2028年经营性收入340亿元以上为基准,若届时开发业务收入占比低于50%,则开发收入将低于340亿元。而2025年上半年开发收入仍有454.78亿元,全年体量显著更高。这意味着未来两年半内,龙湖开发业务收入面临的是持续主动压缩,而非市场回暖背景下的自然波动。
这一选择有其财务逻辑。龙湖集团董事会主席兼首席执行官陈序平在业绩会上回顾了过去五年的行业变化:五年前多数开发商开发收入占比在90%以上,融资以信用融资为主;当前民营房企信用融资窗口基本关闭,需要在市场下行中偿还存量信用融资。龙湖的应对路径是,以正向经营性现金流压降有息负债,以长周期经营性物业贷款置换信用债,同步推进收入结构转型。
从负债端数据看,这一策略已执行四年。据龙湖披露,过去四年多有息负债下降超过600亿元,供应链融资清零近400亿元,两者合计降负债接近1000亿元。2026年初至今,龙湖已偿还47亿元集团层面公开债券,包括36亿元境内信用债和11亿元中债增信债券。年内剩余到期债务为9月的13亿元境外银行贷款和年底到期的12亿元中债增信债券。龙湖集团执行董事兼CFO赵轶称,两笔均已做好安排。
负债收缩的另一面,是土储策略的主动保守。2026年上半年,龙湖仅在青岛、大连、无锡、兰州获取4个项目,新增土储总建筑面积33.7万平方米,权益面积同为33.7万平方米。截至报告期末,公司总土储2011万平方米,对应未售货值超1800亿元,一二线城市土储总建筑面积和总货值占比约七成。
张旭忠对拿地策略的解释是“量入为出、以销定产、定投策略”,低位拿地是主动选择,而非被动停滞。他同时披露,2026年以来龙湖累计盘活11个项目,盘活货值超130亿元。这一数据指向的是一种存量盘活优先于增量获取的思路——在信用融资通道收窄的环境中,用已有土储换取现金流弹性,比增加新土储更具现实意义。
但转型时间表的另一侧,是市场复苏节奏的不确定性。张旭忠在业绩会上给出的判断是“弱复苏、缓修复”,城市之间分化加剧,市场筑底信号正在增多,但全面企稳尚需时间。龙湖管理层提出判断行业真正触底的四个信号:新房与二手房成交量、成交价格、库存去化周期、市场信心,目前“仅部分成立”。
换言之,龙湖为2028年设定的开发收入占比跌破50%这一目标,并不依赖市场强复苏。即便商品房销售在低景气区间延续,只要经营性收入保持当前增速,结构性目标仍可达成。而若市场出现超预期回暖,开发收入的绝对规模可能高于340亿元,届时占比破五成的实现条件会相应变化。
从更宏观的视角看,龙湖披露的这组数据为观察民营房企转型提供了一个可量化的样本:不是从开发业务退出,而是让开发业务的相对权重降至一半以下;不是依赖融资扩张,而是用经营性现金流完成债务结构的代际更替。这一路径能否在2028年如期验证,将取决于经营性收入的复合增速能否覆盖开发收入的收缩速度,以及剩余信用融资的偿付节奏是否继续可控。
龙湖管理层在业绩会上未给出2027年或2028年的开发收入预期区间,也未对340亿元经营性收入目标的构成进行分项拆解。这使得2028年开发收入占比“跌破五成”仍是一个基于当前规划的推断,而非已锁定在合同与报表中的确定结果。
风险提示:本文仅供参考,不构成投资建议。房地产市场存在政策调整、销售不及预期、融资环境变化等风险,投资者需独立判断。
本文由AI辅助生成