三博脑科中报增收不增利:新院区拖累利润,扩张模式承压
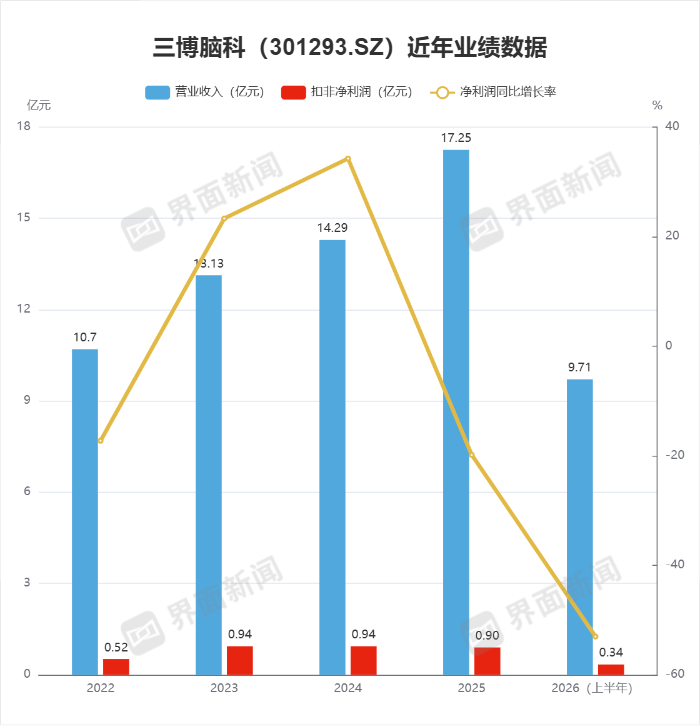
2026年8月26日晚间,三博脑科(301293.SZ)披露2026年半年度报告。作为“A股民营神经专科医院第一股”,公司上半年实现营业收入9.71亿元,同比增长17.42%;归母净利润为3274.91万元,同比大幅下滑53.01%;扣除非经常性损益后净利润3361.05万元,同比下降53.33%。营收与利润走势显著背离,形成近年罕见的“剪刀差”。
财报发布同日,公司公告董事会换届选举事项。现任董事长张阳被提名为第四届董事会非独立董事候选人。公开信息显示,张阳于2025年3月卸任总经理职务,同年4月因个人原因被采取留置措施,直至2026年2月解除相关措施并恢复履职。公司治理层面的不确定性尚未完全消退,经营压力已进一步显现。
对于利润大幅下滑,三博脑科在公告中归因于三方面:新院区扩张带来的运营成本上升、资产减值计提增加以及业务结构变化。但公告未就新院区医保资质落地进展、盈亏平衡时间表等关键问题提供具体说明。多家媒体就此联系公司,截至9月6日未获明确回应。
扩张红利消退,利润连续五个季度下行
回溯经营轨迹,三博脑科自2014年启动“集团化”战略,通过自建、合资及改制等方式向全国扩张。截至2026年上半年,公司旗下运营9家医院,覆盖八个省市,另有1家在建。
2021至2024年,公司处于“投入换增长”的良性阶段:营收从11.37亿元增至14.29亿元,归母净利润在2024年达到1.05亿元的阶段性高点。转折始于2025年——全年营收17.25亿元(同比增长20.69%),但归母净利润降至8418.28万元,同比下滑19.85%。据第三方统计,当年昆明、西安两家新院区合计亏损近4992万元,吞噬近六成年度利润。
进入2026年,下行趋势加剧。一季度归母净利润1503.44万元,同比骤降60.76%;上半年降幅收窄至53%,但利润规模仍处于低位。以2024年高点为基准,公司利润已连续五个季度下滑。
三费增速全面超越营收
费用端压力是利润缩���的直接原因。2026年上半年,公司销售费用1890.46万元,同比增长52.36%;管理费用1.1亿元,同比增长22.91%;财务费用959.62万元,同比激增121.77%。三项费用增速均显著高于17.42%的营收增幅。
公司在公告中解释,费用增长源于新院区落地后的品牌推广投入、多院区人员扩招带来的人工成本上升,以及项目建设借款增加导致的利息支出攀升。这构成典型的“扩张期报表”特征——收入增长被前置成本稀释。然而,新院区何时实现盈亏平衡,目前尚无明确指引。
经营性现金流强劲,主业造血能力未受损
与利润表现形成鲜明对比的是,公司上半年经营活动产生的现金流量净额达1.17亿元,同比增长80.86%。该现金流主要来自成熟院区的门诊、住院及手术回款,显示核心医疗业务的自我造血能力依然稳健。
业务结构保持稳定:医疗服务板块实现营收7.33亿元,占比75.5%;药品板块营收2.33亿元,占比23.99%,与2025年全年结构基本一致。不过,尽管医疗服务收入增速加快,其毛利率有所下降,反映出新院区爬坡期的运营效率损耗。
澄清“脑机接口”概念炒作
2026年初,受市场热点带动,三博脑科股价曾连续两日涨停,最高达84.94元/股,被部分投资者归入“脑机接口概念股”。公司随后发布公告澄清:目前未开展脑机接口产品的研发、生产或销售,相关神经调控技术收入占比较小,对业绩无实质影响。
据公开信息,除福建院区此前完成一例介入式脑机接口手术外,集团内暂无其他同类案例。公司董秘胡卫卫表示,相关应用尚处初步实验验证阶段,短期内难以形成商业化收入。
扩张逻辑进入验证关键期
从2004年以北京复兴医院100张租赁床位起家,到如今拥有9家医院、北京旗舰院区规划年门诊量36万人次,三博脑科用二十余年构建起全国性神经专科医疗网络。2024年11月,公司还以4.2亿元收购四川大行广泽医疗70%股权,间接控股成都东篱医院,扩张步伐未见放缓。
然而,当前数据正对这一模式提出挑战:昆明、西安等新院区持续亏损,三费高企,而北京新院区(规划日门诊量1000人次、年住院患者约2万人次)仍处投入期。公司能否在利润端重新跑通扩张逻辑,将取决于新院区爬坡速度、医保资质获取节奏以及旗舰院区产能释放效率。这份中报传递的信号清晰:主业根基尚稳,但扩张代价仍在持续计提
本文由AI辅助生成



