出口激增不可持续?中美贸易叙事的分歧与现实
在德国汉堡港的清晨,集装箱吊机缓缓卸下一批来自中国的新能源汽车。当地进口商汉斯·穆勒对记者说:“我们不是在‘接受过剩产能’,而是在满足本地消费者对高性价比电动车的真实需求。”这一幕,正是当前全球对中国出口增长争议的一个缩影。
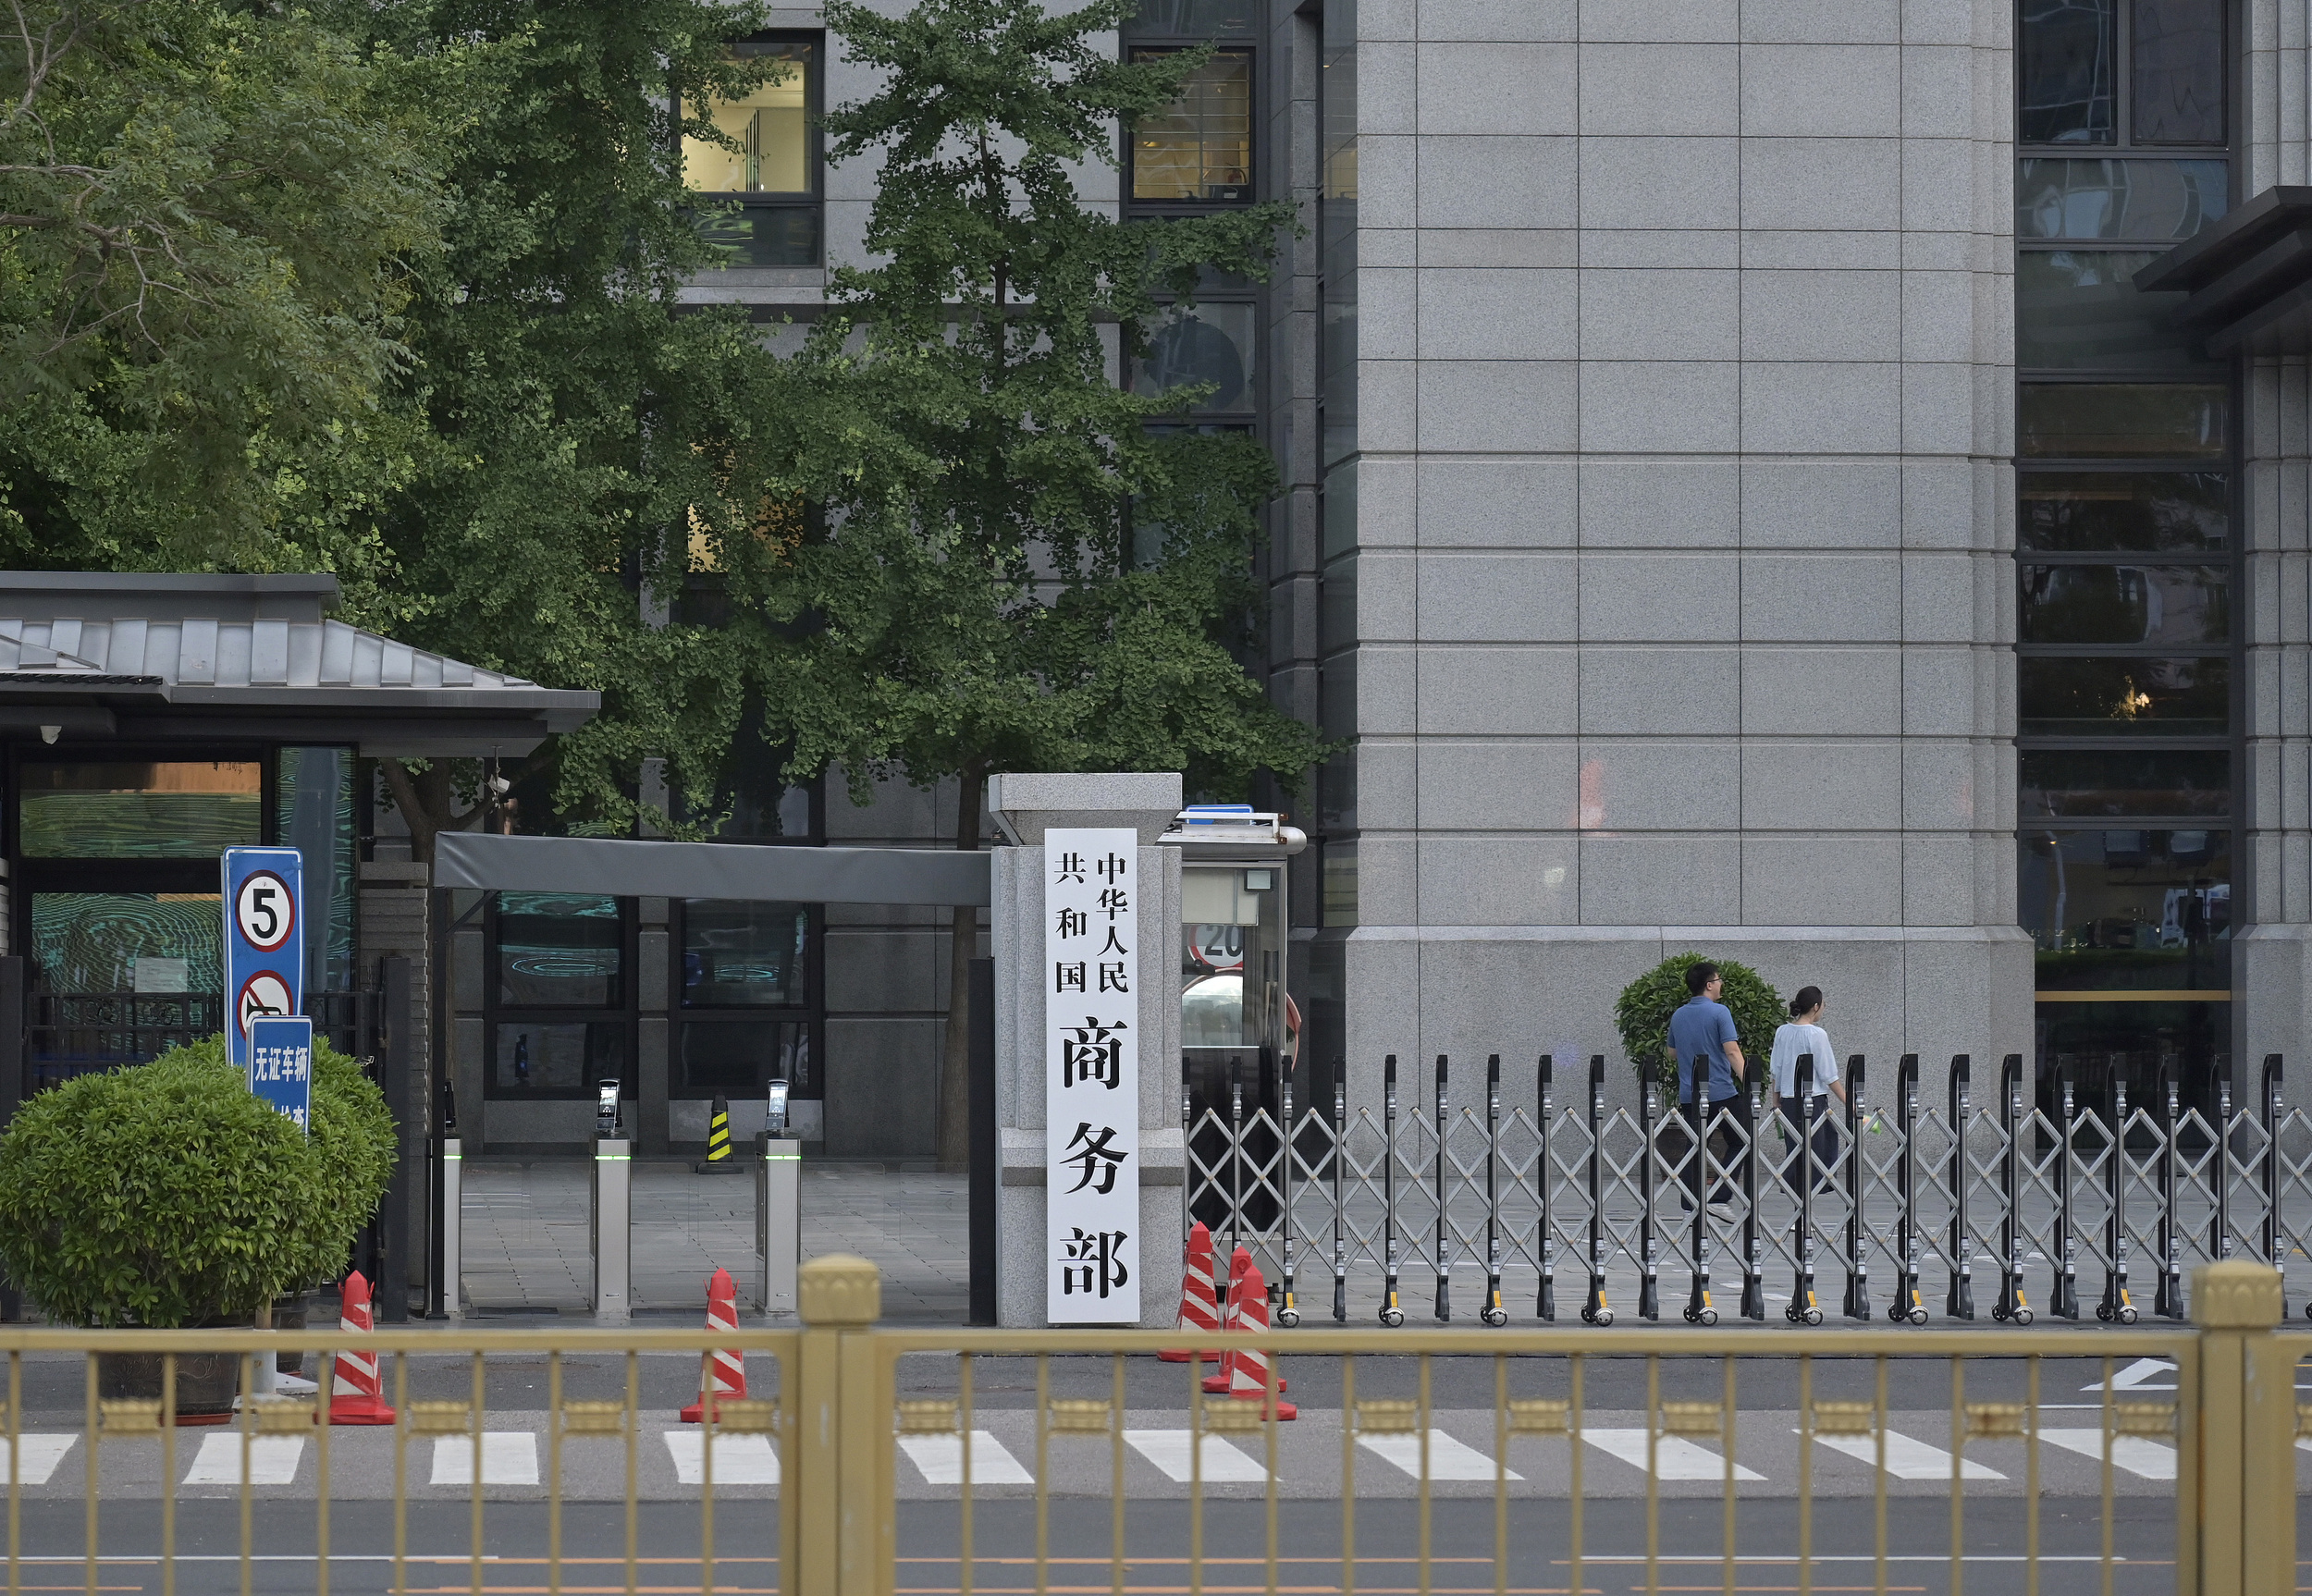
2026年9月初,美国财政部长贝森特公开表示,尽管美中双边贸易“正在迅速改善”,但中国当前的出口激增“不可持续”,并计划在即将召开的G20财长会议上推动重新评估对华贸易条件。这一表态引发中方连续回应。9月5日,中国商务部发言人黄玲在例行发布会上明确指出,所谓“出口不可持续”“产能过剩”的论调,实质是以多边机制为平台推行保护主义。
从数据看,中国出口结构正在发生深刻变化。据中国海关总署2026年8月发布数据显示,今年前7个月,中国对欧盟出口同比增长11.3%,其中电动载人汽车、锂电池和太阳能电池“新三样”合计出口额达2870亿美元,占对欧出口总额的23.6%。这一趋势并非单向输出,而是与欧洲绿色转型政策高度耦合。欧盟委员会2025年《净零工业法案》明��要求2030年前本土清洁能源设备自给率达到40%,但短期内产能缺口仍需外部补充。
美方将出口增长归因于“非市场行为”,却忽视了全球产业链重构的底层逻辑。以光伏产业为例,国际能源署(IEA)2026年6月报告指出,全球光伏组件价格在过去两年下降近40%,其中中国规模化生产贡献了约60%的成本降幅。这种效率提升使发展中国家得以加速能源转型——印度、巴西、南非等国2025年光伏装机量同比增幅均超35%(来源:IEA《Renewables 2026》报告)。
值得注意的是,美国自身也在调整立场。尽管贝森特强调“减少对华依赖”,但美国国际贸易委员会(USITC)8月数据显示,2026年上半年美国自中国进口的电动汽车零部件同比增长19.8%,尤其在电池管理系统和电机领域,中国产品占美进口份额已升至52%。这种“政策 rhetoric 与市场 reality 的背离”,折射出全球供应链深度交织的现实。
中方多次强调,产能问题应基于经济规律判断。商务部7月28日发布的《关于所谓“产能过剩”问题的中方立场》文件指出,中国钢铁、水泥等传统行业产能利用率已回升至78.5%(国家统计局2026年二季度数据),而新兴产业的扩张主要由海外订单驱动。例如,2025年中国新能源汽车出口量达180万辆,其中近六成销往欧洲、东南亚和中东,这些地区***均***了明确的电动化激励政策。
在全球经济复苏乏力的背景下,将贸易失衡简单归咎于单一国家出口增长,既不符合事实,也不利于问题解决。IMF 2026年4月《世界经济展望》曾指出,全球经常账户失衡主因是主要经济体货币政策分化与储蓄-投资结构性错配,而非制造业产能分布。若G20平台被用于构建排他性贸易规则,恐将进一步碎片化全球市场,抬高所有参与方的成本。
回到汉堡港,穆勒指着刚卸下的车辆说:“如果这就是‘不可持续’,那我们的客户可能要失望了——他们已经预定了明年全年的配额。”在全球绿色转型与数字化浪潮中,中国出口的角色或许不是“失衡制造者”,而是供需匹配的响应者。真正的可持续性,不在于限制谁的出口,而在于能否共同维护开放、稳定、可预期的全球产供链。
本文由AI辅助生成