一个季度的逆转:从13%增长到8%下滑
9月4日美股收盘,lululemon股价单日下挫近20%,最低触及97.99美元/股,为2018年5月以来最低水平。触发这一调整的,不是北美市场的持续疲弱——那里的下滑已延续多时——而是一度被视作“第二增长引擎”的中国大陆市场在最新一季突然失速。据lululemon发布的截至2026年8月2日的2026财年第二季度财报,中国大陆可比销售额按固定汇率计算同比下降8%。就在一个季度前,这一指标还是增长13%。21个百分点的逆转,只隔了三个月。
把时间轴拉长,落差更为刺眼。据公开财报数据,2025财年第二季度,lululemon中国大陆净营收同比增长25%,可比销售额增长17%;2026财年第一季度,净营收增速仍有30%,可比销售额增速为20%。而本季度,中国大陆净营收4.07亿美元,同比增速骤降至4%,按固定汇率计算反而下降2%。lululemon临时联席首席执行官及首席财务官Meghan Frank在财报电话会上直言:“第二季度营收未达预期,缺口主要来自中国大陆市场。”
新店还在贡献收入,同店已经开始拖后腿
关键问题在于,中国大陆的净营收增长并非来自既有门店效率提升,而是新开门店的增量填充。财报显示,第二季度中国大陆净营收的增长中,新开或扩建的公司直营门店和其他渠道贡献了2300万美元增量,但这一数字被可比销售额的下降部分抵消。换句话说,新店带来的收入覆盖不了同店销售的下滑。
lululemon把可比销售额下降归因于转化率降低——进店的人还在,但买单的比例变少了。这通常指向两个方向:一是产品吸引力或定价策略与目标客群的支付意愿出现错位,二是门店密度到达临界点后,单店客流被分流。无论哪一种,都意味着过去几年在中国市场依赖“开店+品牌溢价”获取增长的路径,正在触碰效率边界。
成本端的压力同步显现。第二季度,lululemon其他销售成本占净收入的比例上升230个基点,其中租金及折旧成本占比上升180个基点,直接归因于新开及扩建直营门店,以及中国大陆和其他国际市场渗透率提升。门店扩张带来收入的同时,固定成本也在同步累积。当同店销售转弱、新增收入无法进一步摊薄租金和折旧时,经营杠杆就从正向转为负向。这是lululemon此前高速扩张期从未正面遭遇的结构性问题。
分析师追问成本与开店,管理层留有余地
资本市场没有忽略这个矛盾。据财报电话会公开记录,Wells Fargo分析师Ike Boruchow在问答环节直接提出:在营收表现不佳、原因尚未完全查明的情况下,公司面临的经营杠杆压力,某种程度上说明当前商业模式建立在营收保持较快增长的前提上;公司需要多快才能调整成本结构,包括是否退出租约、重新评估门店网络。
Meghan Frank回应称,公司已从供应链、采购、技术、差旅、人员等方面启动成本管理,并正在重新评估成本基础与当前业务规模的匹配度。但对于是否暂停中国或美国开店计划,她没有给出明确承诺,只表示公司正在采取“非常审慎”的门店扩张策略。针对中国市场,她仍认为“在门店面积和布局上仍有较大发展空间”,但会结合当前业务趋势重新审视。这一表态的潜台词是:lululemon不愿立即放弃中国市场的长期叙事,但已意识到“扩店换增长”的效率需要重新核算。
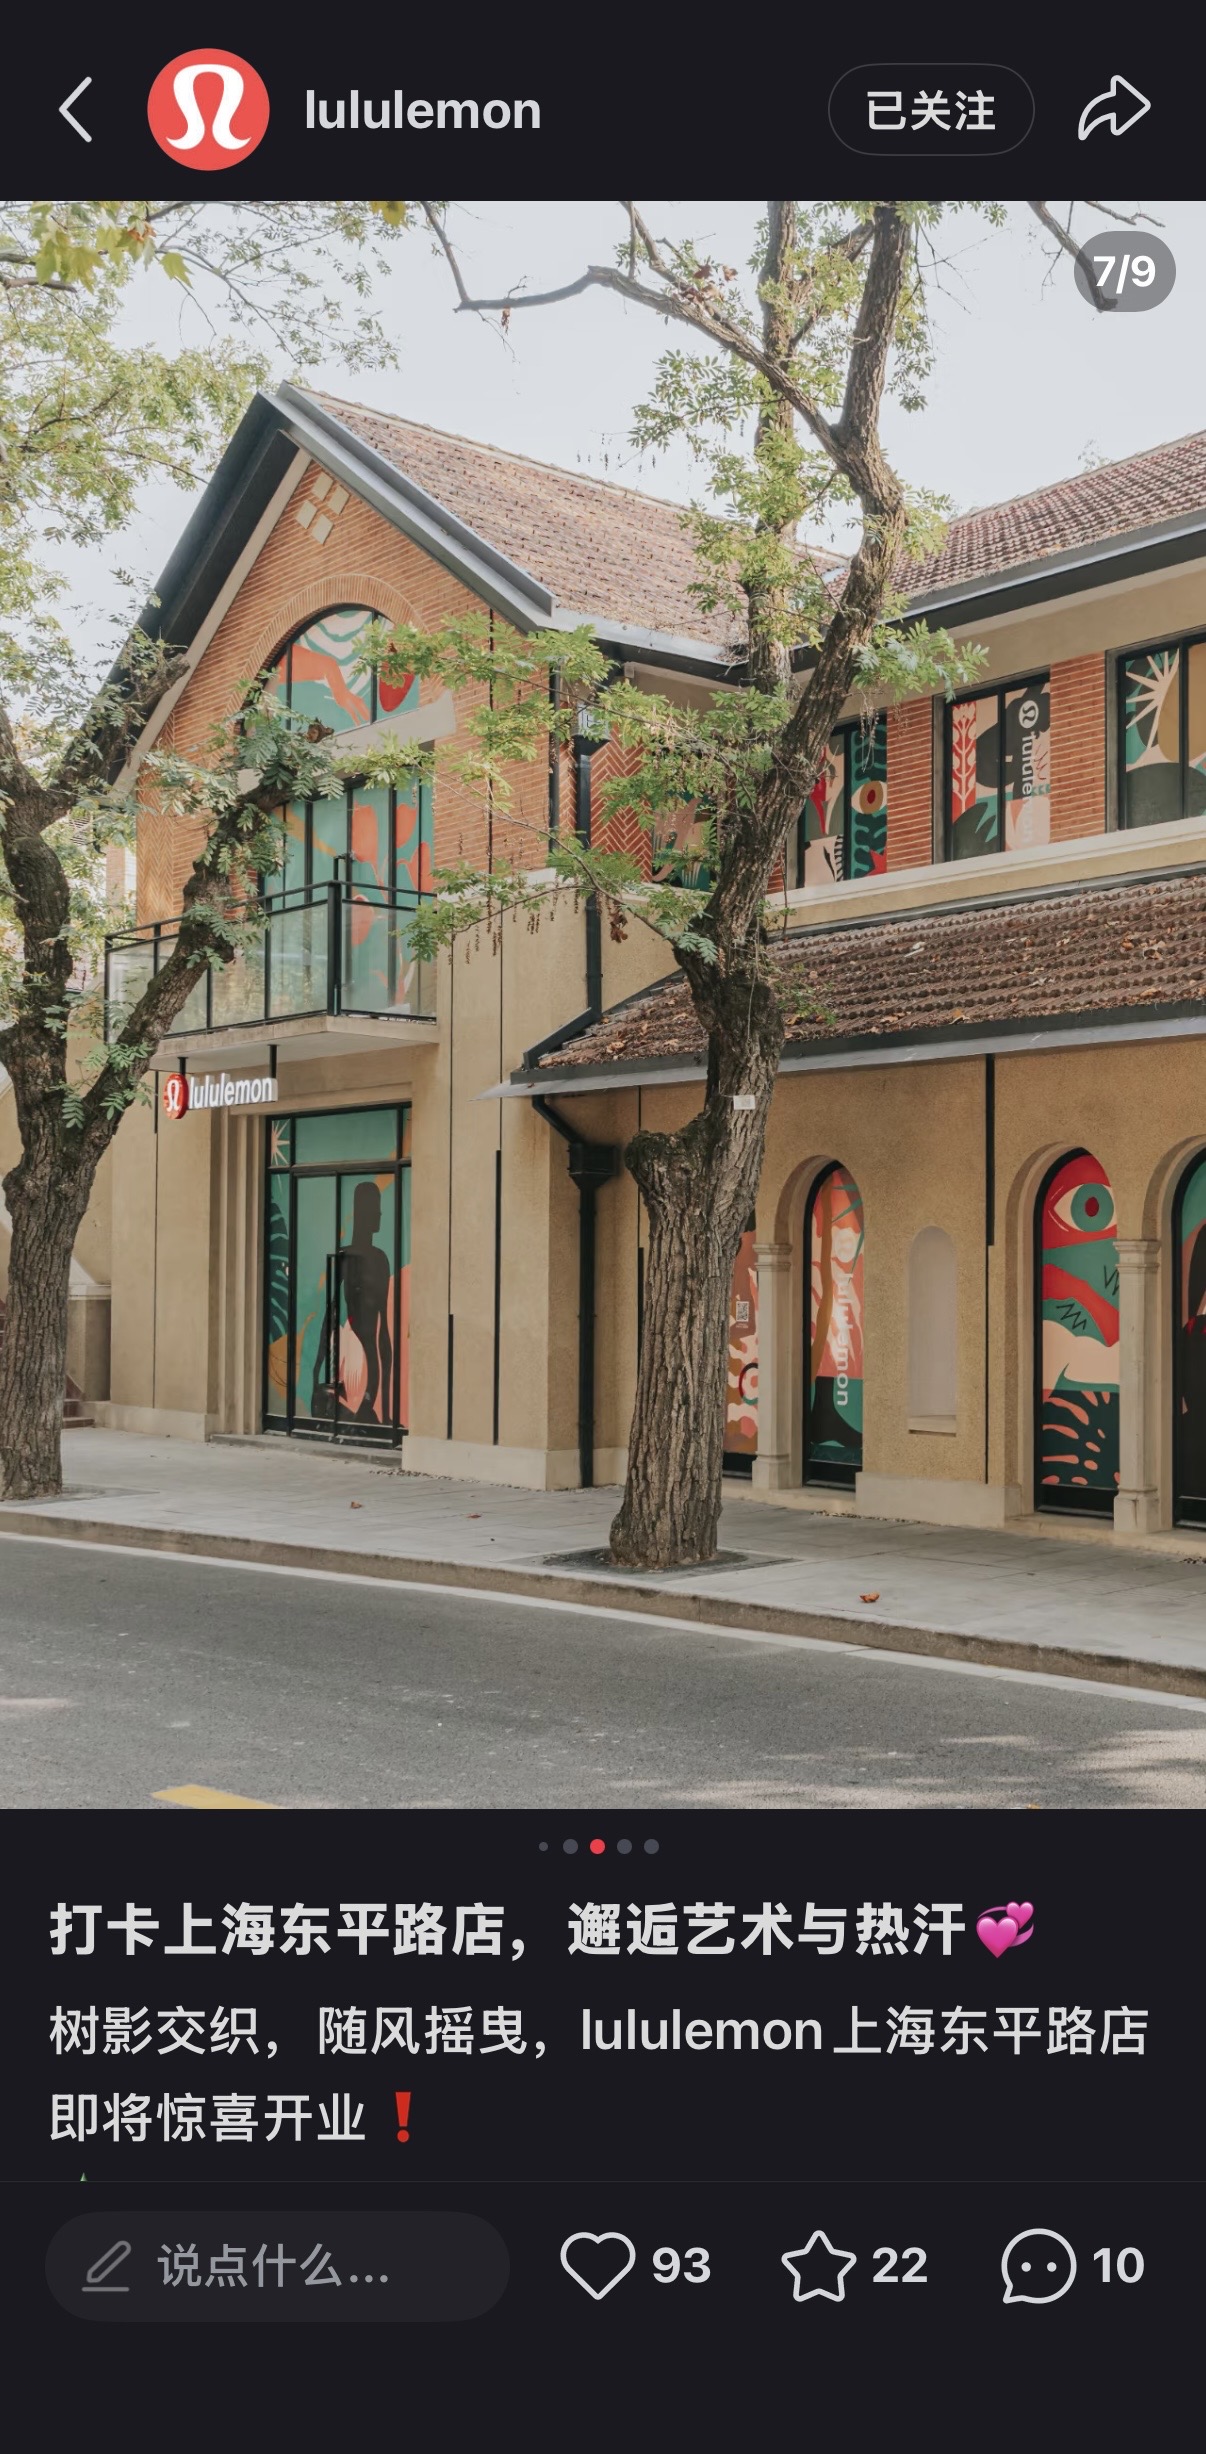
部分门店动作已经释放信号。据公开信息,今年6月,lululemon关闭了位于上海东平路的首个独栋沿街门店。该门店2022年开业,曾被视作品牌表达和社区运营的重要样本。关闭一家标志性门店并不等于整体收缩,但它至少说明,公司开始对低效网点做减法,而非继续无条件做加法。
扩张逻辑的转折点
过去五年,lululemon在中国的增长剧本相当清晰:先用一线城市核心商圈建立高端心智,再向低线城市复制门店模型,配合社区活动与产品线扩充持续拉新。这套打法的前提是,品牌溢价足以覆盖持续攀升的租金和运营成本,且每家新店都能带来可观的边际收入。但当门店数量超过一定密度、核心客群渗透率见顶、外部消费环境趋紧时,转化率下滑会率先击穿这个前提。
中国大陆业务目前占lululemon净营收的16.9%,是单一市场中仅次于北美的收入来源。北美市场本季度净营收下降8%、可比销售额下降12%,已无短期修复迹象。如果中国市场从“高增长缓冲垫”变为“增长拖累项”,lululemon面对的就不仅是单季业绩问题,而是全球门店网络和成本结构的系统性再平衡。管理层口中的“非常审慎”,恰恰意味着过去那种以开店数量衡量中国市场成功度的标准,正在失效。
对于这家以高产品溢价和社区文化著称的公司而言,中国市场的挑战不在于是否继续开店,而在于能否在门店密度上升后,重新找到同店增长的驱动因素。如果转化率继续下滑,单纯依靠新店增量支撑营收的财务模型会越来越脆弱。下一份财报中,同店销售能否企稳,将比净营收增速更能说明问题。
投资有风险,本文仅供参考,不构成投资建议。
本文由AI辅助生成