从零到全球第二:羲禾科技三年狂奔背后的硅光芯片突围战
2021年5月,一家注册于上海的初创公司悄然成立,彼时全球光通信产业正经历从100G向400G过渡的阵痛期,硅光集成芯片仍被视为“实验室里的奢侈品”。短短五年后,这家名为羲禾科技的企业已手握超32亿元订单,出货量突破1200万颗,稳居全球硅光芯片市场第二。但高速增长的光环之下,一场关乎生存模式的行业博弈正在加剧。

据其科创板IPO首轮问询回复披露,羲禾科技2023年至2025年营收从622.7万元飙升至4.61亿元,两年复合增长率高达822%。2024年与2025年归母净利润分别实现由负转正,2025年盈利达1.76亿元。这一爆发式增长几乎完全由AI算力需求驱动——其400G、800G及1.6T硅光集成芯片自2024年起大规模供应AI集群与超大型数据中心。
技术层面,硅光集成芯片通过将光学器件与电子电路集成于同一硅基底,显著提升数据传输速率并降低功耗。在800G及以上高速光模块中,光芯片成本占比已从40%-50%升至70%以上(TrendForce集邦咨询,2026年7月《光通信市场季度报告》)。羲禾科技凭借独立第三方定位,避开了与下游客户的直接竞争,迅速切入中际旭创、新易盛等头部光模块厂商供应链,并直供云服务商。
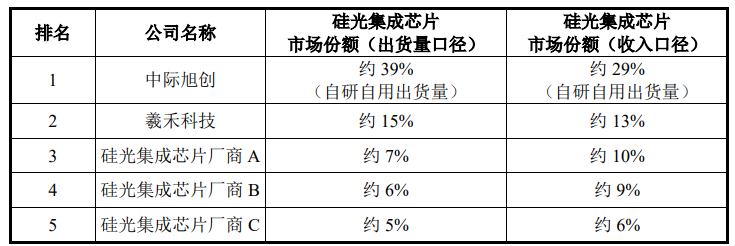
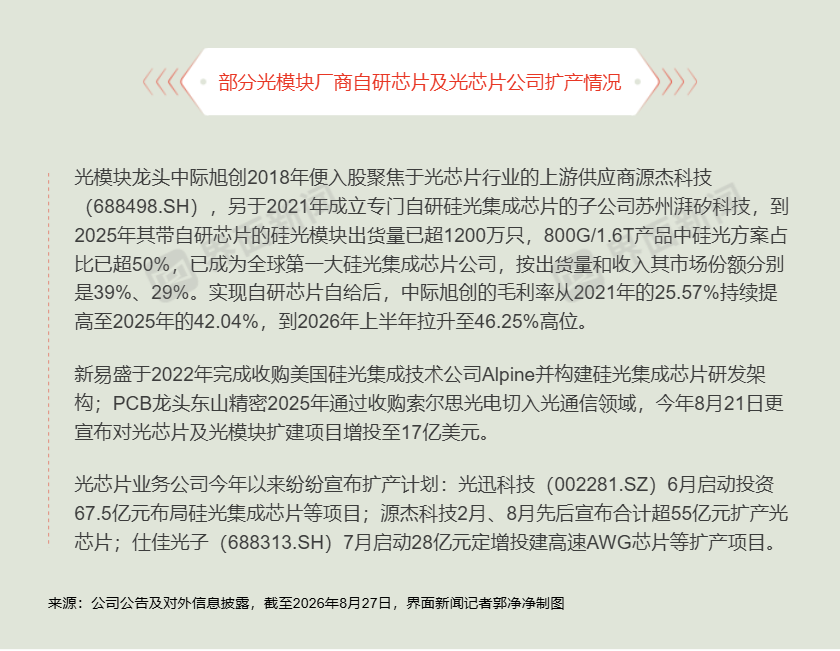
然而,其产品结构高度集中于单一技术代际。2024年和2025年,400G产品收入占比分别高达98.81%和92.47%。尽管2026年上半年1.6T芯片销售额已超1亿元,并已向客户送样3.2T/6.4T NPO/CPO收发一体芯片,但技术迭代窗口正在收窄。更严峻的挑战来自产业链垂直整合趋势——下游光模块厂商正加速自研硅光芯片,以掌握核心成本与技术话语权。
中国银河证券在2026年8月发布的《光芯片国产替代深度研究》中指出:“光芯片是光通信产业链中技术壁垒最高、国产替代最核心的环节。”目前,全球硅光芯片产能仍受制于少数具备成熟工艺的晶圆厂,整体处于供不应求状态。但一旦头部模块厂商如中际旭创实现自研芯片量产,独立第三方供应商的市场空间可能被系统性压缩。
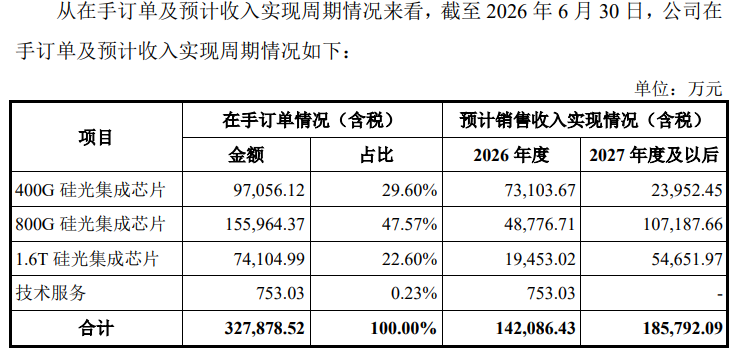
对此,羲禾科技强调其“全市场开放供货”模式具备天然优势。“我们与下游厂商无直接竞争关系,客户覆盖更广、需求更多元。”公司在问询函中表示。截至2026年6月30日,其在手订单中预计2026年可确认收入14.21亿元,前五月未经审计销售收入已达4.18亿元,其中对“大客户A”的销售额超2亿元。
本次IPO拟募资24.3亿元,主要用于AI算力及数据中心硅光芯片产线、下一代技术研发中心建设。若募投项目顺利落地,羲禾有望在NPO(Near-Packaged Optics)与CPO(Co-Packaged Optics)光引擎赛道抢占先机。TrendForce分析师储于超认为:“CPO所用硅光芯片已进入小规模商用阶段,未来三年将是技术路线定型的关键期。”
历史经验表明,半导体领域的“独立IP供应商”模式既可成就英伟达式的生态霸主,也可能在巨头垂直整合浪潮中被边缘化。对于成立仅五年、员工不足百人的羲禾科技而言,如何在技术快速演进与客户战略转向的双重夹击下,将“全球第二”的出货地位转化为可持续的产业话语权,将是其登陆资本市场后的真正考验。
本文由AI辅助生成



