王宁的“耐克梦”与消失的200亿市值
2026年8月24日,北京朝阳区的Keep总部或许并不平静。就在这一天,这家曾头顶“运动科技第一股”光环的企业发布了中期业绩。对于创始人王宁而言,这份财报不仅是财务数据的罗列,更是一次对过去三年战略路径的残酷审视。
资本市场用脚投票给出了答案:当日股价收于1.76港元,市值仅剩8.87亿港元。相较于2023年8月22日42.40港元的高点,三年间市值蒸发幅度高达96%。从222亿港元到不足9亿港元,这不仅是数字的缩水,更是市场对其“科技公司”定位的根本性质疑。
用户流失背后的“主动收缩”悖论
在业绩说明会上,管理层将用户规模的下滑解释为“主动收缩”,意在剥离低频泛流量,聚焦高价值用户。数据显示,Keep的月活跃用户(MAU)确实画出了一条陡峭的下行曲线:从2024年的平均2992万,降至2025年的2177万,再到2026年上半年的1858万。两年半时间,用户基数缩水38%,几乎回到了2018年前的水平。
支撑这一叙事的数据是ARPU(每用户平均收入)的提升。MAU月均收入从6.1元涨至7.4元,同比增长21.3%;月均运动时长也增长了15.3%。管理层称,留下来的用户“更爱动了”。然而,这一逻辑在付费转化环节出现了裂痕。
尽管留存用户看似更优质,但会员渗透率却从上年同期的12.4%降至11.7%。更关键的是,线上会员及付费内容收入同比下降26.9%,降幅远超MAU的降幅。这意味着,ARPU的提升主要依赖于分母(用户总数)的急剧缩小,而非用户付费意愿的实质性增强。即便在所谓的“高价值用户”群体中,愿意为内容买单的比例也在走低。
从“卖课”到“卖货”:科技外壳下的电商本质
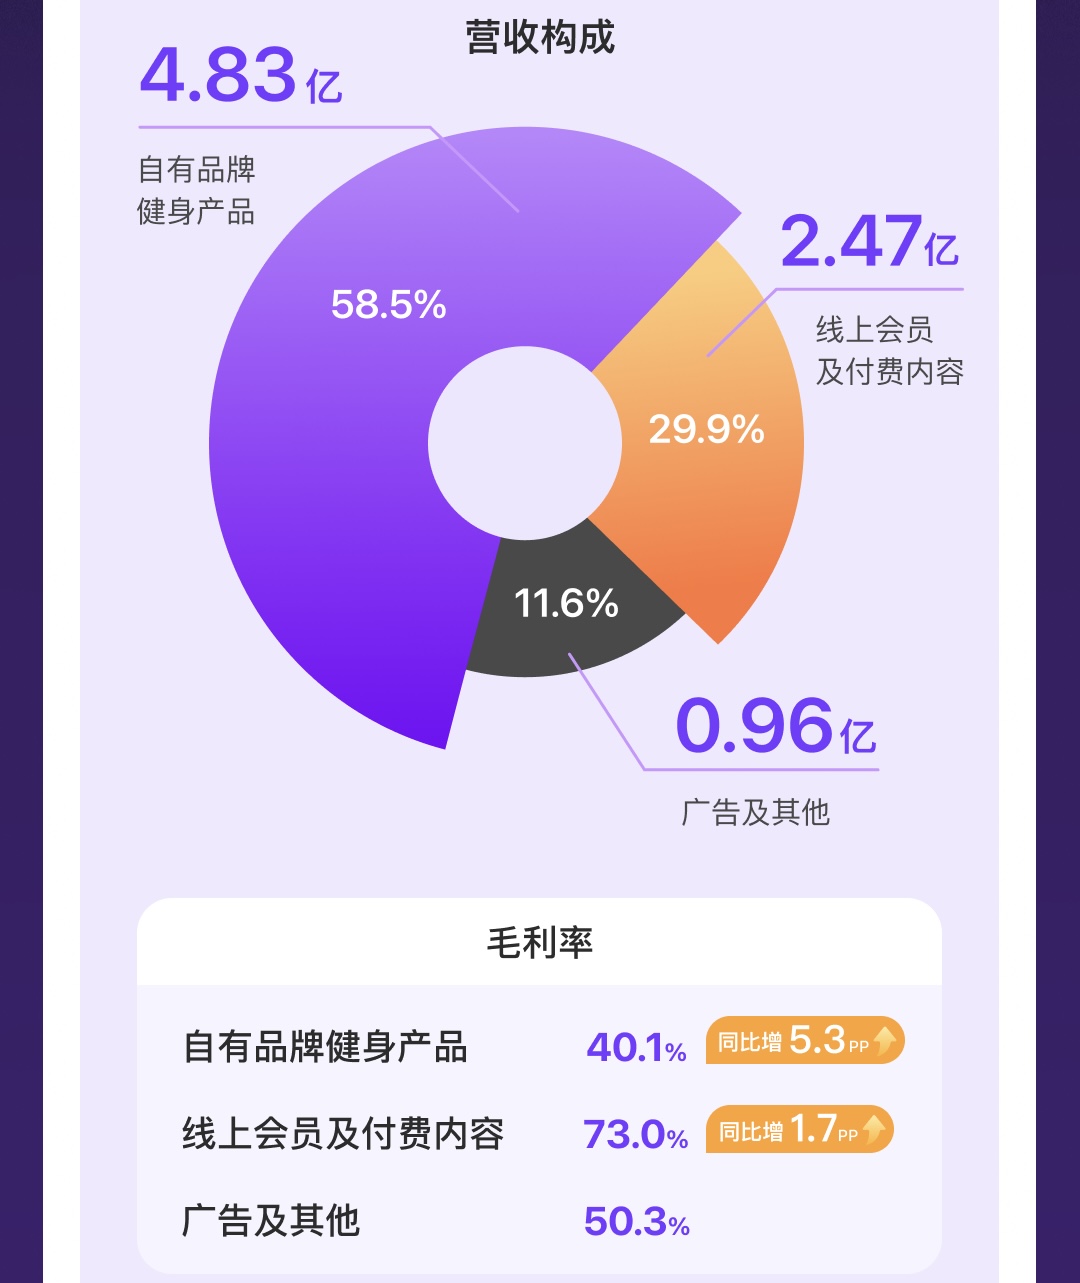
如果说用户数据揭示了Keep失去了什么,那么收入结构则暴露了它正在变成什么。2026年上半年,Keep总收入8.25亿元,同比仅微增0.4%,勉强实现经调整净利润588万元的扭亏。但在这一微薄利润背后,是业务重心的彻底转移。
自有品牌运动产品收入达到4.83亿元,占总收入的58.5%,同比增长21.7%。其中,运动装备收入同比增长49%,占消费品收入超60%。相比之下,赖以起家的线上会员及付费内容收入仅为2.47亿元,同比大跌26.9%。
换句话说,一家定位“运动科技”的公司,超过一半的收入来自卖瑜伽垫、拉力器和运动服装,而非其核心的数字内容订阅。消费品业务毛利率从34.8%提升至40.1%,毛利额1.94亿元,已超过会员业务的1.8亿元,成为公司最大的毛利来源。
王宁曾公开表示,Keep要做一个“像耐克一样的运动品牌”。这一愿景在财务数据中得到了兑现,但也带来了新的困境。Keep上半年消费品收入4.83亿元,不到安踏同期收入的2%。且其40.1%的毛利率,与安踏(约63.4%)、李宁(约50%)等传统运动品牌相比并无优势。更值得警惕的是,抖音渠道增速超50%,海外Amazon和TikTok销售突破,说明其消费品增长更多依赖公域流量,而非Keep App自身的用户转化。当App作为流量入口的价值被稀释,Keep正逐渐沦为一家依赖外部流量的运动装备电商。
All in AI:研发收缩与技术叙事的张力
面对核心业务的增长乏力,Keep试图通过技术故事重塑估值逻辑。2025年2月,王宁发布全员信,宣布进入“All in AI”的十年新周期。2026年4月,自研运动健康垂直大模型Keepace.ai发布,并在7月的WAIC 2026上系统阐述了其在课程生成、运动问答和数据解读三大能力。
落地数据看似亮眼:累计上线超8000节AI定制课程,App日均Token调用量在四个月内从84亿次翻倍至185亿次。然而,在“All in AI”的响亮口号背后,是真金白银投入的减少。据公开信息,2025年Keep研发开支为3.10亿元,同比减少29.4%。在营收增长停滞的背景下,研发费用的显著收缩,让市场对其技术护城河的深度产生疑问。
结语:重新定义“运动科技”
Keep的困境并非孤例,而是互联网平台从流量红利期转向存量博弈期的缩影。当“用户规模”的故事讲不通时,“单用户价值”和“技术赋能”成为新的救命稻草。但Keep的现状显示,这两条路都走得并不轻松。
会员付费意愿的下降,反映了内容同质化竞争的加剧;消费品业务的增长,则将其拉入了与传统体育巨头正面交锋的红海。而AI技术的投入收缩,又让其“科技”成色大打折扣。
对于王宁和Keep而言,真正的挑战不在于如何解释当前的财务数据,而在于如何回答那个根本性问题:当剥去电商的外衣和AI的概念后,Keep还剩下什么?如果无法重建内容与用户之间的强粘性,仅仅依靠售卖运动装备,Keep或许能生存,但很难再被视为一家具有想象空间的“科技公司”。
风险提示:投资有风险,本文仅供参考,不构成投资建议。
本文由AI辅助生成