车间里的“新面孔”与财报上的“冰火两重天”
浙海德曼的销售总监老陈最近很忙。过去几年,他跑断腿拜访的都是汽车零部件厂和通用设备商,但今年上半年的行程表里,密密麻麻排满了数据中心液冷设备制造商和机器人本体厂商的拜访计划。“以前是客户挑我们,现在是我们挑客户,尤其是AI算力硬件相关的单子,排产已经要到四季度了。”老陈的经历并非孤例,这折射出国内工业母机行业正在经历一场深刻的结构性换挡。
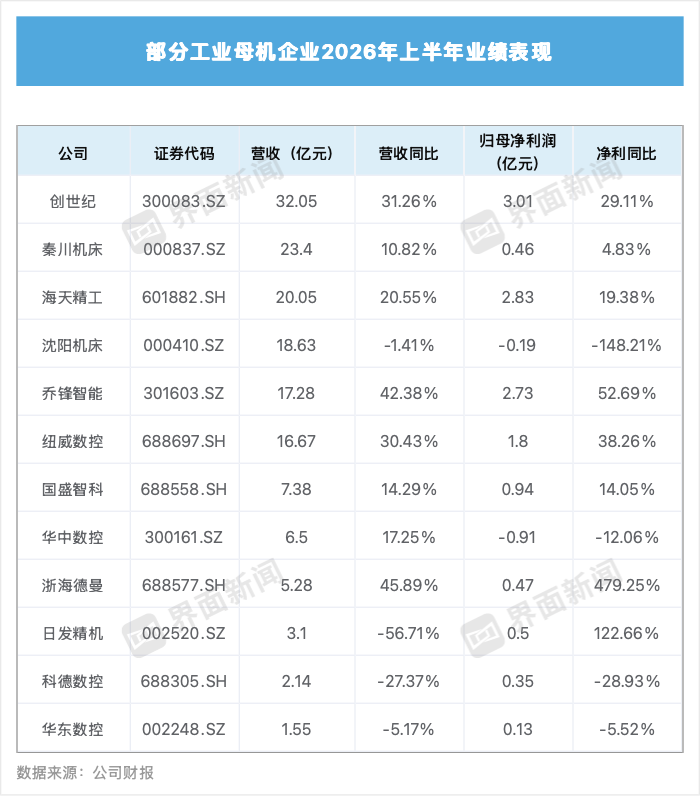
据公开信息显示,2026年上半年,国内12家工业母机上市企业中,有八家实现了营收净利双增。然而,在热闹的订单数据背后,并非所有玩家都吃到了这波红利。华中数控与沈阳机床上半年归母净利润分别亏损9127万元和1945万元,且部分头部企业的经营性现金流出现大幅净流出。这种“总量温和复苏、个体分化加剧”的局面,揭示了AI浪潮下制造业升级的真实切面。
AI产业链成为业绩爆发的“超级引擎”
本轮景气度上行的核心驱动力,已从传统的汽车、3C电子切换至AI产业链与具身智能。创世纪半年报数据显示,其上半年新签订单达52.55亿元,同比增长79%。其中,AI硬件(液冷、光模块)领域新签订单同比暴增352.8%,占总订单比例跃升至20%;具身机器人领域订单同比增长84%。这意味着,每五台新售出的高端机床中,就有一台是专门为AI基础设施服务的。
浙海德曼的数据进一步印证了这一趋势。该公司上半年归母净利润同比激增479.25%,营收增长45.89%。在其新增订单中,AI液冷、机器人及电力行业订单分别同比增长203.96%、219.23%和486.39%。相比传统汽车行业13.1%的增速,新兴产业对高精度、高动态响应数控机床的需求呈现出指数级爆发。这些设备主要用于加工服务器散热板、光模块精密结构件以及机器人关节减速器壳体,对机床的热稳定性和微米级精度提出了严苛要求。
国产替代窗口期下的战略取舍
中国机床工具工业协会指出,今年是“十五五”开局之年,国家战略驱动新兴支柱产业加速规模化布局。上半年,机床工具行业利润总额同比增长110.8%,远超7.6%的营收增速,表明行业盈利能力正在修复。在全球竞争格局中,中国已占据全球机床产值的32%,稳居第一大生产国和消费国。但在高端五轴联动、高精度数控系统等领域,国产化率仍有巨大提升空间。
为了抓住这一窗口期,部分企业选择了“牺牲短期利润换取长期技术壁垒”的策略。华中数控上半年研发投入同比增加58.71%至2.78亿元,直接导致亏损扩大。公司在公告中明确表示,这是为保障国家及地方科技项目按进度推进而进行的战略性投入。相比之下,沈阳机床则将亏损归因于市场竞争白热化导致的盈利空间收窄。这两种截然不同的路径,反映了企业在面对技术攻关与市场生存时的不同战略抉择。
繁荣订单背后的现金流警报
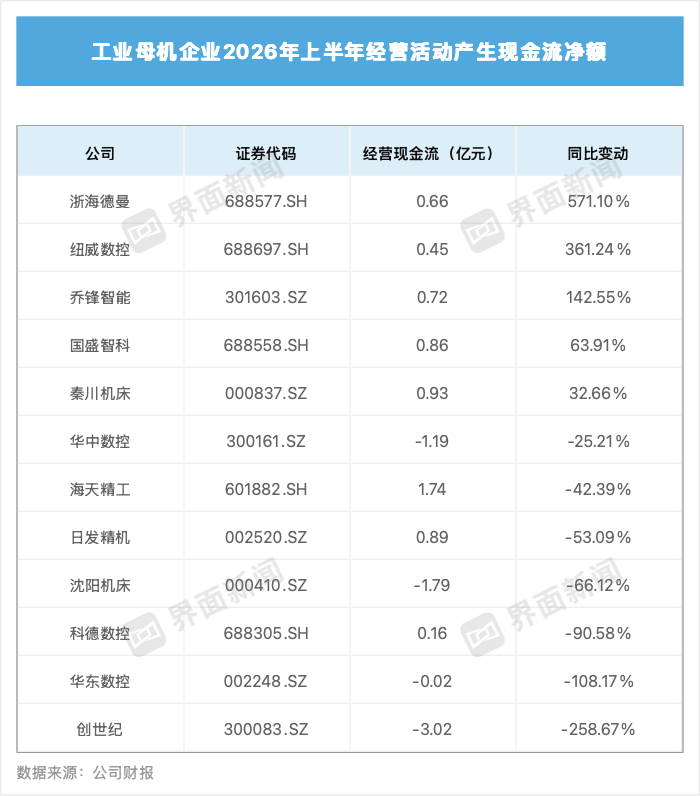
尽管账面利润亮眼,但现金流状况却给行业敲响了警钟。创世纪虽然以3.01亿元净利润领跑,但其经营活动产生的现金流量净额为-3.02亿元,同比减少258.67%。公司解释称主要系收到销售商品货款减少所致。同样,沈阳机床和华东数控的经营性现金流也为负值,原因涉及采购付��增加、回款周期延长及税费薪酬集中支付等。
经营性现金流是企业的“造血”指标。在工业母机行业,由于设备单价高、交付验收周期长,应收账款和存货往往占用大量资金。当AI相关订单爆发式增长时,企业需要预***更多原材料采购款和研发费用,若下游客户回款节奏跟不上扩张速度,极易引发流动性风险。对于投资者和产业观察者而言,在关注订单增速的同时,更需警惕“有利润无现金”的增长陷阱。
从规模扩张迈向价值重构
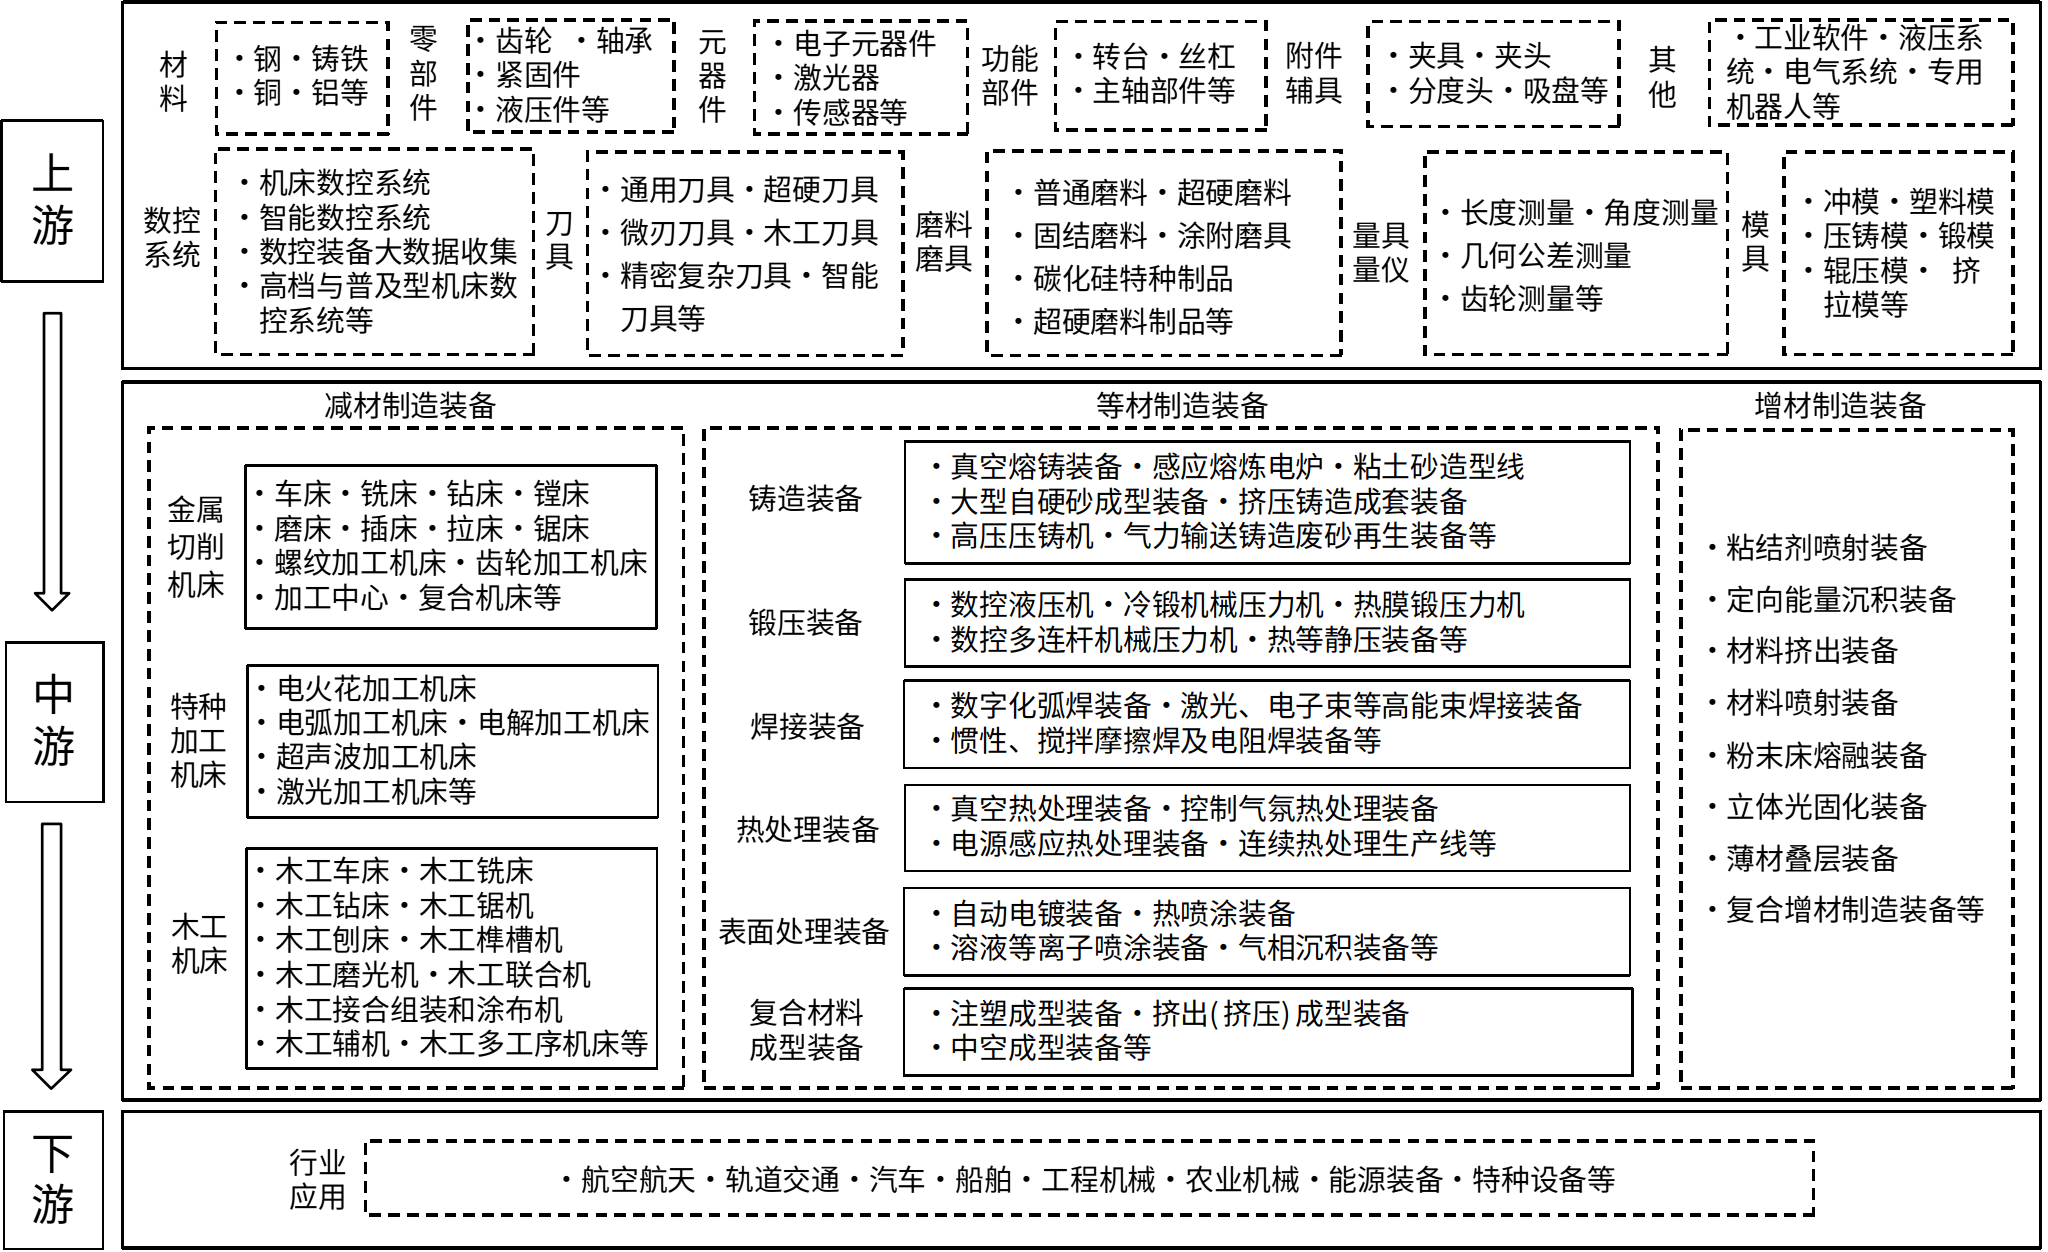
工业母机作为制造业的“心脏”,其产业链条长、覆盖面广。上游涵盖数控系统、功能部件,中游包括各类金属切削与成形机床,下游则支撑着航空航天、军工装备等关键领域。当前,行业正处于新一轮向上周期的加速确认阶段,政策超常规赋能、AI产业链爆发、国产替代窗口与设备更新周期形成了四重共振。
然而,真正的考验才刚刚开始。随着传统产业转型升级和战略性新兴产业发力,市场对机床的需求正从“能用”向“好用、耐用、智能”转变。那些仅靠低价竞争或单纯扩产的企业,可能会在下一轮洗牌中被淘汰;而能够深度融合AI工艺、掌握核心零部件技术并维持健康现金流的企业,才能真正将短期的订单红利转化为长期的产业护城河。这场由AI引发的制造业变革,最终比拼的不是谁跑得更快,而是谁走得更稳。
本文由AI辅助生成



