负债端“时间差”红利兑现,资产端承压未解
在商业银行中期业绩发布会的密集问答环节中,“净息差”一词被提及的频率远超往年。与过去三年管理层普遍对息差收窄表达忧虑不同,今年会场内传递出的情绪出现微妙分化:近半数上市银行的财务数据显示出企稳迹象,但面对“拐点是否已至”的追问,高管们的回应依然审慎。
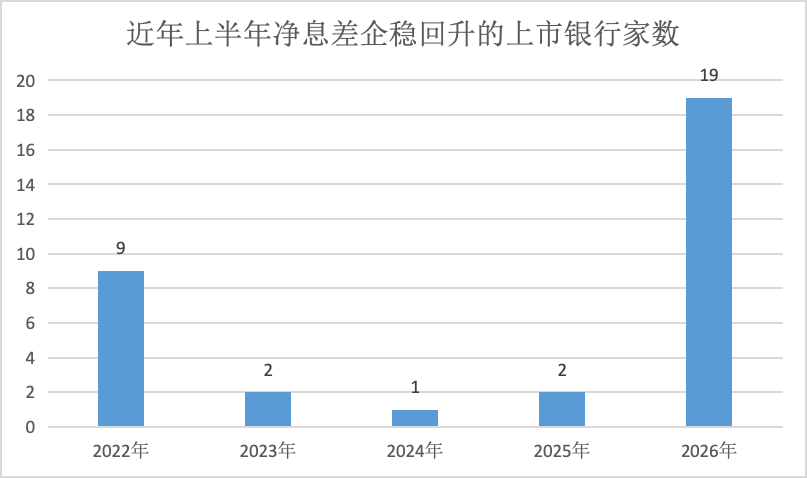
据公开信息统计,今年上半年42家A股上市银行中,有19家净息差实现同比持平或上涨,占比接近五成。而在过去三年同期,该指标能够企稳回升的银行仅有个位数。这一数据层面的改善,为银行业利润修复提供了阶段性支撑,但若拆解其背后的驱动因子,当前息差的回暖更多源于负债端成本下降的“时间差”红利,而非资产端定价能力的实质性修复。
存贷重定价节奏错位,构筑阶段性安全垫
本轮净息差改善的核心逻辑,在于资产负债两端利率下行速度的显著差异。上半年,42家A股上市银行生息资产收益率算术平均值为2.98%,同比下滑32个基点;同期付息负债成本率算术平均值为1.51%,同比下降34个基点。负债端成本降幅超出资产端收益降幅2个基点,成为息差企稳的直接推手。

这种不对称变化源于存贷款重定价周期的天然错配。资产端,新发放贷款利率自2023年初以来持续走低,累计下行约130个基点,且调整频率通常按季或按年执行,对市场利率变化反应灵敏。负债端,定期存款利率在存续期内保持刚性,直至到期才重新定价。以国有大行三年期存款为例,2023年初挂牌利率为2.6%,此后维持不变,直到今年集中到期后才一次性降至1.25%,单次重定价降幅达135个基点。
正是这批存量高息存款的集中到期重置,在今年上半年释放了显著的负债成本节约效应。42家上市银行存款付息率算术平均值同比下降40个基点,降幅明显高于前几年。其中,招商银行、邮储银行存款付息率已降至1%以下,分别为0.97%和0.98%,前者得益于财富管理业务沉淀的低成本活期资金,后者则依托县域网点优势获取了大量低成本零售存款。
重定价红利边际递减,明年改善幅度或减半
然而,由存款到期重定价驱动的息差改善具有明确的一次性特征,其贡献度正随时间推移而衰减。据公开信息测算,2024年初国有大行三年期存款利率为1.95%,明年到期重定价后预计降至1.25%,改善幅度约为70个基点,仅为今年135个基点改善幅度的一半左右。
与此同时,2024年以来商业银行大幅下调中长期存款利率,部分银行三年期、五年期存款利率甚至低于一年期,导致新增中长期存款规模收缩。这意味着未来可供重定价的高息存量存款基数将持续缩小,负债端成本下行的空间被进一步压缩。
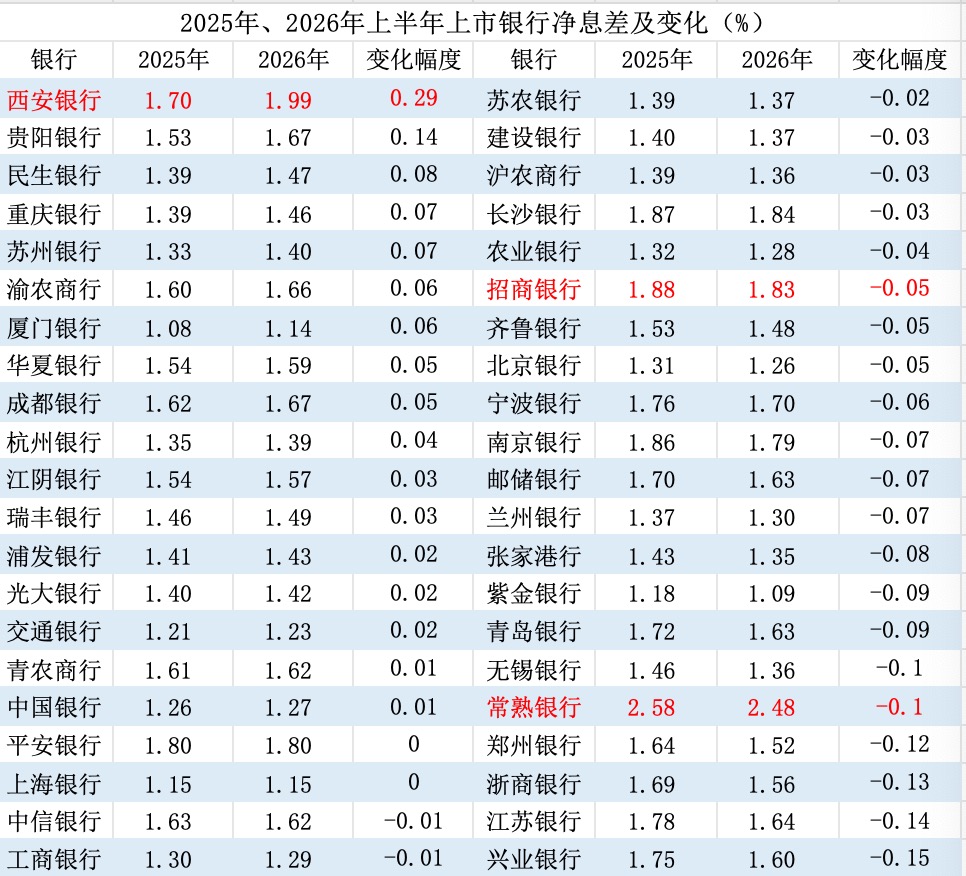
资产端的压力并未同步缓解。多位银行资产负债管理部门人士在交流中坦言,当前信贷有效需求仍显不足,同业竞争加剧使得资产收益率继续处于下行通道。当负债端重定价红利在明年明显收窄,而资产端收益率仍在惯性下滑时,净息差能否维持当前水平,将高度依赖宏观经济复苏节奏与信贷需求的实质性回暖。
行业共识:企稳不等于反转
尽管近期银行板块股价表现活跃,营业收入与净利润也呈现回升态势,但业内对息差走势的判断趋于一致:当前的企稳是结构性、阶段性的,尚不足以确认为长期趋势性拐点。招商银行副行长彭家文在中期业绩会上明确表示,无论各家银行当前息差如何变化,未来一段时间行业息差仍难言已无反弹压力或已无下行风险。
这一判断揭示了银行业盈利修复的复杂性。负债端成本管控虽能争取缓冲时间,但无法替代资产端定价能力与经济周期共振的根本作用。在存款重定价红利逐步消退的背景下,银行净息差的真正企稳,仍有待于实体经济融资需求回升与风险溢价合理回归的双重验证。
投资有风险,本文仅供参考,不构成投资建议。
本文由AI辅助生成



