一个容易被忽略的数字
2026年上半年,长三角14家A股上市区域性银行合计实现归母净利润972.13亿元——这个数字本身并不惊人,但它的增速值得关注:同比增长7.02%,较同期全国27家上市区域性银行6.66%的整体增速高出36个基点。在银行业息差持续收窄已成行业共识的背景下,长三角板块的利润弹性从何而来,是比数字本身更值得拆解的问题。

城商行阵营的"双寡头"格局
从营收和净利润两个维度看,江苏银行(600919.SH)和宁波银行(002142.SZ)已与身后的银行拉开明显差距。据同花顺iFinD数据,江苏银行上半年实现营业收入489.52亿元、归母净利润218.76亿元,是14家中唯一归母净利润突破200亿元的银行;宁波银行营收414.5亿元,紧随其后。南京银行(601009.SH)以315.96亿元营收、上海银行(601229.SH)和杭州银行(600926.SH)以各自超100亿元的归母净利润构成第二梯队。
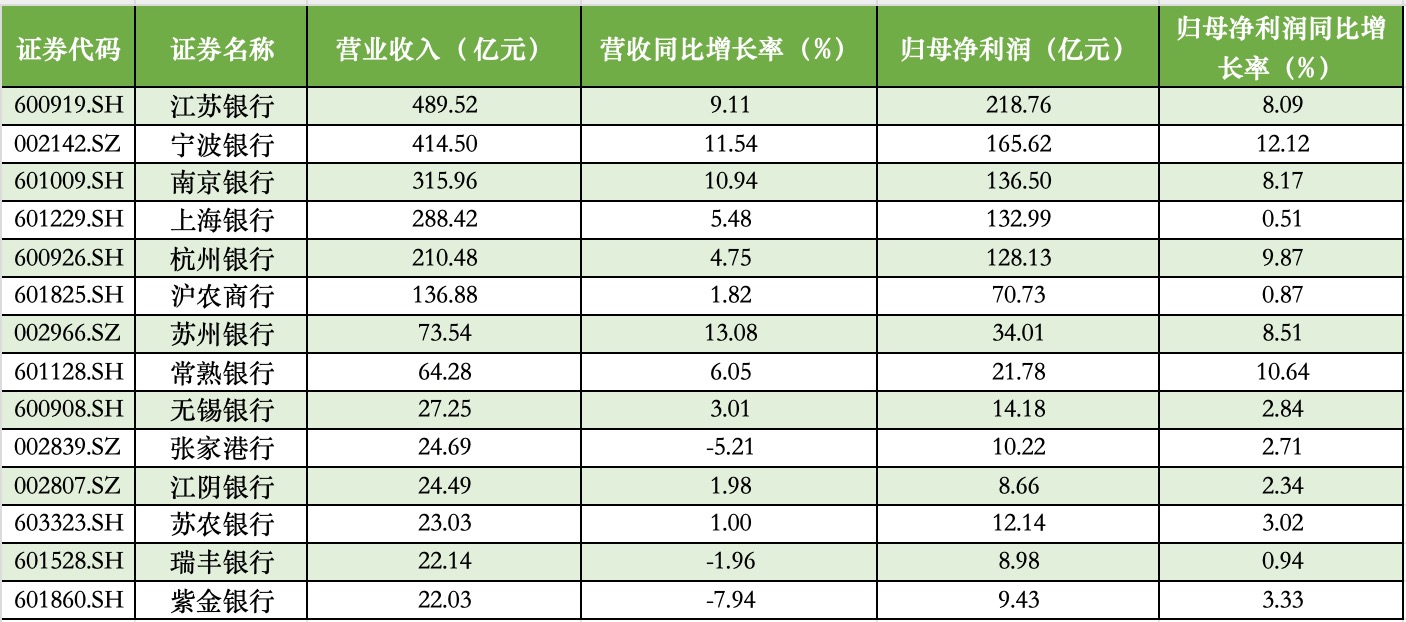
真正体现竞争分化的不是总量而是增速。14家银行中有11家营收同比为正,苏州银行、宁波银行、南京银行营收同比增幅均超过10%,分别录得13.08%、11.54%、10.94%。与此同时,瑞丰银行(601528.SH)、张家港行(002839.SZ)、紫金银行(601860.SH)三家农商行营收同比为负。城农商行之间的增速裂痕,折射的是区域经济结构和客户基础的深层差异。
不过,14家银行上半年归母净利润同比全部为正增长。宁波银行和常熟银行(601128.SH)净利润增速超过10%,显示其在资产端和成本管控上的综合能力。值得注意的是,三家营收负增长的农商行同样实现了利润正增长,这意味着它们的盈利韧性更多来自拨备反哺和投资收益等非息因素的支撑。
息差"磨底":负债端先于资产端企稳
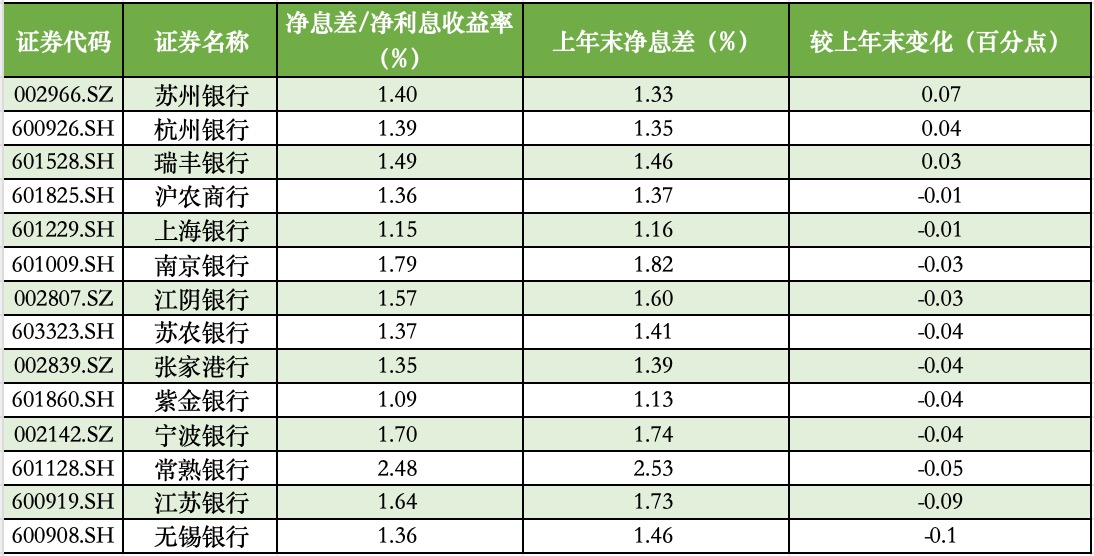
净息差是理解当前银行业经营逻辑的核心变量。据公开信息统计,14家银行中仍有11家净息差较上年末下降,但降幅已显著收窄。沪农商行上半年净息差仅较上年末下降0.01个百分点,而上年同期降幅为0.11个百分点——这种"降无可降"的走势本身就是一个重要信号。
苏州银行、杭州银行、瑞丰银行成为为数不多净息差回升的样本,三者净息差分别为1.4%、1.39%、1.49%,较上年末分别上升0.07、0.04、0.03个百分点。瑞丰银行在半年报中将此归因于"优化资产负债结构、精准管控利率"。
但将视角拉长来看,净息差的企稳主要由负债端驱动,而非资产端的拐点到来。东方金诚金融业务部执行总监张丽指出,上半年城商行、农商行息差企稳的核心驱动力是前期高息定期存款到期重定价,带动存款付息率明显下降;而资产端收益率受市场利率下行和信贷需求偏弱影响,仍在下行通道中。惠誉评级亚太区金融机构评级董事薛慧如也持有相近判断,认为负债成本回落系存款利率持续下调、高成本存款逐步到期以及银行主动优化负债结构三重因素共同作用的结果。
一位长三角上市银行人士的表述更为直白:"目前息差的改善主要源于大额高息存款到期后带来的改善,能否企稳有待观察。"这句话道出了当前银行业面临的真实处境——负债端的"红利"有一次性释放的性质,而资产端的定价压力是结构性的。
利息净收入的分化暗藏更深的叙事
利息净收入是观察银行"造血能力"的关键指标。上半年14家银行中12家利息净收入同比正增长,南京银行以40.19%的同比增幅尤为突出,苏州银行(23.9%)和杭州银行(19.17%)也表现亮眼。从绝对额看,江苏银行368.92亿元、宁波银行293.94亿元、南京银行219.35亿元位列前三。
利息净收入的高增长可能掩盖一个关键问题:它在多大程度上来自规模扩张,又在多大程度上来自息差改善?截至2026年6月末,14家银行资产规模全部超过2万亿元,江苏银行以56,111.02亿元居首,宁波银行、上海银行、南京银行资产规模均超过3万亿元。如果利息净收入增长主要由"以量补价"驱动,那么这种增长的资本消耗和可持续性便值得持续审视。
投资收益:一个正在逆转的变量
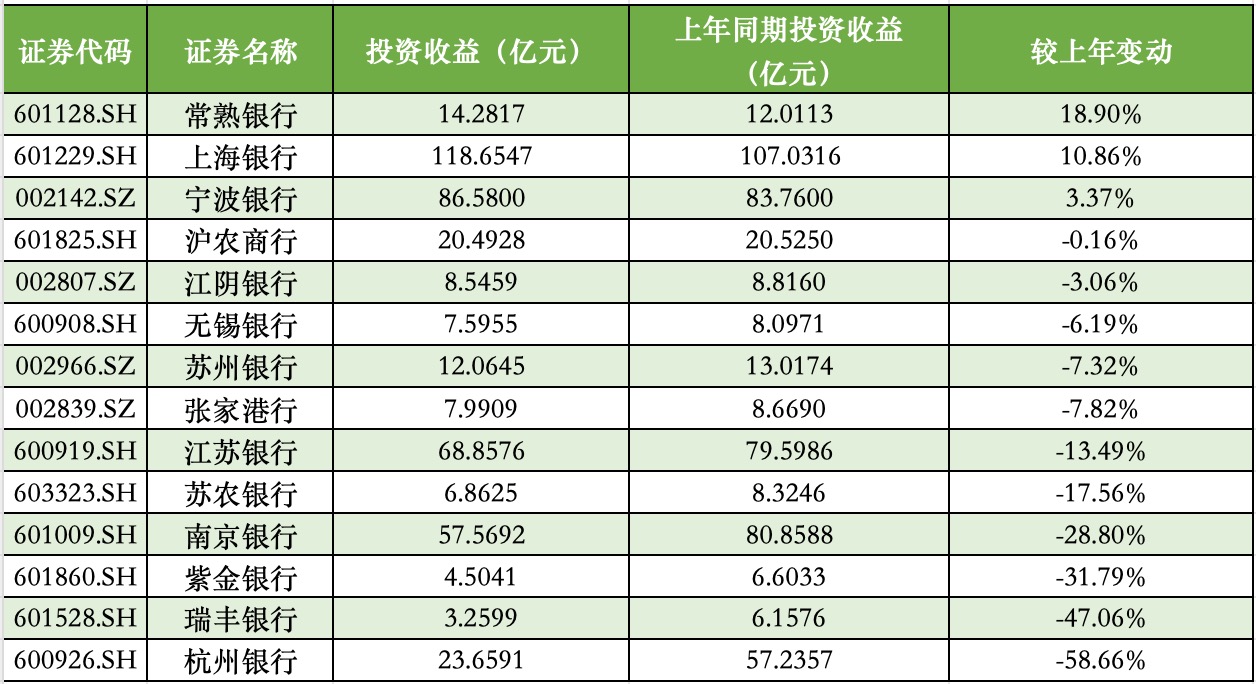
报告期间,14家银行投资收益呈下降趋势。这并非负面信号——恰恰相反,它反映的是2025年债市牛市期间银行通过金融投资获取的浮盈正在逐步消化。当债券收益率下行空间收窄,甚至出现阶段性上行时,投资收益对利润的正向贡献将边际递减。
这对不同银行的影响程度各异。部分农商行过去两年投资收益在营收中的占比显著上升,一旦这个利润来源回撤,其整体盈利表现将面临更大压力。反观江苏银行和宁波银行,它们的营收基本盘更为多元,利息净收入的绝对体量足以抵御投资收益波动。这种利润结构的差异,在下一个报告期可能成为真正的分水岭。
资产质量:头部稳固,尾部承压
14家银行中有11家不良贷款率低于1%,常熟银行以0.75%居于最低水平,无锡银行、杭州银行、宁波银行均为0.76%。但瑞丰银行(1.09%)、紫金银行(1.33%)、上海银行(1.42%)的不良率突破了1%的警戒线。
上海银行作为资产规模超3.4万亿元的大型城商行,不良率高于1%值得留意。这或许与其业务布局和客群结构有关,但1.42%的水平已接近部分全国性股份行的不良率区间。对投资者而言,资产质量的分化意味着在"长三角银行"这个同质化标签下,个股之间的真实风险收益比可能差异显著。
接下来要观察什么
回溯过去两年,长三角上市银行板块走过了"息差快速压缩—投资收益补位—负债端成本松动"的三段式历程。当下正处于第二阶段向第三阶段的切换窗口:投资收益的边际贡献在衰减,而负债端成本下降能否持续对冲资产端定价压力,是决定下半年乃至2027年业绩走向的关键。
历史经验表明,息差真正的底部确认需要资产端的信号配合——要么信贷需求出现实质性回暖,要么监管层对存款利率的引导从"压负债"转向"稳资产"。在此之前,7.02%的利润增速能否维持,取决于每家银行在规模扩张、风险定价和非息收入之间的平衡能力。
长三角经济的底盘仍然坚实,14家银行的不良率整体可控,这些都是积极因素。但将"区域优势"简单等同于"投资确定性",可能忽略了一个正在发生的结构变化:息差触底的过程本身,就是银行经营逻辑和估值体系重新定价的过程。
风险提示:投资有风险。本文所载信息基于公开资料整理,仅供参考,不构成投资建议。文中涉及的数据均来源于同花顺iFinD及上市公司公开披露信息,多家媒体已做独立统计,但不对数据的完整性和准确性作出保证。读者据此作出的任何投资决策,责任自负。
本文由AI辅助生成