一纸公告揭晓最大赢家
9月2日,国产云端AI芯片公司燧原科技(688801.SH)正式开启科创板网上网下申购。发行公告披露的一个细节,让市场将目光聚焦于其第一大外部股东——腾讯。
根据发行公告,本次发行价格142.18元/股,发行数量4303.5173万股,预计募集资金总额61.19亿元,上市时市值约611.87亿元。燧原科技是“国产GPU四小龙”中最后一家登陆资本市场的企业,此前摩尔线程、沐曦股份已先后登陆科创板,壁仞科技则选择港交所上市。
126亿账面浮盈如何炼成
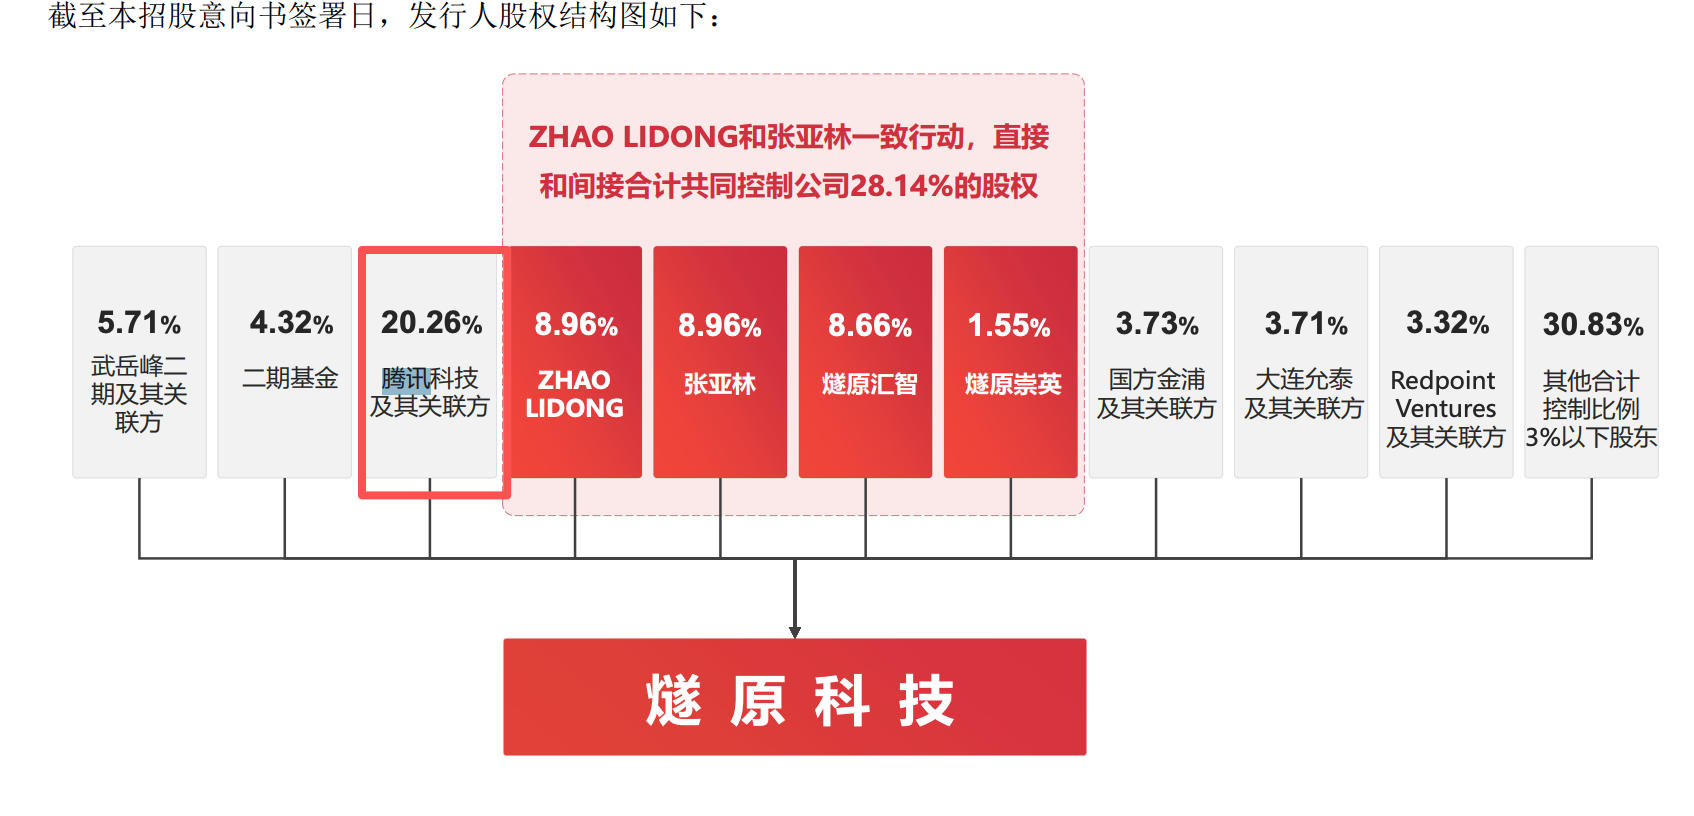
腾讯的收益体量颇为可观。IPO前,腾讯科技(上海)有限公司直接持有燧原科技7726.70万股,持股比例19.9493%,为公司第一大外部股东;加上一致行动人苏州湃益0.3087%的持股,腾讯系发行前合计持股20.2580%,发行后约20.26%。按发行价计算,腾讯系持股市值约126亿元。
这126亿元的账面浮盈,建立在长达六年的持续投入之上。燧原科技2018年成立之初便获得腾讯天使轮投资,此后Pre-A轮、B轮、C轮、D轮、E轮融资中腾讯均持续加码。2024年12月的E轮融资中,腾讯科技与上海产投等36家投资者合计投资超27亿元,其中腾讯单独投资3亿元,彼时公司投前估值约175亿元。腾讯是唯一一家贯穿燧原科技从成立到上市全部融资轮次的外部投资者。
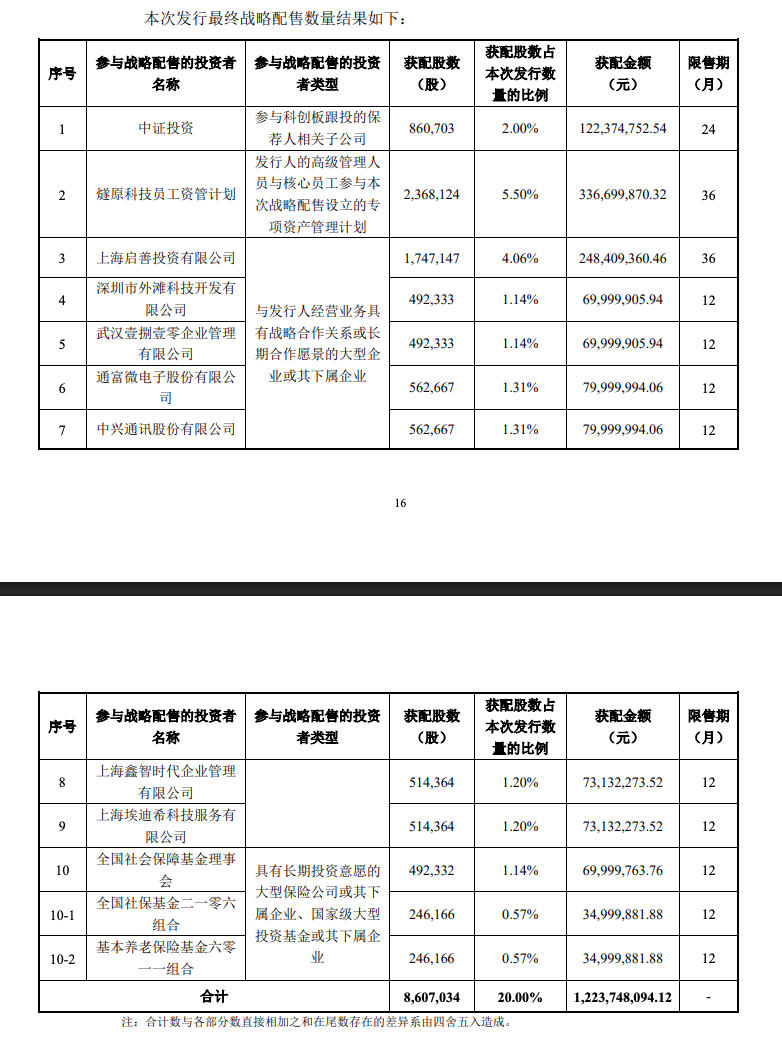
本次战略配售中,腾讯旗下全资股权投资平台上海启善投资有限公司再获配174.71万股,占发行比例4.06%,对应金额2.48亿元,限售期36个月,是所有战略投资者中锁定期最长的一家。
不只是财务投资:客户、股东、伙伴三重角色
腾讯与燧原科技的关系远不止于股东层面。招股书数据显示,2023年至2025年,燧原科技来自腾讯的销售收入分别为1亿元、4.27亿元和8.3亿元,占营业收入比例分别为33.34%、59.14%和83.79%。三年间收入规模增长超7倍,占比提升超过50个百分点。2025年,公司前五大客户合计销售收入占比高达96.89%,其中腾讯一家贡献超八成营收。
腾讯投资董事总经理姚磊文出任燧原科技董事,深度参与公司战略决策。在业务层面,燧原科技主打云边端全场景AI训练与推理芯片产品,旗下“云燧”系列训练芯片、“智燧”系列推理芯片已迭代至第四代。腾讯拥有从混元大模型训练到微信AI应用的庞大算力需求,为燧原芯片提供落地场景和数据反馈。
这种“大股东+第一大客户”的双重身份,让燧原科技在获得稳定订单的同时,也面临特殊的商业风险。
“腾讯依赖”的B面:83.79%的营收单一来源
高度集中的客户结构是燧原科技招股书中明确列出的风险因素。2025年,燧原科技每实现100元营业收入,就有近84元来自腾讯。公司在招股书中坦承,一旦腾讯调整AI算力采购策略或培育第二供应商,燧原的营收将面临显著波动。
上交所曾在首轮审核问询函中要求燧原科技说明关联交易的合理性和必要性,以及腾讯若终止采购对公司业务连续性的影响。燧原科技回复称,收入占比持续提升是公司基于自身发展阶段采用“优先单点突破”战略的结果,具有商业合理性。
针对市场疑虑,燧原科技董事长赵立东在投资者交流会上表示,公司与腾讯已签订可执行至2027年的长期订单,短期不存在订单大幅波动风险。同时,公司第四代AI芯片产品已通过多家潜在头部客户的适配测试,计划2026年内小规模交付,2027年大批量落地。
算力投资版图:腾讯的“隐形重仓”逻辑
燧原科技只是腾讯算力投资版图的一角。据公开信息,腾讯还先后战略布局了长鑫科技、智谱AI、MiniMax、沐曦股份、云豹智能等一众算力核心企业。其中,腾讯2022年以20亿元投资尚处量产前夜的长鑫科技,账面浮盈最高达500亿元;“国产DPU第一股”云豹智能IPO前,腾讯及关联方持股22.54%,为单一最大股东。
从燧原科技到长鑫科技,腾讯的算力投资呈现出清晰的产业逻辑:不追求短期财务回报,而是通过资本纽带锁定上游算力供给,同时以自身业务场景为被投企业提供验证和迭代条件。这种“以订单养芯片”的模式,在国产AI芯片尚处追赶阶段的当下,构成了独特的竞争优势。
四小龙会师之后
随着燧原科技上市,“国产GPU四小龙”全部登陆资本市场。截至9月2日收盘,摩尔线程市值2505亿元,沐曦股份2657亿元,壁仞科技1122亿港元。燧原科技发行市值约611.87亿元,在四家中位列最末。
从财务数据看,四家企业均未盈利。燧原科技2023年至2025年归母净利润分别为-16.65亿元、-15.10亿元、-11.64亿元;2026年上半年营收11.20亿元,归母净利润-6.32亿元。但亏损正在快速收窄,公司方面预计2026年或2027年实现盈利。
南开大学金融学教授田利辉对此评价称,上市是对一级市场估值体系的“惊险一跳”,也是融资需求、股东退出、信用增级与时间窗口多重逻辑的叠加。在他看来,国产GPU企业下一阶段的竞争本质是生态位锁定能力,“最终胜出者必定是交付、生态、供应链与客户结构综合最优的企业”。
对腾讯而言,燧原科技的IPO是一笔历时六年、账面浮盈超百亿的成功投资。但这笔投资的价值兑现,终究要回到一个更根本的问题上:脱离了腾讯的订单与场景,燧原科技能否在公开市场中证明自己的独立竞争力?这个问题的答案,将决定这126亿元究竟是阶段性浮盈,还是可持续的价值锚点。
风险提示:本文内容基于公开信息整理,仅供参考,不构成任何投资建议。资本市场存在风险,投资者需自行判断并承担相应风险。
本文由AI辅助生成