8月25日,特步国际(01368.HK)发布2026年中期财报。这份成绩单呈现出一个颇具张力的矛盾:毛利率在改善,利润却在缩水。
财报显示,2026年上半年特步实现营收67.95亿元,同比微降0.6%;公司普通股股权持有人应占溢利8.18亿元,同比下降10.5%。这是2022年以来特步上半年营收与净利首次双双负增长。同期集团毛利率提升1.4个百分点至46.4%,但整体经营溢利率下降2个百分点至17.1%,净利润率由去年同期的13.4%降至12%。
毛利率向上、净利率向下——这组背离的数据,指向特步当前最核心的经营命题:改革仍在投入期,利润尚未到收获时。
主品牌承压,专业运动难以独自托底
从收入结构看,特步的业务分化正在加剧。
大众运动分部(特步主品牌)上半年收入59.20亿元,同比下降2.2%,占总收入的87.1%。主品牌增长承压并非朝夕之事——2022年至2025年,特步收入同比增速已从25.9%逐步放缓至1.5%。截至6月30日,特步成人店与少年店较上年底合计净关店82家。
相比之下,由索康尼和迈乐组成的专业运动分部走出独立行情:收入8.75亿元,同比增长11.4%。该分部在集团收入中的占比已从2022年上半年的3.1%逐步提升至12.9%。特步在中报中将索康尼定位为集团的"第二增长引擎"。
不过,这条"第二增长曲线"目前体量仍有限——专业运动分部收入尚不足主品牌的七分之一,其对集团整体盈利的拉动远不足以抵消大众运动业务利润下滑的影响。大众运动分部上半年经营溢利11.20亿元,同比下降7.3%;专业运动分部经营溢利仅0.91亿元,同比增长15.5%。
特步成为2026年上半年四家国产运动鞋服上市公司中唯一营收下滑的企业。同期,安踏营收435.1亿元,同比增长12.9%;李宁营收152.4亿元,同比增长2.8%;361度营收61.6亿元,同比增长8%。
上海良栖品牌管理有限公司创始人程伟雄分析认为,运动服饰行业普涨红利已消失,结构性分化成为市场主线。特步的处境正是这种分化的典型注脚。
毛利率改善为何没能转化为利润
特步的毛利表现其实不差。上半年大众运动分部毛利率由43.6%提升至45.1%,专业运动分部毛利率由55.2%提升至55.5%。前者受益于电商及童装业务、功能性产品占比提升;后者则受益于旗舰产品折扣改善和服装、生活休闲产品规模效应扩大。
问题出在费用端。上半年特步销售及分销费用同比增长13%至16.76亿元,占集团收入比重由21.7%上升至24.7%。随着线上业务占比提升以及DTC(直面消费者)渠道改革推进,物流、平台、折旧和员工等相关费用进一步增加。
特步方面表示,大众运动分部经营溢利率下降主要与电商业务持续增长带来的物流成本、线上平台费用增加,以及DTC渠道改革相关成本上升有关。
这是一场典型的"投入换未来"式的转型阵痛。一方面,公司通过产品升级、品牌投入和渠道调整提升毛利水平;另一方面,改革本身又需要持续投入,使利润在短期内承受压力。
国盛证券在研报中指出,特步上半年销售费用率同比提升3个百分点至24.7%,主因线上相关费用及DTC相关开支增加。毛利率的提升尚不足以覆盖费用端的扩张。
索康尼:从爆发到放缓
索康尼的故事正在发生变化。
2021年至2023年,以索康尼为核心的专业运动分部营收从2.01亿元一路冲高至7.96亿元,连续两年增速接近翻倍。2025年全年,该分部收入同比增长30.8%至16.36亿元。而到了2026年上半年,增速已回落至11.4%。
更值得关注的是季度趋势。特步此前披露的运营数据显示,索康尼零售流水从一季度超过20%的增长,放缓至二季度低单位数增长。主品牌零售流水则从一季度低单位数增长转为二季度中单位数下降。
增速放缓并非特步独有。放眼专业跑步赛道,竞争已日趋拥挤。昂跑、HOKA等品牌几乎都以高线城市核心商圈、社群和赛事上脚率为切入点,争夺的正是索康尼所瞄准的同一批愿为性能支付溢价的消费人群。
今年7月,特步集团内部宣布,创始人丁水波的二女儿丁佳敏正式出任索康尼事业部总经理。这位29岁的"企二代"此前历经品牌、产品、电商等岗位,此番挂帅索康尼,被外界视为特步加码专业运动业务的信号。
截至报告期末,索康尼在中国共有180家店铺。6月,其在香港K11 Art Mall开出首家品牌形象店。今年上半年,索康尼在发布胜利24、菁华16等专业跑鞋新品的同时,还推出了复古跑鞋、玛丽珍鞋等时尚向单品。
但在高强度竞争中守住高端定价、完成从专业跑鞋向运动生活方式的延展,对索康尼来说仍是不小的挑战。
丁水波的全场景赌注
面对主品牌承压、第二曲线放缓的双重挑战,特步将下一个战略支点押在了"全场景跑步"上。
8月21日,特步2026全场景跑步发布会在上海举行。特步集团董事局主席兼CEO丁水波表示,伴随国内马拉松、路跑赛事蓬勃发展,跑者需求已告别"一双鞋跑天下"的阶段,竞速训练、日常慢跑、城市通勤催生出差异化的细分场景,全场景跑步由此成为新的发展方向。
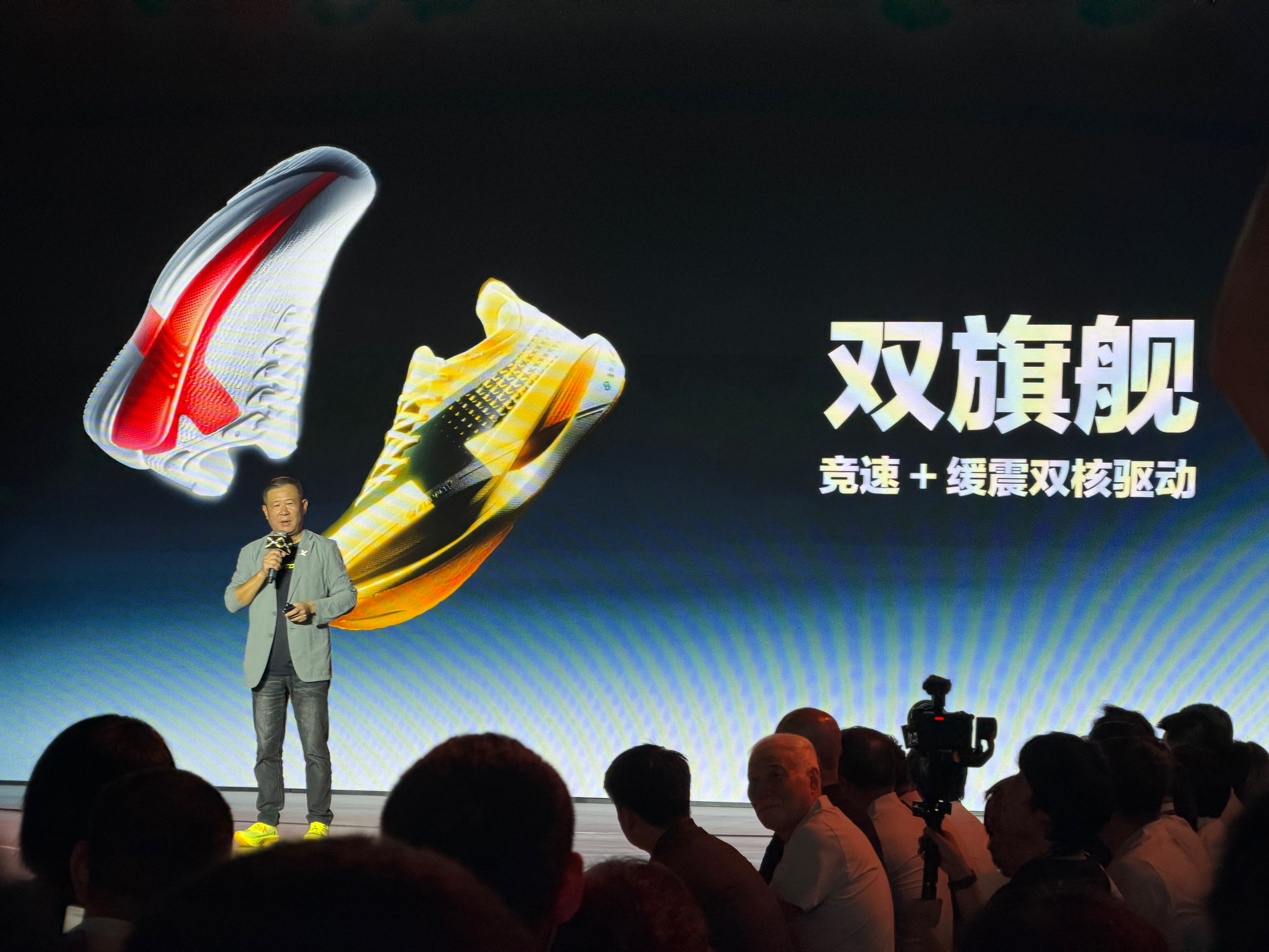
发布会上,特步推出"顶碳+顶缓"双旗舰产品矩阵,从专业竞速延伸至竞速、训练、慢跑及城市生活等场景。据特步跑步品类中心总经理陆一嘉介绍,此次发布的160X 8代系列、零云系列缓震跑鞋等新品,构建起"精英竞速+专业训练+大众日常"的全梯度产品体系。
丁水波在发布会上说:"未来,特步要从一双160,拓展到一整个矩阵的跑鞋,满足不同消费者的需求,让更多的中国人跑起来。"
这一战略转向有其行业背景。据沙利文发布的《2026年全球及中国跑步鞋行业独立研究报告》,市场焦点正从单一爆款产品演变为全品类跑鞋矩阵的体系化竞争。消费者愈发偏好兼具舒适性、功能性与设计感的运动单品,跑步鞋正从"专业运动装备"向"日常穿搭基础单品"转型。
特步在跑步领域的专业积淀为其提供了转型底座。上半年,特步继续位列厦门、重庆、武汉、无锡等国内重点马拉松赛事穿着率首位。160X系列已累计助力168位中国运动员获得727个马拉松冠军。
但全场景战略能否转化为财务业绩,仍有待验证。特步在财报中坦陈,在当前消费环境下,消费者对不同价格带、不同运动专业度产品的需求正在进一步分化。如何在不同场景、不同价格带之间找到平衡,既不稀释专业定位,又能触达更广泛的消费群体,是特步必须回答的问题。
市场在等待什么
特步管理层已下调全年指引。在业绩会上,特步将2026年全年收入指引由原中单位数增长下调至低单位数下跌;索康尼板块收入预计增长约10%;集团净利润率预计维持在高单位数水平。
对比同业,李宁同期将全年收入目标下调为低单位数增长。特步的调整幅度更大——从增长到下跌,折射出管理层对下半年零售环境的审慎判断。
高盛将特步目标价下调至5.4港元,里昂下调至5.1港元。市场的定价逻辑正在从"增长叙事"转向"转型兑现"。
从2026年上半年的经营结果来看,特步的改革仍处于投入期。毛利率改善、专业运动增长、海外业务翻倍等积极信号确实存在;但主品牌下滑、费用侵蚀利润、第二曲线增速放缓等压力同样真实。
特步的转型升级何时迎来兑现,市场仍在等待答案。
风险提示:投资有风险,本文仅供参考,不构成投资建议。
本文由AI辅助生成