一份财报背后的身份转换
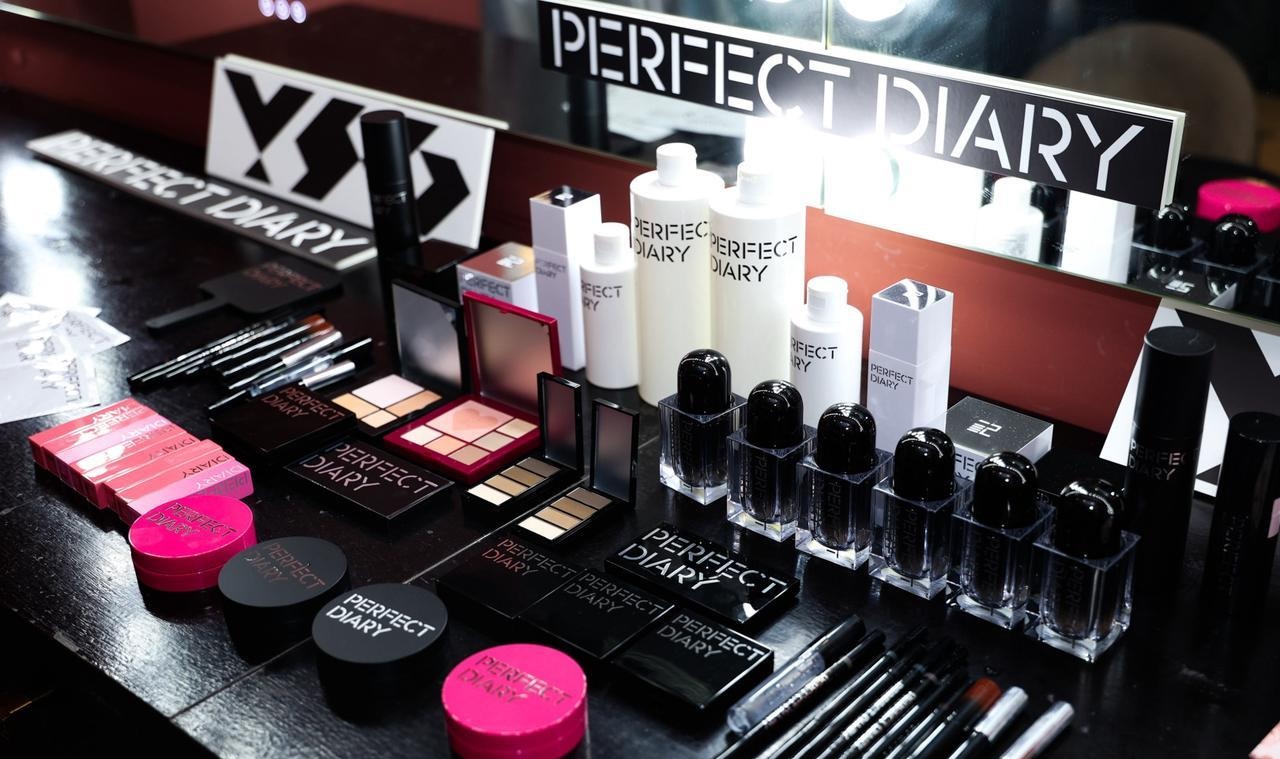
9月2日美股盘前,逸仙电商发布2026年第二季度财报。收入同比增长5.1%至11.4亿元,数字本身不算惊艳,但收入结构的位移幅度远超总收入增速所能传达的信息量。护肤品牌收入同比增长40.4%至8.16亿元,占集团收入比例升至71.5%;去年同期,这一比例还停留在53.5%。彩妆品牌收入则同比下降35.8%。一家以完美日记彩妆起家的公司,护肤业务占比首次突破七成,这已经不只是“多品牌策略见效”的常规叙事,而是公司主业定义正在发生实质切换。
对于长期跟踪逸仙电商的读者而言,真正值得追问的不是“护肤是不是增长点”——过去几个季度这已是明牌——而是当护肤业务从“第二曲线”变成“第一收入来源”后,公司的成本结构、渠道逻辑和盈利路径是否也在同步重写。从本季财报看,切换主引擎的代价正在显性化:毛利率从去年同期的78.3%降至73.9%,净亏损从1950万元扩大至9080万元,销售及营销费用占收入比例从66.5%升至70.7%。收入结构在变好,利润结构却在变差,这是逸仙电商转型期最核心的一组矛盾。
六年时间,两条曲线完成交叉
把这组数据放回六年的时间轴里看,交叉的幅度更加直观。2020年逸仙电商上市时,彩妆产品交易总额49.8亿元,占集团商品总交易额的82.2%;护肤产品交易总额约7.4亿元,占比12.2%。彼时完美日记是绝对核心,快速增长依赖一套已经被市场反复拆解过的打法:高频上新、社交媒体种草、线上直营放量。
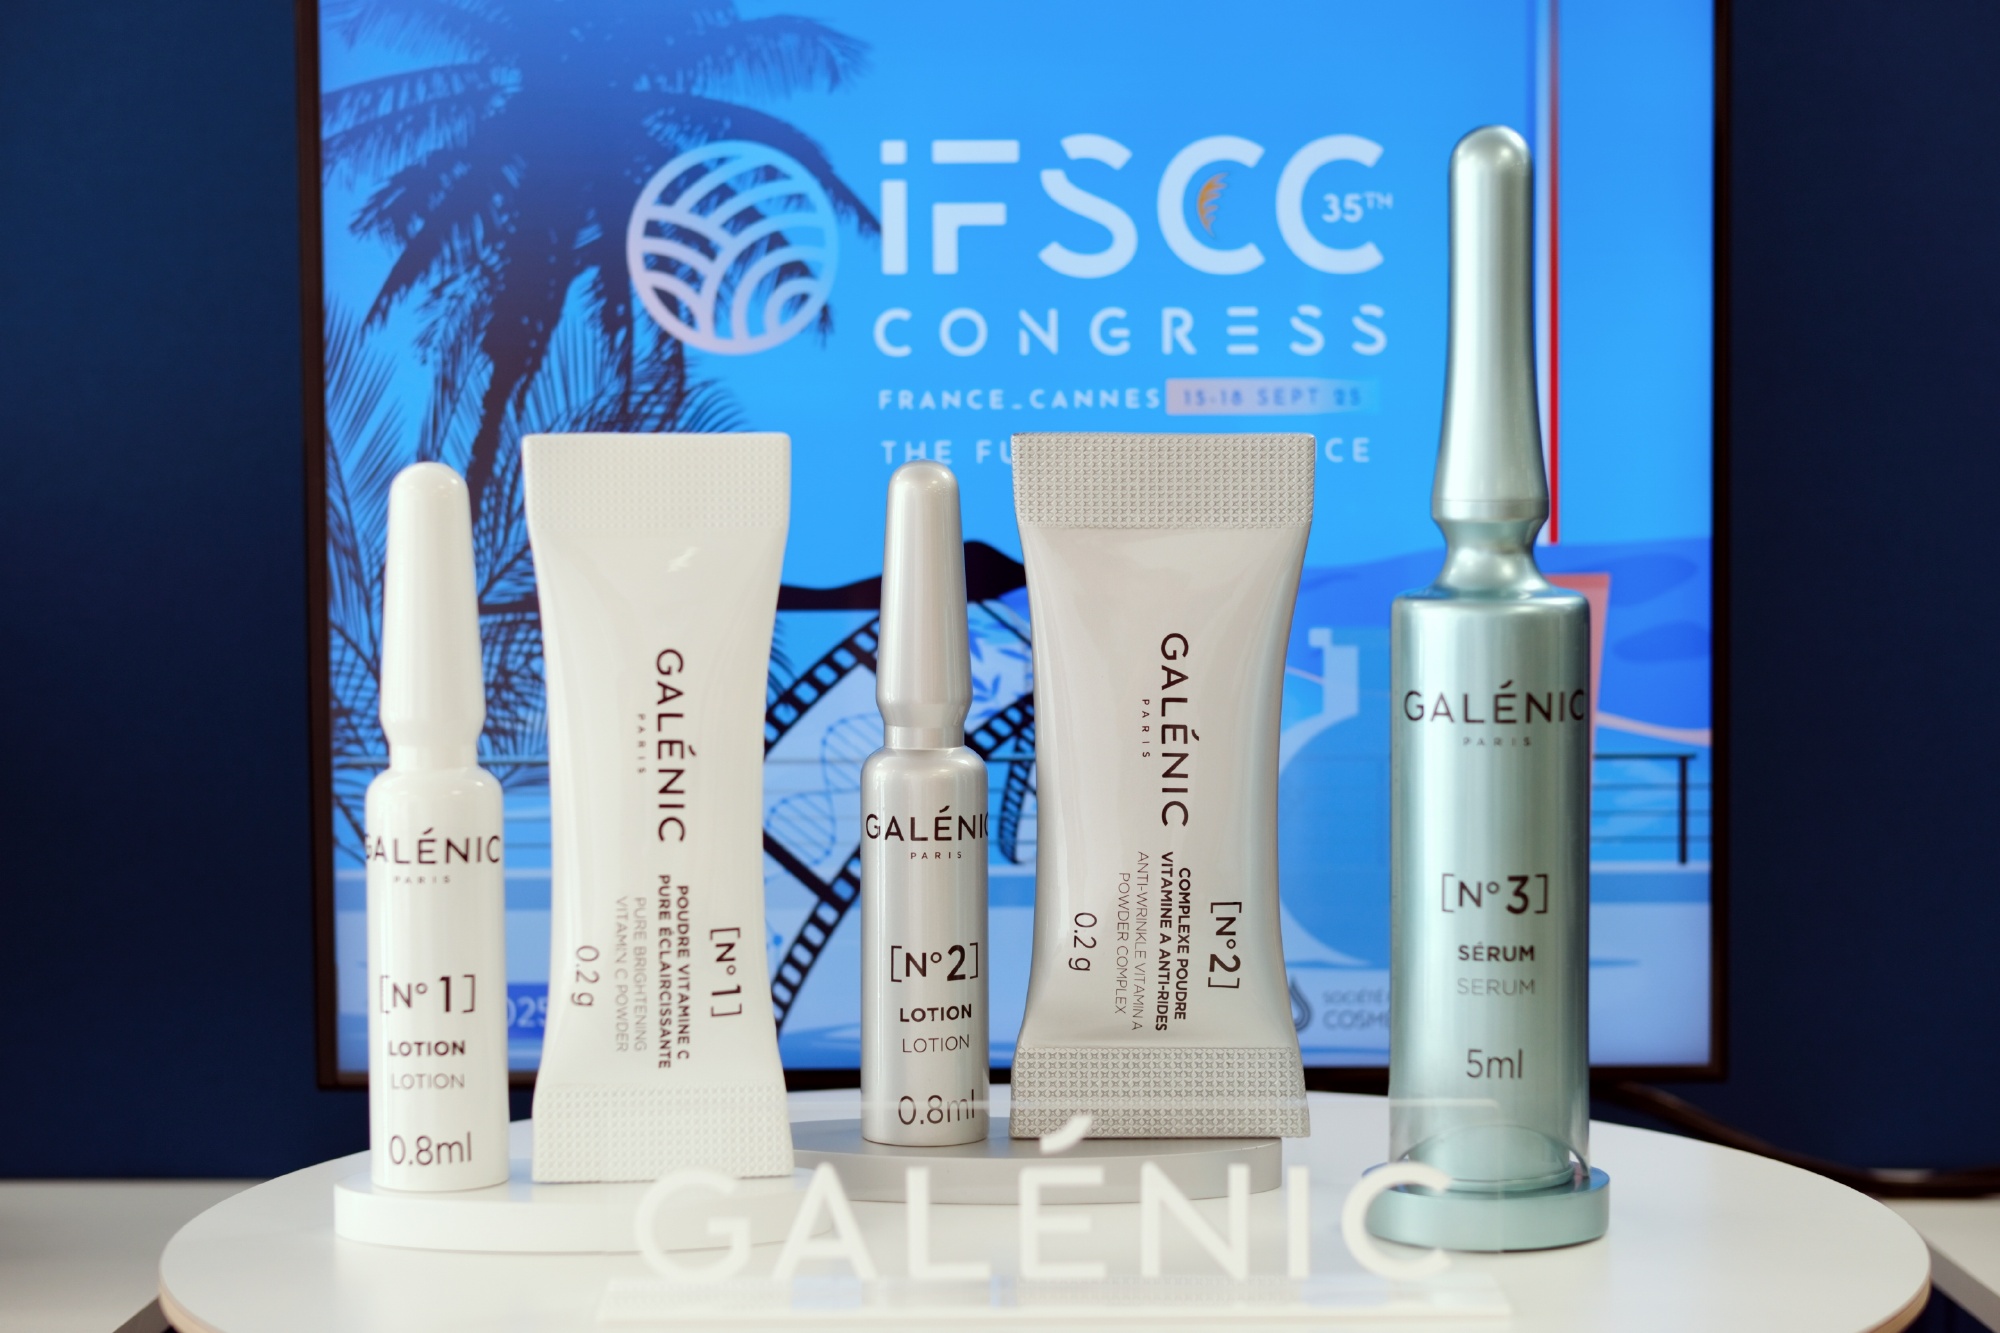
六年后,护肤品和彩妆的位置几乎对调。法国科兰黎、DR.WU达尔肤、EVE LOM三个收购而来的品牌构成了新的增长三角。据公开信息,逸仙电商创始人兼首席执行官黄锦峰在财报中将当前阶段定义为“战略转型”的关键时期,并明确公司正在精简彩妆业务组合,将更多资源转向护肤品牌。这一表态意味着,逸仙电商不再把彩妆与护肤视为两条并行的增长线,而是在主动收缩前者、集中资源给后者。战略选择上的优先级已经没有任何模糊空间。
买量模式的成本回旋镖
收入结构切换的代价,集中体现在费用端。第二季度销售及营销费用8.08亿元,占收入比例70.7%,较去年同期的66.5%上升超过4个百分点。逸仙电商在财报中解释,费用增长一方面来自核心护肤品牌的持续投入,另一方面受抖音流量获取成本提高影响。管理层在电话会上进一步提到,线上流量成本上升是行业普遍趋势。
这句话从逸仙电商口中说出来,有特殊的重量。这家公司曾经是线上流量红利最典型的受益者之一。2020年,其销售及营销费用从上一年的12.5亿元增至34.1亿元,广告、营销和品牌推广费用达到22.2亿元。当时年报中就已经提及广告营销投入回报率下降的问题。六年后,同样的矛盾以更高烈度回归。对于一家习惯了用流量换增长的公司来说,最熟悉的路径正在变贵,而新的护肤品牌虽然毛利更高,但要维持高增长,短期内同样离不开高强度的市场投入。收入结构的优化,尚未转化为利润结构的改善。
渠道重构:从单引擎到复合结构
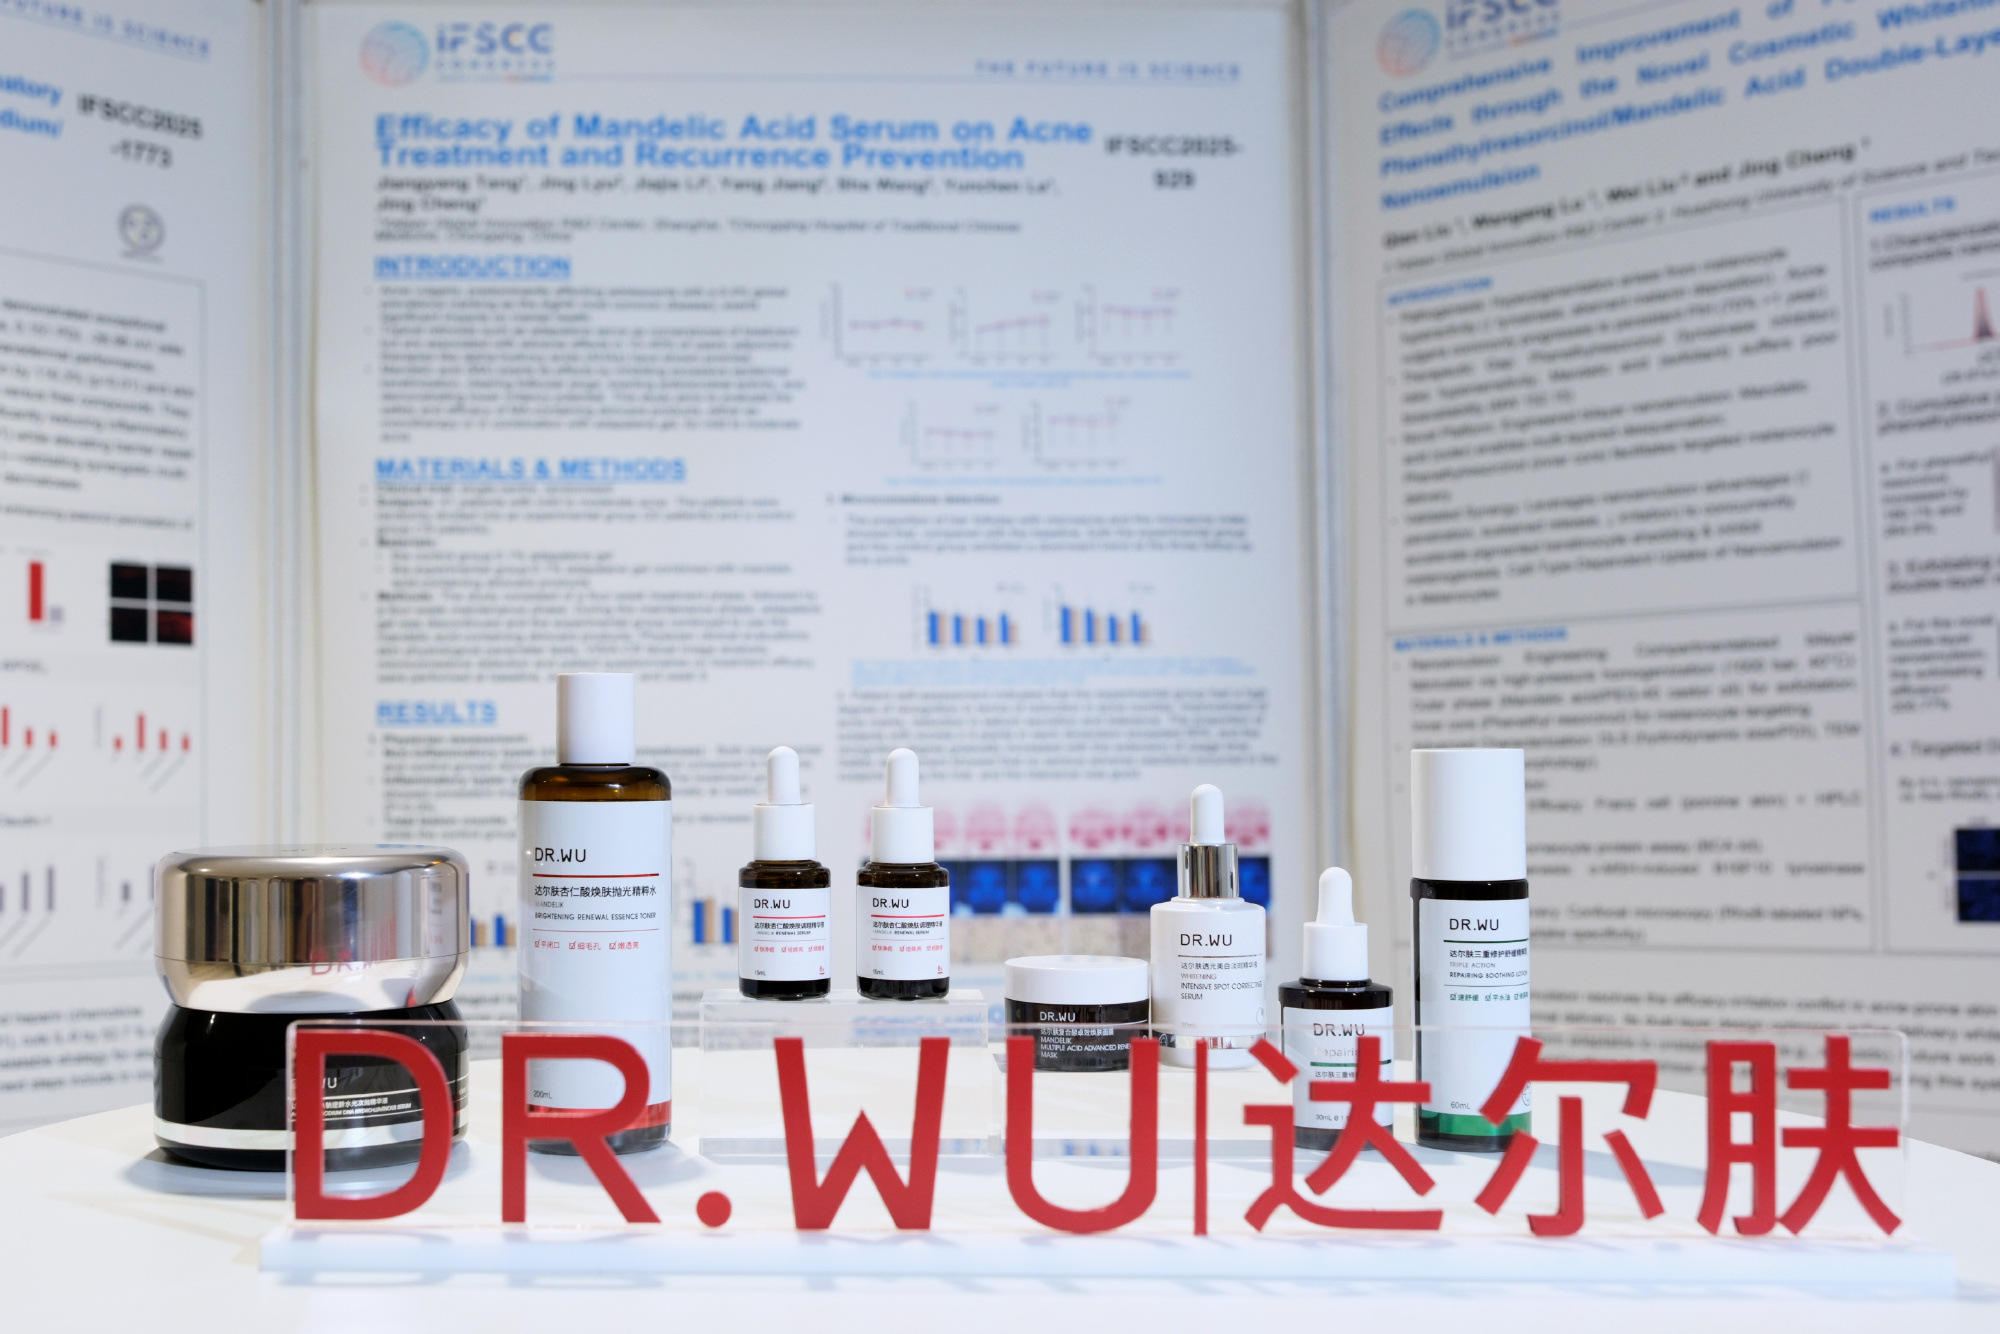
逸仙电商给出的应对方向,不是继续加码线上买量,而是重新分配渠道资源。根据财报电话会及公司对媒体的回应,三个核心护肤品牌正在形成差异化的渠道策略:科兰黎继续布局高端百货和购物中心精品店,DR.WU进入药店等OTC渠道,EVE LOM则维持高端定位。公司特别提到DR.WU的非个人消费者业务占比较高,使其在复合渠道结构下仍能兼顾增长与盈利目标,并计划将这一模式有选择地复制到其他护肤品牌。
这一思路的实质,是降低对天猫、抖音等高成本线上流量的依赖,用线下渠道和专业化渠道对冲单一买量模型的脆弱性。从行业数据看,这一调整有现实压力。据欧睿国际数据,2025年中国彩妆市场零售额约639亿元,同比增长约3%,结束了此前的停滞,但增长更多来自销量而非价格,价格竞争限制了销售额增幅。彩妆赛道的内卷程度,已经不支持用过去的流量打法持续获取超额回报。
品牌分层与利润修复的赛跑
护肤业务内部也在分层。科兰黎聚焦高端抗衰,主打VC精华、VB精华;DR.WU围绕杏仁酸系列建立医研级功效护肤认知;EVE LOM继续强化洁颜霜的核心地位,同时向眼部和面膜延伸。三个品牌的价格带、渠道和用户心智各不相同,理论上可以覆盖从功效护肤到高端抗衰的多个细分市场。
但品牌分层能否跑通,最终要看一个指标:当销售费用率不再持续攀升时,护肤业务能否依靠品牌复购和渠道结构维持增长。本季度毛利率下降的另一个原因来自彩妆业务收缩产生的库存拨备。逸仙电商在电话会上表示,剔除这一因素后基础毛利率同比大致稳定。这说明护肤业务的毛利底子还没有被破坏,但彩妆调整的一次性成本仍在持续释放。转型期的利润波动,短期内难以完全平滑。
另一个值得留意的变量是消费者端对三个护肤品牌的认知分化。从公开的社交平台讨论看,科兰黎的“高功效、见效快”印象比较突出,但价格门槛不低;DR.WU的杏仁酸系列被视为刷酸入门产品,部分用户反馈质地偏黏、需要建立耐受;EVE LOM的评价则更两极,洁颜霜的肤感被认可,但使用步骤和价格劝退了一部分人。这些反馈指向同一个问题:收购品牌的光环可以带来初始流量,但持续增长需要更扎实的产品体验和用户留存。逸仙电商表示将优化内容生产、提升用户留存、改善预算分配,并引入AI工具提高运营效率,但这些动作的效果需要更长时间验证。
转型进入深水区后的核心命题
逸仙电商的转型已经走过了“有没有第二曲线”的阶段,进入“第二曲线能否扛起利润”的深水区。护肤收入占比超过七成,意味着公司的估值逻辑、市场叙事和内部资源配置都在向护肤品公司靠拢。市场接下来不会再满足于“护肤增长快”的单一指标,而是会要求看到毛利率企稳、销售费用率回落、亏损收窄的同步证据。
从本季财报看,逸仙电商仍处于投入换规模的阶段,管理层也明确表示销售及市场投入会维持一定强度。这意味着利润修复的节奏会慢于收入结构切换的节奏。接下来的关键观察窗口,在于渠道结构调整能否在2—3个季度内降低对单一高成本流量的依赖,以及彩妆业务收缩的一次性成本何时出清。如果这两个变量没有改善,护肤占比再高,也难以扭转市场对公司盈利能力的审视。
六年前,逸仙电商用彩妆讲述了一个关于流量红利和国货崛起的故事。今天,它正在试图用护肤品牌讲述另一个关于高端化、专业化和渠道重构的故事。第二个故事的难度远高于第一个,因为它不再依赖一个统一的流量入口,而是需要在品牌、渠道、产品三个维度同时完成升级。收入结构的切换只是开场,利润结构的验证才是真正的考题。
(本文仅供参考,不构成投资建议。投资有风险。)
本文由AI辅助生成