当“黄金搭档”不再同步
2026年8月20日,上海家化的一纸公告,为一段持续了二十余年的商业联姻画上了句号。对于外界而言,这或许只是一则普通的股权变动新闻;但对于中国美妆行业的观察者来说,这标志着一个时代的彻底落幕。
公告显示,上海家化将回笼约4.74亿元税后投资收益,并从此摆脱丝芙兰中国亏损对其财务报表的拖累。然而,金钱的清算只是表象,更深层次的裂变在于两家公司在战略路径上的背道而驰。曾经互为依仗的伙伴,如今为何选择了“分手”?
回溯:从互补到***的二十年
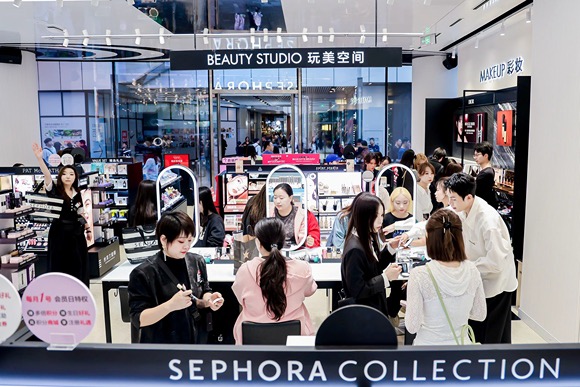
将时间拨回21世纪初,那是外资品牌大举进入中国市场的黄金年代。2004年与2006年,上海家化两次出资,与丝芙兰亚洲公司合资成立了丝芙兰上海与北京分公司。这两家合资公司,构成了丝芙兰在中国市场最核心的运营主体。
在那段岁月里,这是一笔双赢的买卖。据公开信息,丝芙兰中国在2018年至2021年间合计产生了超过21亿元的利润,为上海家化提供了丰厚的财务回报。更重要的是,借助丝芙兰的高端渠道形象,上海家化旗下的本土品牌获得了迈向国际化与高端化的想象空间。
而对于初入中国的丝芙兰而言,上海家化这位“地头蛇”般的合作伙伴,提供了其短期内无法自建的政策理解力、渠道资源与市场地位。这种基于资源互补的深度绑定,曾被视为中外商业合作的典范。
转折:困境中的错位
然而,商业环境的风向变了。疫情的冲击叠加中国美妆市场本土化、年轻化、线上化的新趋势,让这段合作关系逐渐显露出疲态。
财务数据是最直观的晴雨表。自2022年起,丝芙兰中国陷入亏损泥潭;而上海家化的财务状况也长期承压,直到2025财年才勉强实现扭亏为盈。合作不再是彼此的助力,反而成了财务上的负担。
更致命的变化发生在市场底层逻辑上。电商渠道的崛起彻底改变了消费者的购买习惯,大量年轻的本土品牌通过线上起势,绕过了传统线下渠道的壁垒。与此同时,主打多品牌小样、店铺设计极具社交媒体传播属性的本土新型集合店玩家入局,进一步挤压了传统美妆集合店的生存空间。
分道:两种截然不同的改革路径
面对困境,双方都启动了改革,但方向却截然不同,甚至可以说是背道而驰。
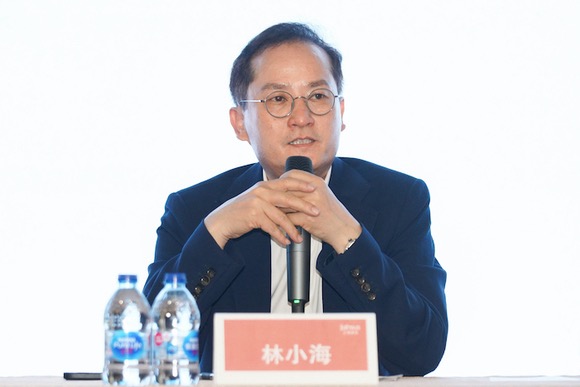
2024年,林小海出任上海家化董事长兼CEO后,开启了大刀阔斧的改革。其核心策略被概括为“聚焦核心品牌、聚焦线上、聚焦效率”。消费者明显感受到六神、玉泽等品牌在产品线上的精简以及价格策略的调整。上海家化正试图从天猫、京东、抖音等线上平台寻求增长,并开拓盒马、便利店折扣店等非传统线下渠道。林小海的目标明确:将上海家化从“面向世界的美妆公司”,转变为“立足国内、辐射海外的日用化妆品公司”。
相比之下,丝芙兰中国则选择了一条“重仓线下”的道路。尽管面临电商低价和免税渠道的夹击,丝芙兰依然坚持认为门店体验是其在中国市场差异化竞争的核心优势。目前,丝芙兰在中国拥有超过320家门店,并计划持续投资。
为了打破“国际大牌集合店”的刻板印象,丝芙兰中国近期大规模引入了毛戈平·光韵、闻献、酵色等受年轻消费者青睐的国货品牌。这种激进的本土化尝试,在合资架构下往往受制于决策流程,而转为独资后,丝芙兰中国无疑将获得更大的灵活性与主动权。
缩影:合资模式的退潮
上海家化与丝芙兰的“分手”,并非孤例,而是中国消费市场底层逻辑变迁的缩影。
在过去,外资品牌希望通过与本土企业合资,借力对方的线下渠道和***关系,从而快速打开市场。但在今天,美妆市场已进入全渠道比拼品牌力和运营效率的阶段。单纯的渠道借力已不足以构成核心竞争力,反而可能因为决策链条过长而错失市场机遇。
这一趋势在其他行业同样明显。在汽车工业中,合资车企的市场份额正不断被本土新势力蚕食;在化工领域,德国巴斯夫于2026年7月宣布退出运营三十年的吉林合资公司,转而全资投资87亿欧元在广东湛江建设生产基地。这也是巴斯夫迄今为止最大的海外投资项目。
随着中国改革开放程度的加深和市场成熟度的提高,“中外合资”这一特定历史时期的产物,正在被一种更加独立、灵活,也更具博弈色彩的新关系所替代。对于上海家化和丝芙兰而言,结束二十年的纠缠,或许正是各自轻装上阵、重新定义未来的开始。
本文由AI辅助生成