2026年9月1日,港交所钟声为全球最大时尚独角兽而鸣。希音(SHEIN)以约132亿港元募资额完成港股年内最大规模时尚品牌IPO。当市场还在为它418亿美元年收入(2025年数据,据招股书)追平Zara母公司Inditex而惊叹时,另一条暗线早已悄然铺开——这家用十几年走完对手数十年路的快时尚巨头,正试图将自己最核心的供应链能力"拆解"成行业公共品。这或许是比上市本身更值得追问的命题:当效率传奇成为过去式,希音的下一个增长极在哪里?
一、效率奇迹的B面:当"小单快返"逼近天花板
回看希音的崛起轨迹,本质上是一部对传统时尚供应链的颠覆史。它以"大规模自动化小单快返"(LATR)模式,将中国分散的制衣产能编织成一张反应速度以天计算的网络。据公开信息,2023年至2025年间,即便面对新兴平台入局和美国小额免税政策收紧等逆风,希音仍保持14.2%的复合年增长率(据招股书),覆盖全球约160个市场、2.73亿活跃顾客。
但两位数增长的另一面,是核心引擎的转速正在趋稳。时尚服饰作为基本盘,其全球市场规模增速早已进入个位数区间。与Inditex营收规模相当之后,单纯依靠自营品牌扩张的空间边际收窄。希音需要回答资本市场一个更现实的问题:存量时代的增量从何而来?
二、不选的路:为什么希音不做"全渠道Zara"
摆在希音面前的传统选项至少有两个:一是学Zara、优衣库,砸重金向线下零售渗透,构建全渠道闭环;二是效仿部分跨境电商平台,无限扩充第三方商家和品类,卷入价格消耗战。但从希音目前的战略路径看,它两条路都没有走。
线下重资产模式与希音轻快、数字化的基因存在本质冲突。据公开行业分析,Zara母公司Inditex线下门店网络经过数十年沉淀,其租金与人力成本占营收比重常年稳定在10%-15%区间。而希音自成立起便依赖线上直达消费者(DTC)模式,其履约成本结构完全建立在中心仓+跨境物流之上,若强行复制线下网络,不仅会拉低资产周转率,更可能侵蚀其引以为傲的价格优势。至于扩品类价格战,则可能稀释希音在时尚领域积累的品牌心智——那是它区别于纯平台型电商的核心护城河。
三、"基础设施化":一场更激进的生态实验
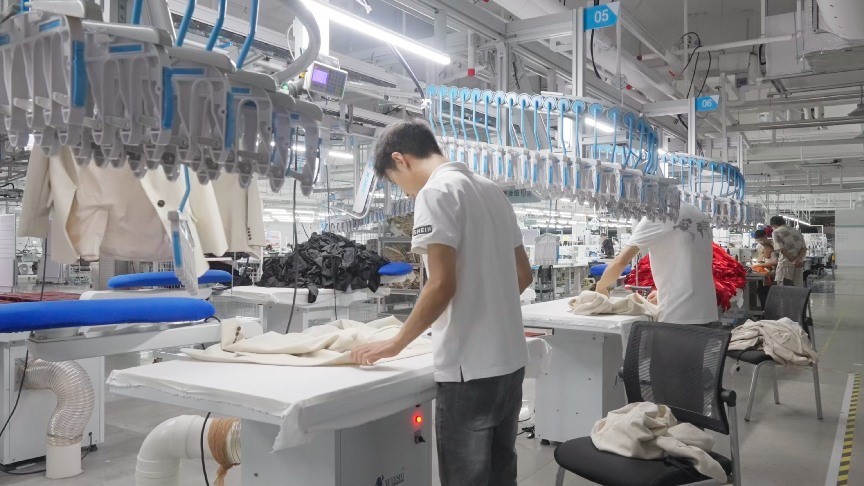
希音最终给出的答案是:将供应链能力产品化、平台化,向整个时尚行业开放。2025年10月上线的SHEIN Xcelerator计划,正是这一构想的落地载体。该计划脱胎于2021年面向个人设计师的SHEIN X项目,但此次升级后,合作对象扩展至不同规模的品牌方。
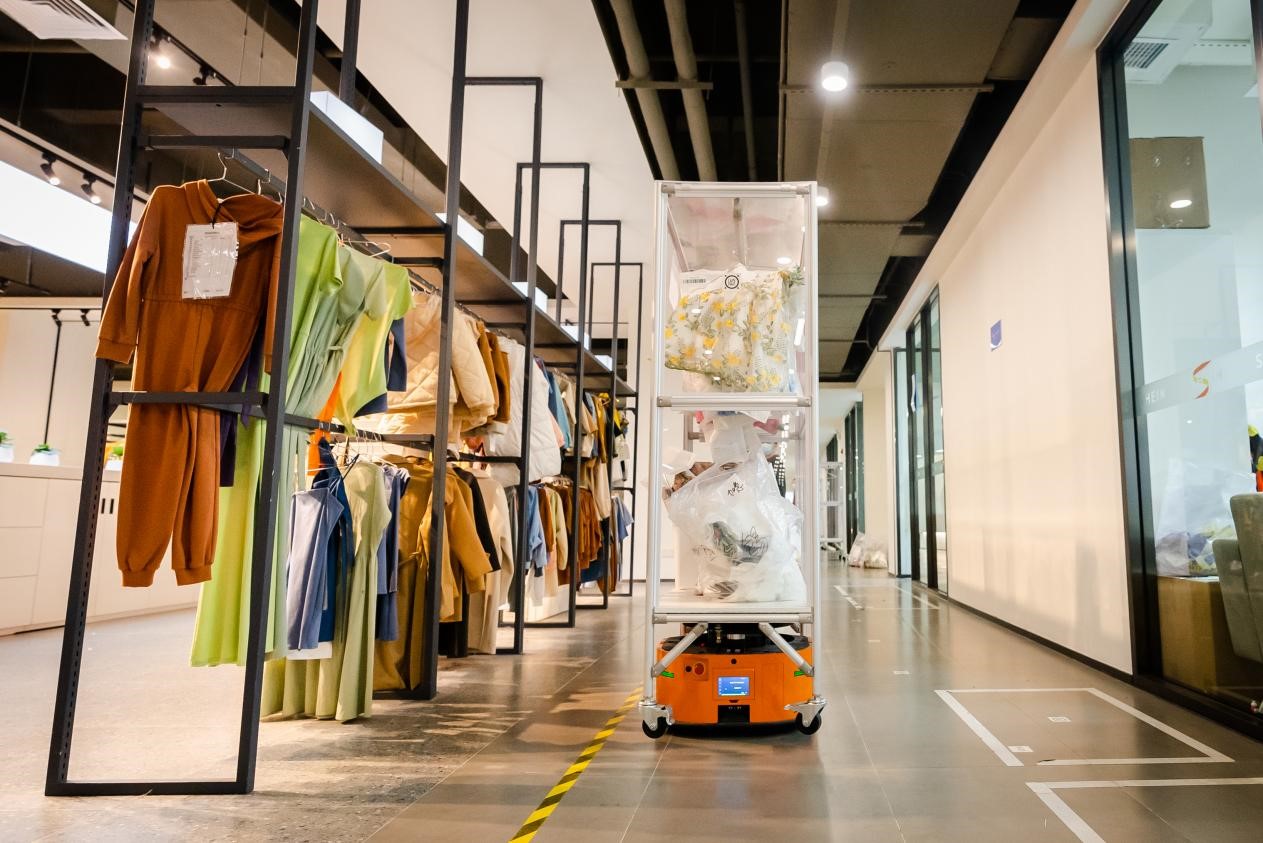
这一模式的核心逻辑在于产业链环节的重新切分。合作品牌保留设计创意、品牌定位等高附加值环节,希音则包揽生产、库存管理、跨境物流、营销及全球销售——相当于为合作方提供一整套"即插即用"的时尚供应链操作系统。这与传统外包模式有本质区别:后者通常将生产、电商运营、履约拆散给互不隶属的第三方,品牌仍需承担高昂的协调成本;而希音提供的是一体化闭环服务,各环节基于同一套数据和经营目标协同运转。
香港大学商学院一位关注供应链管理的学者在接受媒体采访时曾比喻:"这有点像云计算对IT行业的改造——企业不需要自己买服务器、搭机房,按需调用算力即可。希音想做的,就是时尚业的AWS。"
四、数据验证:从Missguided到更多"复活"样本
这一模式是否只是商业故事里的概念包装?希音招股书给出了初步验证数据。其中一个合作品牌在接入SHEIN Xcelerator后,第二年销售额增长15倍,营业利润率提升超30个百分点,存货周转天数缩短约三分之二。更广为人知的案例是英国品牌Missguided——该品牌曾进入破产管理程序,接入希音赋能体系后,2025年营收突破2.1亿美元(据公开报道),实现扭亏为盈。
这些案例揭示了一个关键转变:希音输出的不再是单纯的产能或流量,而是一套经过极端市场压力测试的供需匹配机制。它能够将中国供应链的柔性反应能力迁移到不同品牌、不同品类上,本质上是把"希音速度"变成一种可复用的标准服务。据招股书披露,截至2026年上半年,SHEIN Xcelerator已与超过30个品牌建立合作关系,覆盖欧美及中东市场,但该业务板块在总营收中占比尚不足3%。
五、硬币的另一面:开放供应链的隐性挑战
不过,将护城河开放为公共设施,本身蕴含多重张力。首先是品牌定位的模糊风险。当希音既运营自有品牌SHEIN,又为其他品牌提供供应链服务,如何处理自有品牌与合作伙伴之间的资源倾斜与竞争关系?一位长期跟踪跨境电商业的私募分析师对公开信息分析称:"如果某合作品牌的风格与希音自有产品线重叠,流量分配机制如何保证公允?这是平台化必然要面对的治理难题。"
其次是能力边界的考验。希音过去十多年的成功建立在服饰品类的高度聚焦上。将同一套供应链逻辑复制到鞋包、配饰乃至家居生活等品类时,生产周期、物流要求、供应商管理方式都会存在差异。据公开信息,SHEIN Xcelerator目前已涵盖时尚服饰及部分生活方式品类,但尚未大范围延伸至电子产品或食品等非关联领域。能否在跨品类扩张中保持"小单快返"的效率优势,仍需时间检验。
再者是地缘政治风险的结构性传导。美国"小额包裹免税"政策的收紧趋势,以及欧盟对纺织品环保合规的立法趋严,都可能对跨境供应链的稳定性造成扰动。希音在招股书中也明确将"国际贸易政策变动"列为主要风险因素。当希音为更多品牌承担生产与履约职能时,这些外部风险的影响将被同步放大,形成杠杆效应。
六、估值叙事切换:从GMV到生态价值
从资本市场的估值逻辑观察,希音此番战略转向有着更深的考量。传统时尚零售商的估值锚点往往在收入增速、门店扩张数和同店销售上,而"基础设施化"意味着希音的故事正在从"全球最大快时尚品牌"向"时尚产业数字化基础设施提供商"切换。后者在资本市场上通常享有更高的估值倍数——SaaS类企业的市销率(PS)往往能达到传统零售商的3至5倍。
但这一估值重估能否兑现,取决于两个核心变量:一是SHEIN Xcelerator的渗透率能否从目前的数十个品牌扩展至数百个甚至数千个,形成网络效应;二是该业务的毛利率是否能显著高于自营品牌销售。据招股书数据,希音2025年整体毛利率约为45%,而SHEIN Xcelerator计划尚处于投入期,其单位经济模型尚未单独披露。中金公司在2026年8月的一份研报中估算,若该业务在三年内贡献营收占比达到15%-20%,其平台化估值溢价或可推动公司整体PS提升1.5-2倍(该测算基于公开财务模型,不构成投资建议)。
回到希音上市本身,132亿港元的募资额虽然可观,但资本市场更看重的是资金投向。据招股书披露,募资净额中约40%将用于供应链基础设施升级及全球履约网络建设,约25%用于技术研发尤其是AI需求预测系统的迭代——这恰恰印证了希音将供应链作为核心产品而非单纯成本项的战略意图。上市不是终点,而是一个分水岭:在此之前,希音证明了自己是世界上效率最高的时尚卖手;在此之后,它需要证明自己能成为让整个行业更高效的那个"造钟人"。
(本文基于公开信息及招股书数据整理分析,不构成任何投资建议。投资有风险,入市需谨慎。)
本文由AI辅助生成