从1500亿到440亿:一年间的估值重置
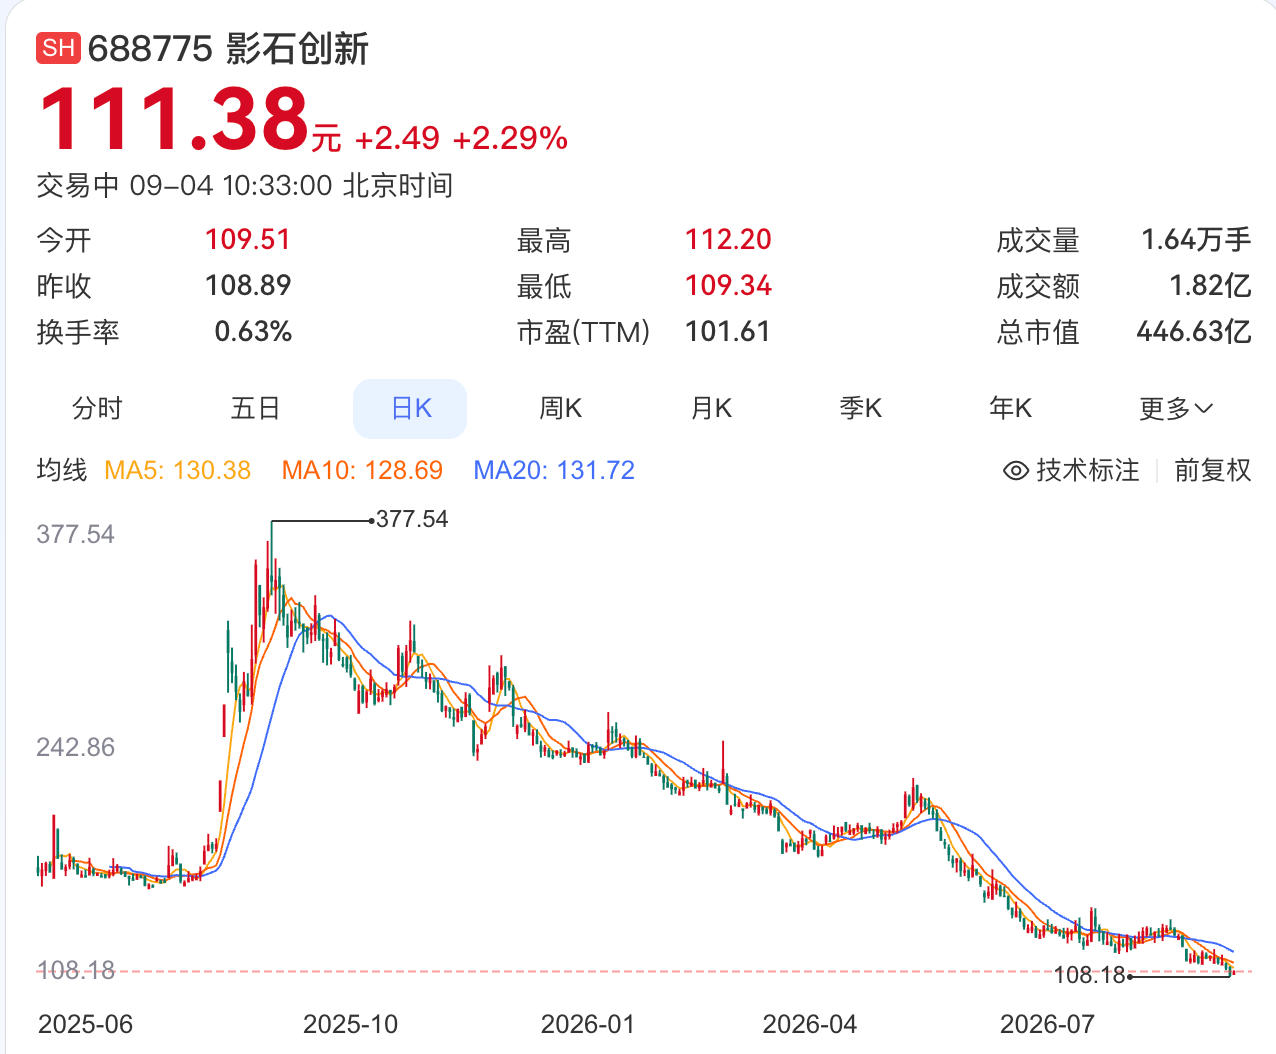
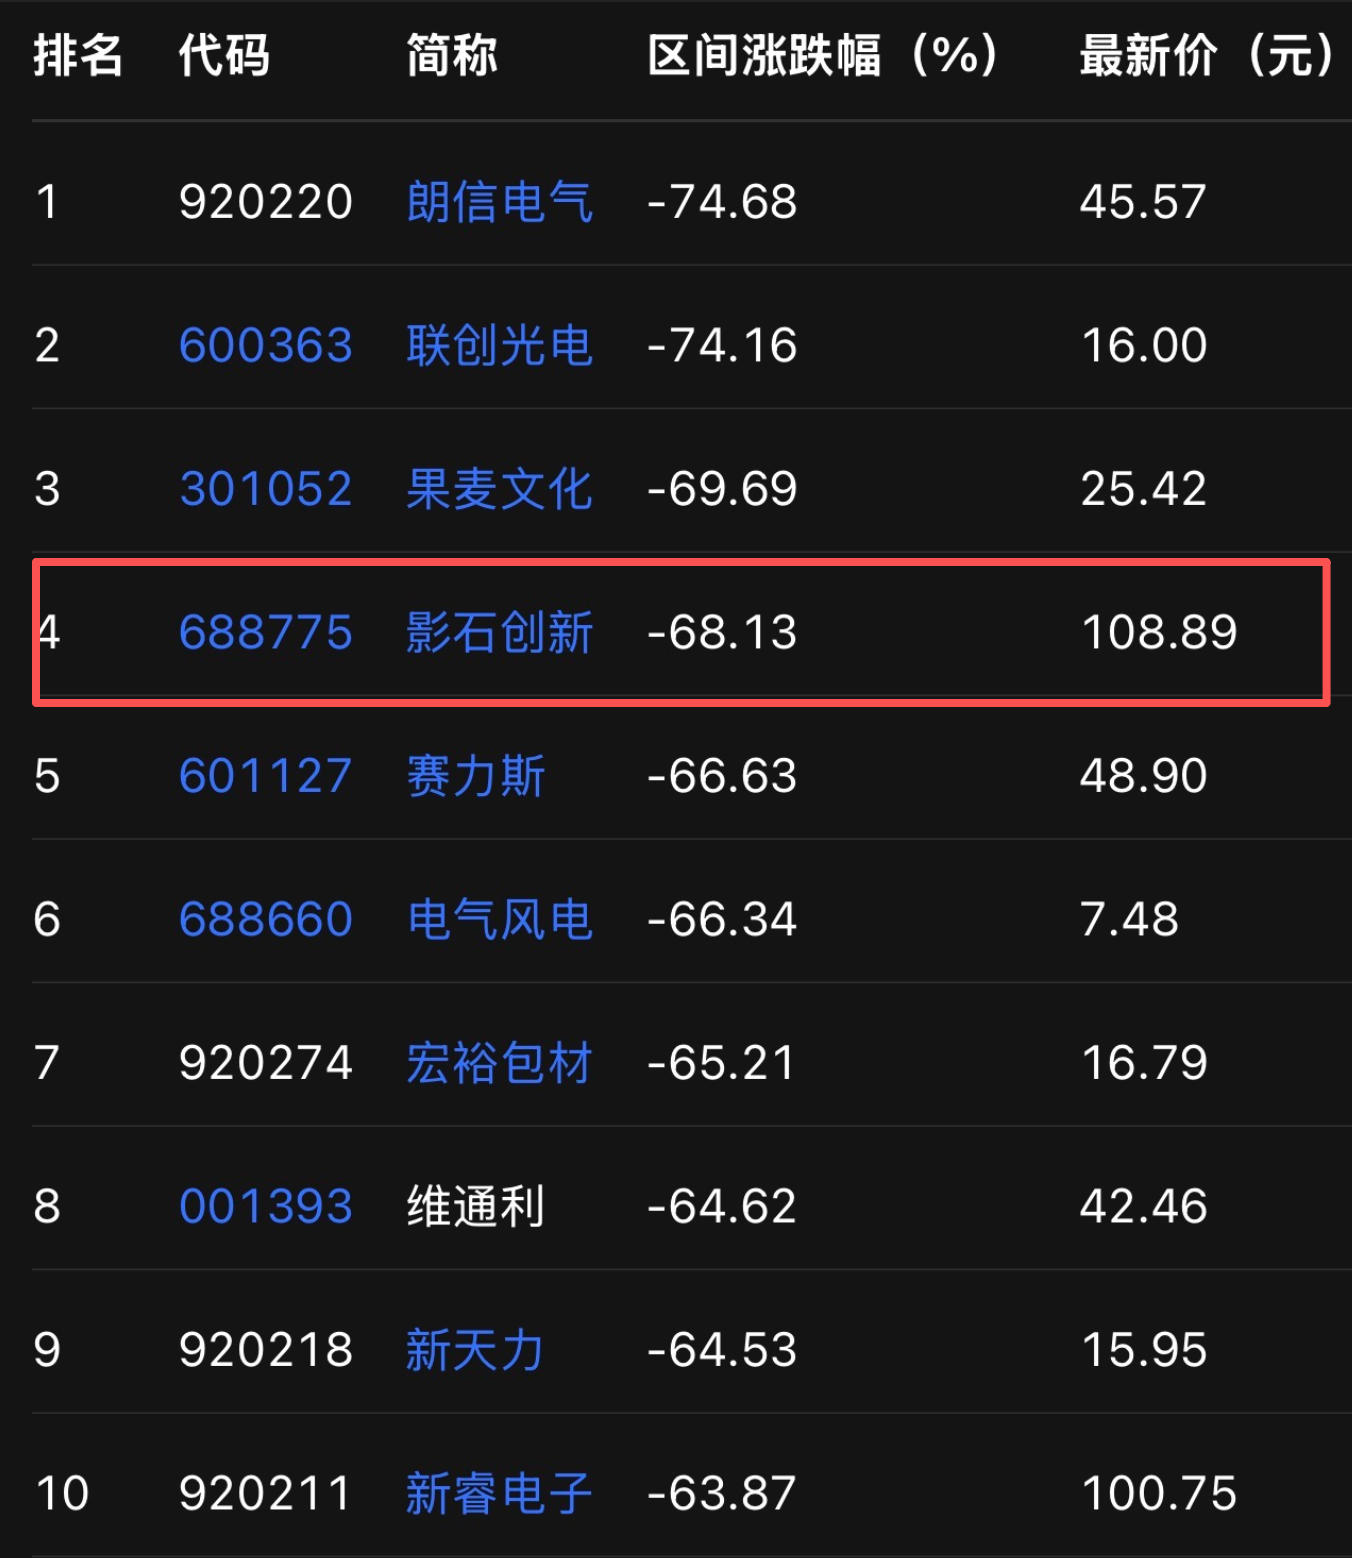
对于在2025年高位买入影石创新(688775.SH)的投资者而言,过去一年无疑是一段艰难的持仓经历。据公开信息,截至9月4日发稿,公司股价报111.38元/股,总市值约446亿元,而2025年9月股价曾触及377元历史高点、市值一度逼近1500亿元——一年时间,市值缩水超千亿元,累计跌幅约71%。在此前一年(2025年9月4日至2026年9月3日)的A股跌幅排行中,影石创新以68%的区间跌幅位列第四。
这只被誉为“全景相机第一股”的科创板公司,上市之初曾是被资本热烈追捧的明星:2025年6月11日以47.27元发行价登陆科创板,开盘即大涨285%至182元,三个月后股价翻至377.77元。彼时市场赋予它“全球细分龙头+AI硬件+出海标杆”的三重叙事,估值溢价远超消费电子同行。如今,股价较峰值回撤约七成,落差之大,值得每一位投资者审视其背后的逻辑变化。
增收不增利:半年报暴露的核心矛盾
股价深度回调并非无迹可循,最直接的导火索是盈利数据的恶化。根据影石创新2026年半年度报告,上半年公司实现营业收入55.17亿元,同比增长50.29%,营收扩张的态势依然强劲;但归母净利润仅3040.73万元,同比下滑94.15%;扣非净利润更是亏损1533.92万元,为上市以来首次由盈转亏。
分季度看,恶化的趋势在加速:二季度单季营收约30.35亿元,同比增速从一季度的83.11%放缓至约31.08%;单季归母净利润约为负5421万元,而上年同期为盈利3.4亿元。毛利率的变化同样醒目——上半年综合毛利率41.42%,较上年同期的51.22%下降近10个百分点,其中二季度单季毛利率同比下降约11.9个百分点。
公司在财报中给出的解释主要有三条:一是受全球存储芯片供需波动影响,DDR等芯片价格维持高位,上半年战略采购金额接近20亿元,备货推高了当期成本;二是全景无人机等新业务尚处市场教育阶段,研发、产线与渠道投入较大,未形成规模效应;三是研发投入占营收比例升至18.78%,进一步压缩了利润空间。
解禁与减持:供需层面的持续压制
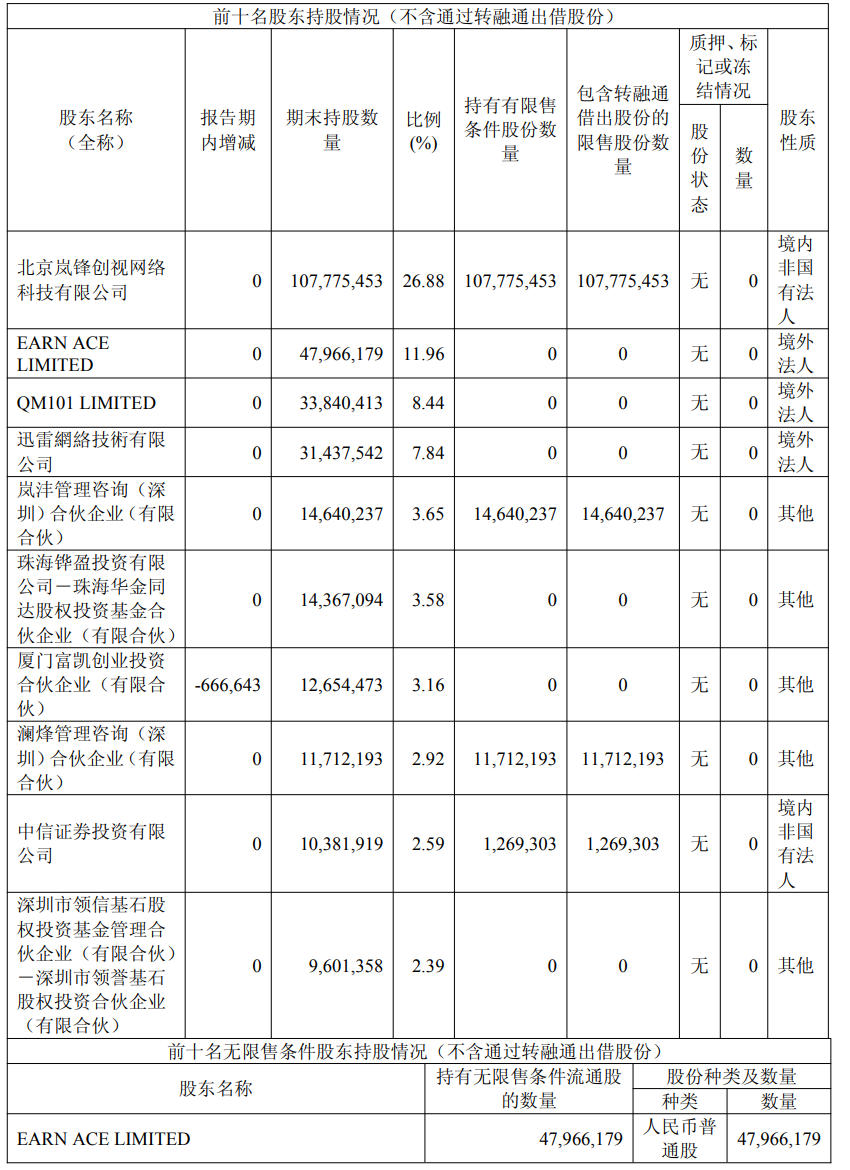
基本面之外,筹码结构的变化也在影响股价。2026年6月11日,影石创新上市满一周年,2.27亿股限售股正式解禁,按解禁日收盘价计算对应市值超370亿元。半年报显示,前十大股东中的厦门富凯创业投资合伙企业已减持约66.66万股。据公开信息,近三个月公司大宗交易累计发生66笔,合计成交金额14.65亿元,早期投资者兑现收益的迹象较为明显。
8月28日半年报披露次日,股价收报119.30元,较历史高点回撤约68%;9月3日盘中下探至108.18元,刷新上市以来新低。新品的密集发布也未能扭转趋势——2026年上半年,公司先后推出Snap手机自拍屏、MicPro无线麦克风、与徕卡联合研发的Luna Ultra 8K云台相机、X6超旗舰全景相机及Luna Pro云台相机,半年内发布五款新品,覆盖多个品类,但股价依然单边走低。
市场在担心什么:天花板与竞争的双重拷问
一年前,市场将影石创新视作“下一个大疆”,认为全景相机��是起点,公司有望在更广阔的智能影像领域持续扩张。一年后,预期出现了明显修正。一方面,赛道天花板开始被重新定价——据IDC统计,2025年全球全景相机市场规模约12.12亿美元,全年出货约250万台,仅占手持智能相机大盘的12%至15%,渗透率有限;另一方面,大疆在相近品类的步步紧逼,让“细分龙头”的护城河面临实际检验。
客观而言,影石创新的基本盘并未坍塌:营收仍在以50%的速度增长,产品矩阵持续拓宽,研发投入维持高位。真正的问题在于,当“高成长故事”切换为“增收不增利”的现实,市场愿意为这份增长支付怎样的估值。存储芯片成本何时回落、新业务何时形成规模效应、与大疆的竞争格局如何演变,将共同决定这场估值重置的终点。
对于普通投资者而言,影石创新的案例提醒了两件事:一是上市初期的稀缺性溢价与三重叙事叠加,往往透支了未来数年的增长预期;二是解禁潮叠加业绩变脸时,股价的调整可能远超基本面恶化的幅度。接下来,三季报中毛利率能否企稳、存储芯片采购成本的变化趋势,将是最值得跟踪的验证信号。
风险提示:投资有风险,入市需谨慎。本文基于公开信息撰写,仅供参考,不构成投资建议。
本文由AI辅助生成