备案量同比增37.51%,托管机构却少了5家
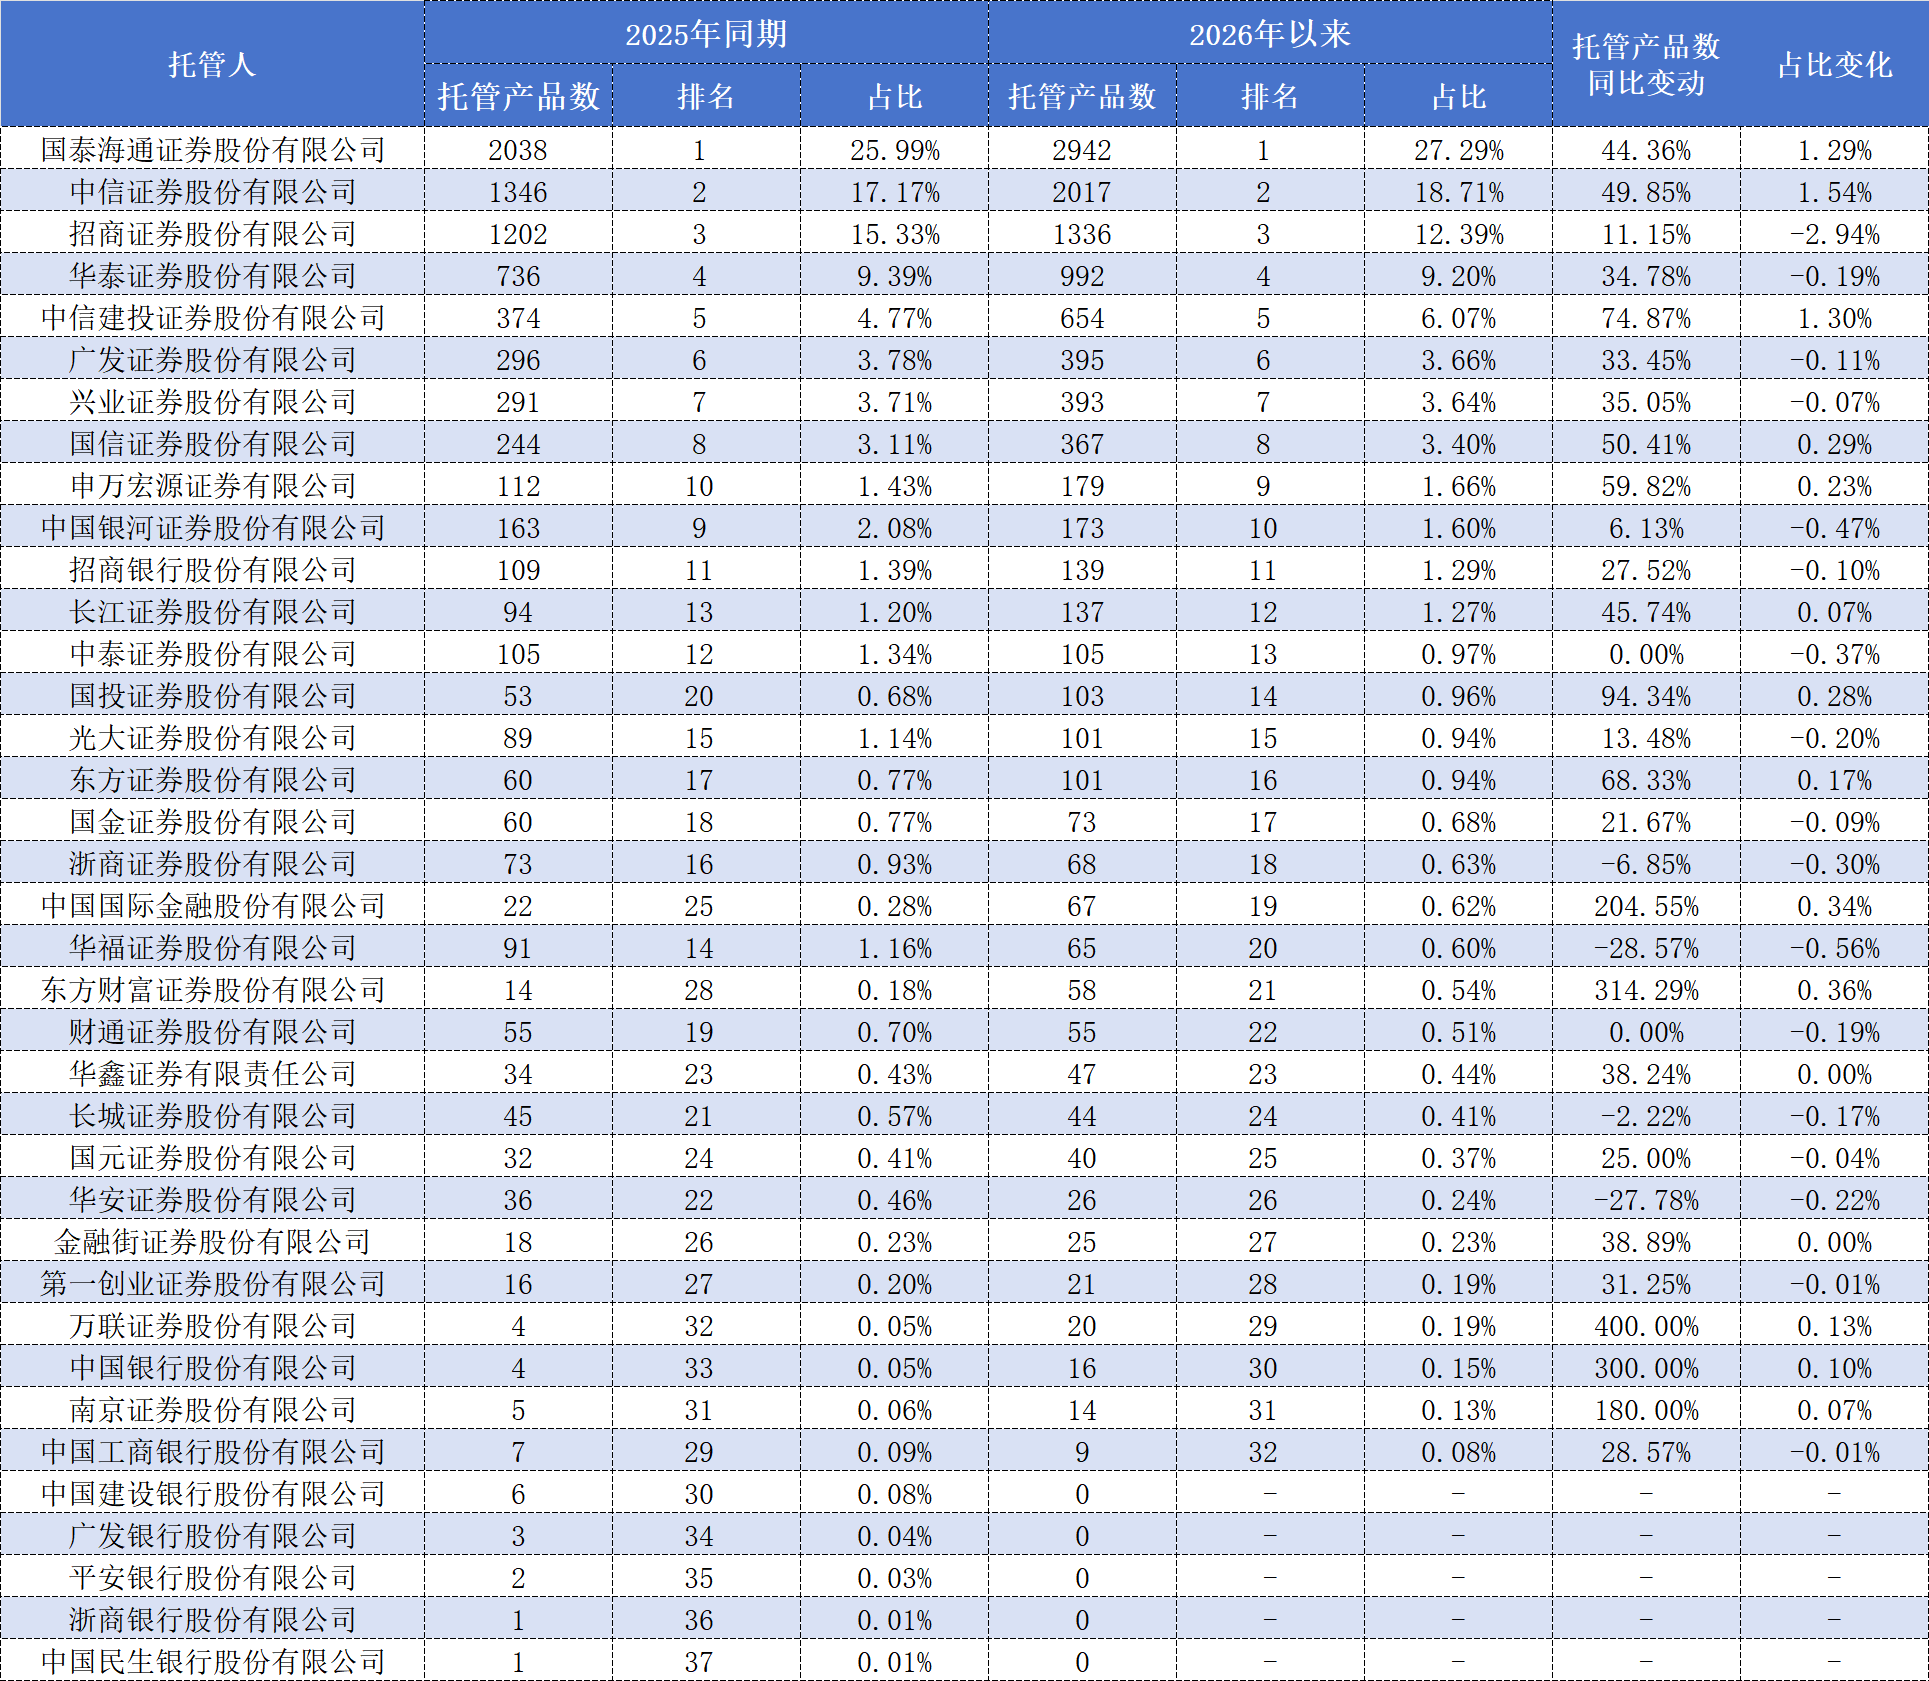
证券类私募产品的备案节奏,在今年明显加快。据Wind数据,截至9月8日,2026年以来已有10782只证券类私募产品完成登记备案,较去年同期的7841只增长37.51%。但据公开信息统计,同期参与托管这些产品的机构数量不增反降,从去年同期的37家缩减至32家。
这意味着,在产品数量大幅扩容的同时,托管市场的参与者反而在收缩。建设银行、广发银行、平安银行、浙商银行、民生银行等去年曾少量承接证券类私募产品托管业务的机构,截至9月8日尚未出现在年内新备案产品的托管人名单中。
前八家吃掉八成四,座次与去年完全一致
托管市场的集中度还在进一步提高。截至9月8日,2026年以来备案的证券类私募产品中,托管数量排名前八的机构依次为国泰海通证券、中信证券、招商证券、华泰证券、中信建投证券、广发证券、兴业证券和国信证券。这八家机构合计托管9096只产品,合计占比由去年同期的83.24%提升至84.36%。
值得注意的是,前八名的名单与座次与去年同期完全一致,但内部分化正在加剧。国泰海通证券以2942只的托管数量稳居首位,同比增长44.36%,占比从25.99%升至27.29%。中信证券以2017只排在第二,同比增长49.85%,占比从17.17%升至18.71%。
排名第三的招商证券则走出了不同的曲线。其年内托管产品数量为1336只,同比仅增长11.15%,占比从15.33%下滑至12.39%。对比去年同期的托管客户结构,变化更为直观:2025年同期,招商证券托管产品数量最多的三家私募为博润银泰投资、京华世家私募和上海宽德私募,托管数量分别为54只、25只和22只;而今年以来,这三家私募旗下由招商证券托管的产品分别仅为12只、2只和4只。

中小机构退场,头部券商“强者恒强”
增速最快的是中信建投证券和国信证券。中信建投年内托管654只,同比增长74.87%;国信证券托管367只,同比增长50.41%。华泰证券、广发证券、兴业证券的同比增长率则在33%至36%之间,但占比相较去年同期均略有下滑。
有业内人士对记者分析,托管人角色近年来已发生实质变化:不再只是资金保管,净值复核、投资监督、穿透核查、异常事项上报、信息披露复核等法定履职要求全面抬升。系统建设、风控体系、人力储备和综合PB服务能力的差距,使得头部机构优势被放大,而部分中小银行在成本与合规压力下选择收缩甚至退出这一领域。
头部私募选托管:六家券商占了近八成
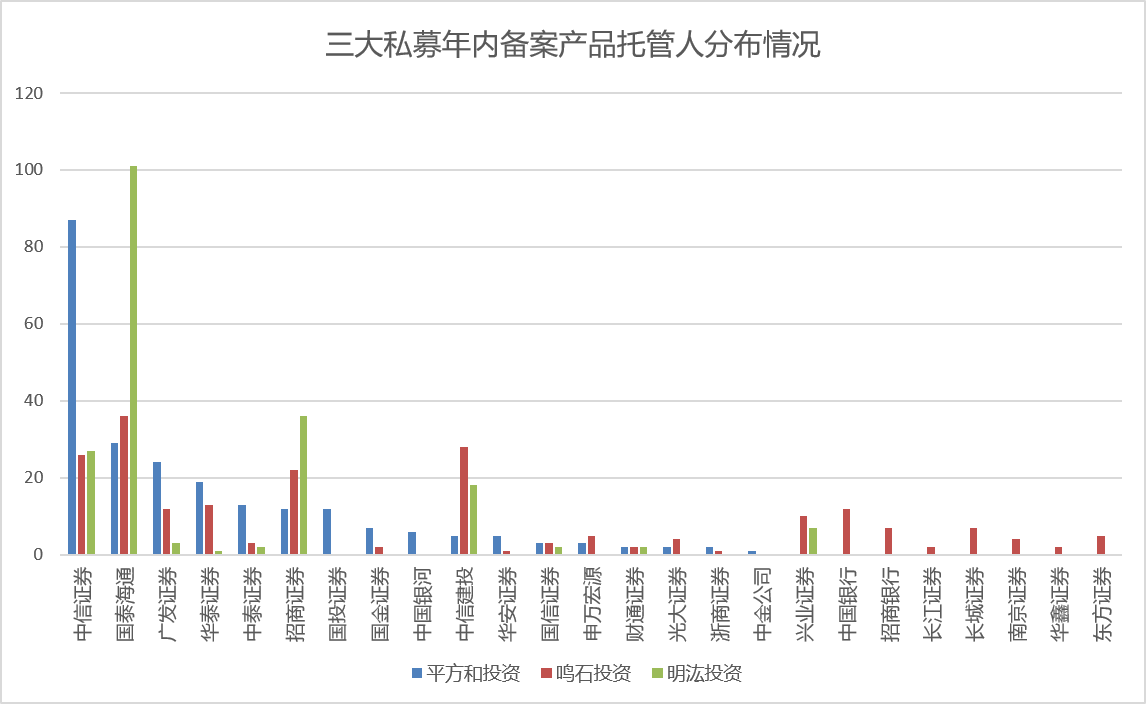
从私募一端看,“强强联合”的趋势同样明显。以年内备案产品数量前三的平方和投资、鸣石私募和明汯投资为例,三家合计备案638只产品。其中国泰海通证券托管166只、中信证券托管140只,两家合计占比47.96%;再加上招商证券70只、中信建投51只、广发证券39只、华泰证券33只,六家券商合计托管占比达78.21%。
具体到各家,策略又有所不同。平方和投资年内备案232只产品,合作托管人多达17家,其中中信证券以87只遥遥领先,国泰海通证券和广发证券分别为29只和24只,华泰证券、中泰证券、招商证券、国投证券托管数量也均在10只以上。截至发稿,记者未能联系到上述部分银行及私募机构就托管选择标准作出回应。
托管人数量从37家降至32家,前八家份额升至84.36%——两组数字指向同一个方向:在合规成本上升与产品备案放量的双重作用下,证券类私募托管市场正在经历一轮结构性洗牌,而洗牌的受益者,目前看仍是那些已经占据领先位置的头部券商。
本文由AI辅助生成



