原料药毛利率腰斩至17% 国药现代盈利缓冲带消失
8月26日晚间,国药现代2026年半年度报告挂网。对于关注这家原料药龙头的投资者而言,这份报表的阅读体验堪称煎熬——收入继续下滑尚在预期之内,利润端的加速恶化却超出了多数人的心理准备。更令市场警觉的是,经营活动现金流出现明显收缩,公司过去赖以缓冲业绩压力的费用压缩空间,正在迅速收窄。
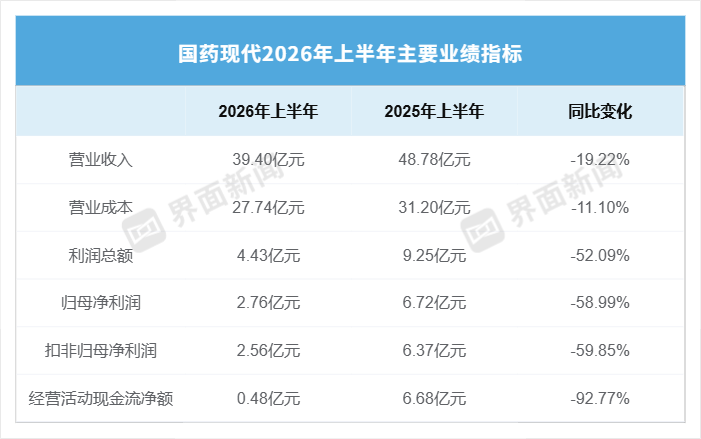
据公开信息,国药现代上半年营业收入延续下降趋势,而归母净利润的降幅已显著扩大。这一变化的背后,是支撑公司此前利润韧性的"安全垫"正在失效。回顾2025年上半年,尽管营收同比下降18.16%,但公司通过大刀阔斧的费用压降——销售费用同比削减62.69%,销售费用率减少6.54个百分点——成功将归母净利润降幅控制在6.46%。彼时原料药及医药中间体板块毛利率仍稳定在32%左右,费用端的腾挪为利润提供了有效缓冲。
今年的半年报则呈现出截然不同的图景。上半年,公司营业成本降幅小于收入降幅,销售费用同比下降14.00%,管理费用下降3.42%,研发费用下降26.61%;财务费用更是由上年同期的负3357.40万元转为正1591.36万元。费用端能挤出的水分已近极限,而收入端的降价压力却如潮水般涌来。
压力的核心集中在医药中间体及原料药板块。据公开信息,该板块上半年毛利率已从2025年同期的32%左右骤降至17%左右,几近腰斩。吊诡的是,在毛利率大幅坍塌的同时,多款主要产品的销量反而实现了较快增长。公司半年报对此的解释是,受抗生素领域产能释放、市场供给过剩、海外市场变化以及集采降价效应向产业链上游传导等因素影响,公司选择通过"以价换量"维持市场份额。
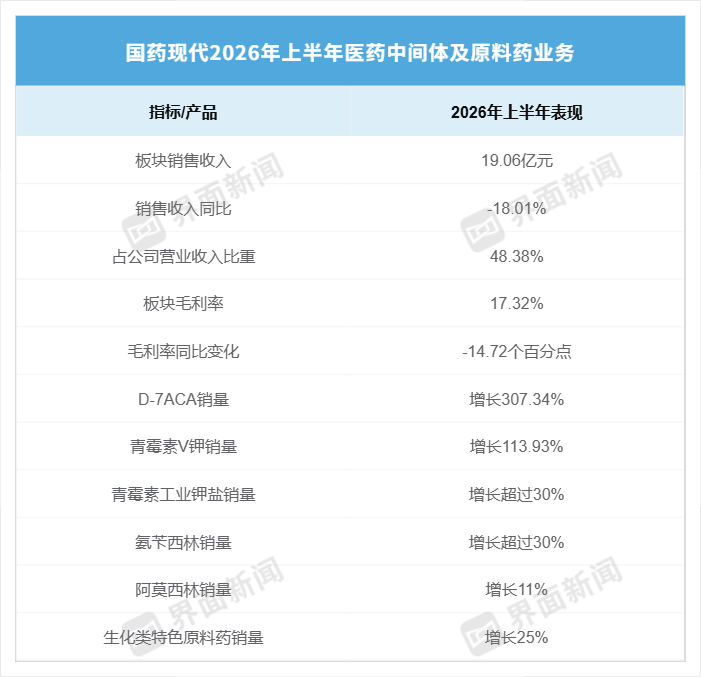
然而,销量增长并未转化为收入和利润的同向增长。在销售价格同比明显下降的背景下,增量未能抵消单位产品盈利空间的急剧收缩。更棘手的是,成本端的压力并未同步缓解。公司半年报提到,部分上游原料采购价格上涨,使营业成本下降幅度低于收入降幅。虽然上半年集中采购率已进一步提高至53.86%,公司通过集中谈判等方式推进采购降本,但从最终毛利率表现看,降本力度仍未覆盖销售端价格下降和部分原材料价格上涨带来的双重冲击。
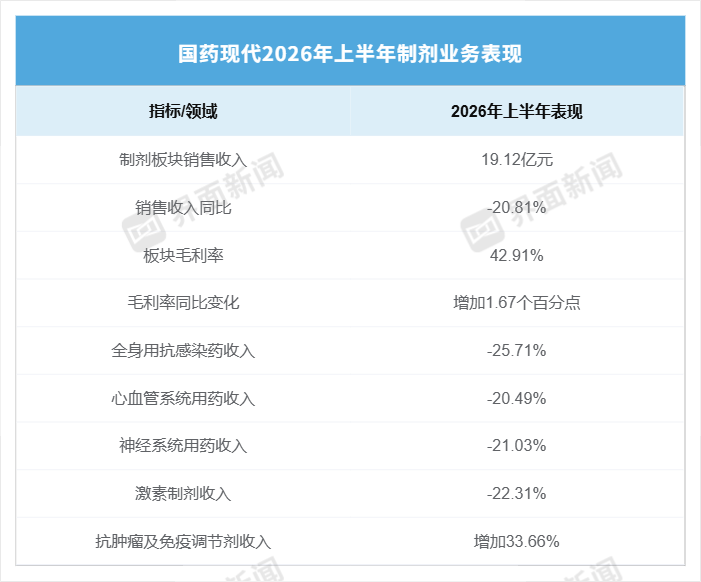
相比之下,制剂板块的表现显得相对稳健。据公开信息,制剂板块同样受到集采联动降价、市场竞争和终端需求变化的影响,多数主要治疗领域收入下降,但采购降本使板块毛利率有所提升。这种分化进一步说明,当前国药现代的业绩症结并非全行业的系统性萎缩,而是原料药业务特有的价格周期与供需错配。
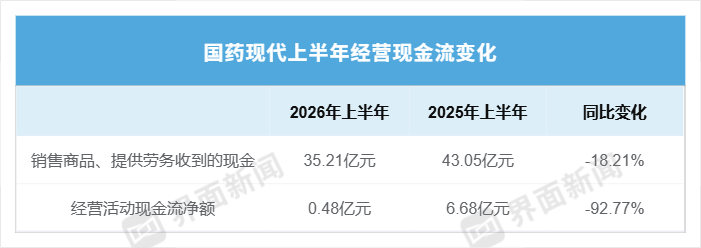
利润之外,现金回收的恶化同样值得警惕。公司称,营业收入下降以及票据回款增加,使销售商品、提供劳务收到的现金减少。经营现金流的下降幅度明显高于收入降幅。现金流量表同时显示,上半年购买商品、接受劳务支付的现金由18.40亿元增至22.21亿元,也对经营现金流形成压力。这意味着公司在产业链中的议价能力正在经受考验,现金流的健康度已成为独立于利润表的另一重风险信号。
在主营业务承压的背景下,国药现代仍在推进集团内部的化学制药资产整合。8月20日,公司公告拟以4.06亿元现金收购国药集团国瑞药业有限公司51%股权。交易完成后,国瑞药业将成为控股子公司。公司称,此举旨在丰富产品管线、强化业务协同,并彻底解决同业竞争问题。但国瑞药业目前仍处于亏损状态——2025年净亏损4529.44万元,2026年1月至5月净亏损已达1.24亿元,其中计提资产减值4648.34万元,并受到补交税费等非经常性因素影响。将一家亏损资产并入报表,短期内难以对业绩形成正向贡献。
从半年报呈现的变化来看,国药现代当前需要解决的核心问题已经集中到主营业务盈利能力。过去依靠费用压降可以一定程度缓冲收入下降,今年原料药价格和毛利率明显下行后,这一空间已经收窄。后续业绩能否修复,一方面很大程度上取决于原料药市场价格和供需关系能否企稳,另一方面也要看销量增长能否逐渐转化为收入和利润,以及经营现金流能否同步改善。
投资有风险。本文仅供参考,不构成投资建议。
```本文由AI辅助生成