MAIA ACTIVE两年净增17店:安踏瑜伽版图扩张远逊迪桑特
2026年11月,一家超过2000平方米的"MAIA ACTIVE Fitness Club by PURE"将在安踏上海总部斐乐酒店三层正式营业。这是MAIA ACTIVE被安踏收购两年多来最大胆的线下动作——从卖瑜伽裤,到卖运动场景。但一个问题随之浮现:为何这份"最大胆"迟到了整整两年?
时间拨回2023年10月。安踏集团以约75%股权将MAIA ACTIVE收入囊中,将其定位为"专为亚洲女性设计的专业运动品牌",意在补上集团在女性瑜伽运动领域的空白。品牌总裁赵光勋在2025年公开表态:希望MAIA ACTIVE在未来3到5年内成为瑜伽领域第一,"让女性想到瑜伽运动,就会想到MAIA ACTIVE"。
雄心与现实之间存在落差。据公开信息,收购时MAIA ACTIVE拥有36家门店,截至2026年中报披露为53家,两年半仅净增17家。安踏集团2025年给出的年度目标仅为"年底50到60家",最终落在52家;2026年上半年也仅净增1家。这一扩张节奏,与同集团的中高端运动品牌迪桑特形成鲜明对照——后者目前门店已达261家,年销售额已突破百亿元。迪桑特同样由安踏收购、同样定位中高端,却走出了截然不同的增长曲线。
业绩层面的差距更为显著。MAIA ACTIVE始终未被安踏单独披露财务数据,而是合并在迪桑特、可隆所在的"所有其他品牌"分部中。2026上半年,该分部收入106.9亿元,同比增长44.2%,但MAIA ACTIVE在其中的占比无从得知。已有的公开数据显示:品牌2021年销售额约3亿元,2022年约5亿元,2024年营收同比增长30%。即便按乐观估算,其年营收规模与lululemon大中华区2025财年17.55亿美元(约合人民币119亿元)的体量相比,仍不在一个量级。
市场教育的窗口期正在收窄。lululemon已完成中国消费者对"瑜伽服可以卖到几百上千元"的认知培育,其2026财年第一季度中国大陆可比销售额同比增长20%,门店已覆盖45座城市。更紧迫的是新入局者的涌入:年销售额达10亿美元的美国品牌Alo Yoga中国首店已落地香港K11 MUSEA,预计今年秋季开业,天猫首店开业一分钟销售额破千万;NikeSKIMS也在上海太古里开设了中国首个线下空间,主打时尚化路线。本土品牌JU ACTIVE、XEXYMIX等新锐玩家通过高性价比策略向三四线城市下沉,李宁也在加码瑜伽品类,优衣库、迪卡侬则持续分流入门级消费者。
MAIA ACTIVE并非没有调整。收购完成后,品牌对产品线进行了大幅收缩,砍掉15%的非瑜伽品类,将资源聚焦于专业瑜伽、"瑜伽plus"综训及"瑜伽360"生活场景三大主线。定价策略上,核心瑜伽裤产品零售价维持在300至500元区间,约为lululemon的一半。但这一价格优势正在收窄——lululemon近年折扣力度有所放宽,部分产品折后价已下探至500元以内。与此同时,MAIA ACTIVE与PURE Yoga在2024年推出的"PURE by MAIA ACTIVE"联名产品线,瑜伽裤价格达到850元上下,已与lululemon正面交锋。
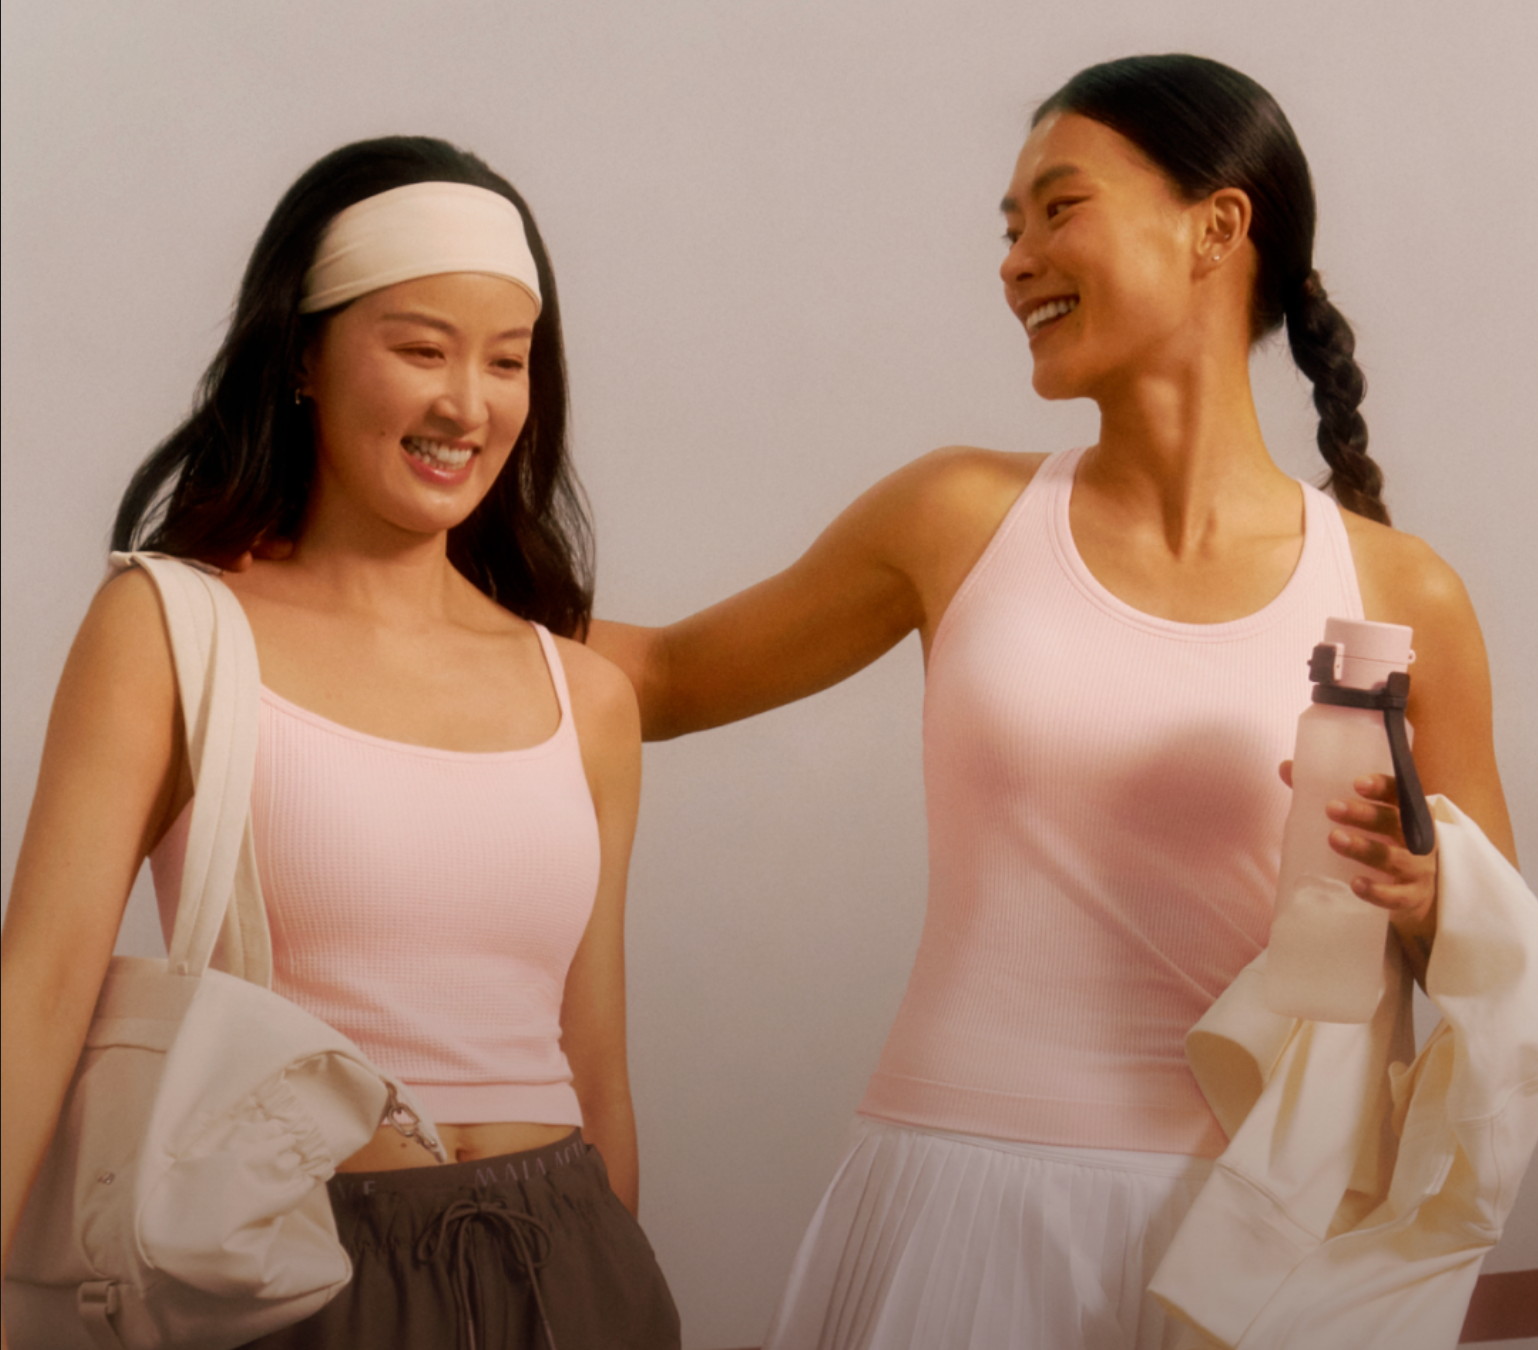
联合PURE开设实体健身房,是MAIA ACTIVE试图打破僵局的一步棋。这是双方继联名产品线后的再次合作,逻辑与lululemon早期的路径相似——通过线下体验空间建立品牌认同,再反哺产品销售。但此时的市场环境与lululemon初入中国时已大不相同:赛道已从蓝海变为多方围猎的红海。
新的变量来自人事调整。丁少翔接管MAIA ACTIVE的业务汇报线后,正将迪桑特的区域突破策略复制到该品牌身上。2026年7月沈阳万象城开出东北首店,8月哈尔滨西城红场开出黑龙江首店,长春门店也在计划中。沈阳万象城是东北地区唯一的全国"百亿商场",迪桑特、可隆在此长期保持头部销售表现,MAIA ACTIVE显然希望借助同一片消费土壤打开局面。
安踏集团董事局主席丁世忠在2026年中报业绩会上表示,MAIA ACTIVE品牌将按计划推进,"今年下半年和明年将会在财务数据、产品和店铺方面有改变"。从卖产品到卖场景,从保守扩张到区域突破,MAIA ACTIVE的棋局正在重新布子。但瑜伽领域第一的目标,究竟是靠开店还是靠造场景,市场仍在等待答案。
投资有风险。本文仅供参考,不构成投资建议。
本文由AI辅助生成