一位老客户的账本,照出LVMH的估值落差
在上海静安寺商圈一家写字楼里,做了十几年消费品投资研究的陈女士保留着一个习惯:每年记录自己和身边朋友的奢侈品支出变化。今年她的账本里,手袋和成衣的占比第一次跌到了一半以下,取而代之的是金条、一次冰岛旅行和一件高端户外硬壳。"以前觉得包是资产,现在买之前会先查二手保值率,再决定要不要下单。"
她的这种犹豫,正在资本市场被放大成一张K线图。9月3日,LVMH股价盘中最低触及425.35欧元,收于431.05欧元,为2020年以来最低水平。相比2023年4月904.6欧元的历史高点,股价已回落超过一半。三年前,这家集团还曾以超过5000亿美元的市值成为欧洲首家达到这一规模的上市公司。
业绩其实在改善,但市场要的不是"止跌"
从财报看,LVMH的最新经营数据并不算难看。2026年上半年集团收入386亿欧元,按报告口径下滑3%,有机增长2%。最受关注的时装与皮具业务在二季度实现有机增长1%,是该部门近两年来首次恢复季度增长,包括中国在内的亚洲市场(日本除外)也延续了2025年下半年以来的改善趋势。
问题出在市场预期上。据路透社援引的分析师一致预期,市场此前预计时装与皮具二季度增幅约为1.7%,实际数字低于预期。财报发布后,多家机构下调了LVMH目标价。资本市场等待的不是这家巨头停止下滑,而是Louis Vuitton、Dior等核心品牌重新给出更明确的增长动力。
把时间轴拉长,压力的来源会更清楚。集团收入从2023年的861.53亿欧元降至2024年的846.83亿欧元,2025年进一步降至808.07亿欧元;经常性经营利润同期从228.02亿欧元降至177.55亿欧元。时装与皮具部门的收缩更为明显——收入从2023年的421.69亿欧元降至2025年的377.7亿欧元,经常性经营利润从168.36亿欧元降至132.09亿欧元,亚洲市场(日本除外)占整体营收比例下滑了4个百分点。LVMH并不披露路易威登和Dior各自的完整收入,但作为集团利润的压舱石,这个部门连续三年承压,本身就说明了问题。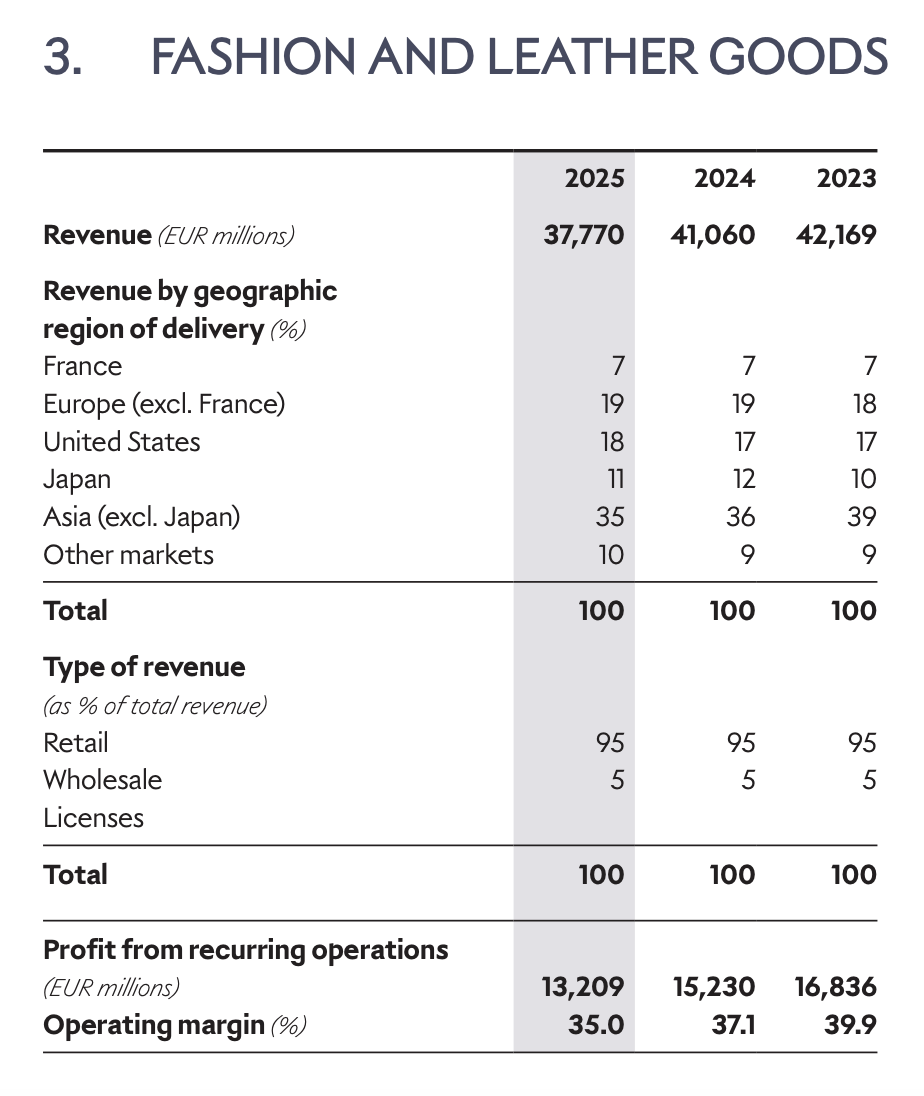
消费者的钱去了哪里
陈女士的账本并非孤例。中国市场的奢侈品消费并没有消失,而是被重新分配。世界黄金协会数据显示,2026年上半年中国金饰需求因金价波动同比下降30%,但按金额计算的消费支出仍保持增长;金条、金币及黄金ETF等投资需求占同期中国黄金需求总量的66%。
户外与运动品类也在分流高消费人群的预算。据公开信息,天猫户外近两年引入商家超过5000个,今年以来户外新锐品牌成交同比增长六成,始祖鸟、猛犸象等高端品牌持续扩张。麦肯锡2026年针对中美超过2000名奢侈品消费者的调查显示,若拥有更多可支配收入,旅行已成为两个市场消费者最优先考虑的支出方向,高于任何一种奢侈品商品。
麦肯锡同一项调查还显示,中美消费者购买奢侈品时对"情感连接"的重视程度已超过工艺、历史和稀缺性;在美国,68%的受访奢侈品消费者认为新兴或颠覆性品牌更能代表自己的身份。与此同时,AI和科技行业正在制造一批新的高净值人群���相比过去依靠明显Logo完成身份识别,这部分人群对奢侈品的显性兴趣明显更低。
LVMH看到了变化,只是体量转不过身
LVMH并非完全错过这轮变化。旗下Loro Piana正是低调奢华风格的代表,2026年上半年保持强劲表现;Tiffany和Bvlgari推动钟表珠宝部门上半年有机增长9%,是集团表现最好的业务之一。真正的难题在于,这些增长体量还不足以取代路易威登和Dior曾经扮演的角色——对一家年营收超过800亿欧元的巨头而言,"大象转身"需要的不只是一个成功的子品牌。
一位常年关注奢侈品二级市场的评估人士的观察与陈女士的感受相互印证:部分中产消费者在下单前会以二手市场保值表现来判断品牌溢价是否值得,冲动消费明显减少。不过对核心富裕客群而言,品牌历史、工艺与稀缺性仍能支撑消费,只是他们同样拥有了更多替代选择。
对LVMH来说,眼下的低估值更像市场给出的一张考卷:业绩的边际改善已经证明下滑在收敛,但要让431欧元的股价回到过去,需要的是消费者重新相信,一只路易威登手袋仍是那一笔预算里最好的答案。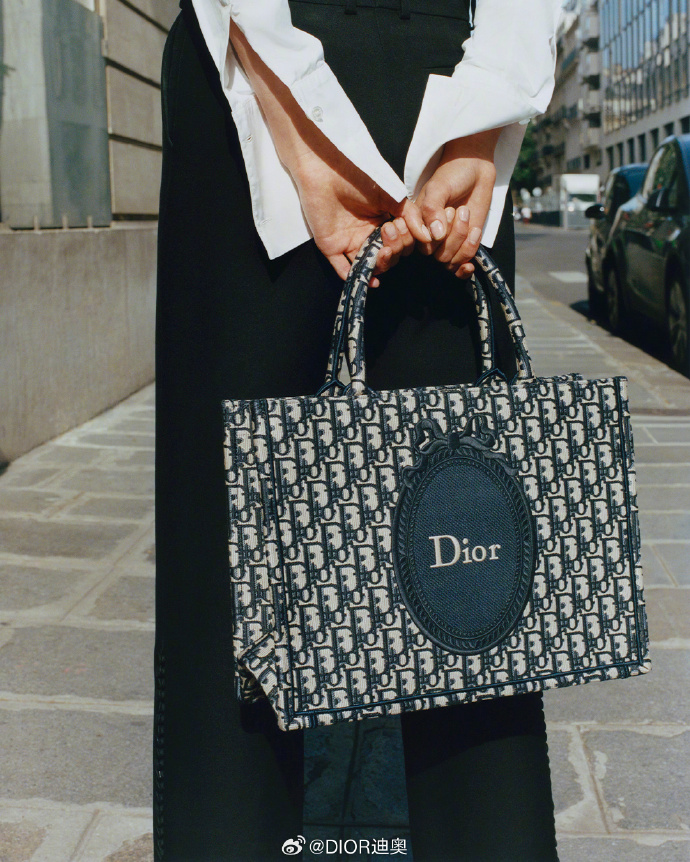
投资有风险,本文仅供参考,不构成投资建议。
本文由AI辅助生成