从600台到2000台:LEAP发动机大修潮的斜率
国际航空运输协会(IATA)2025年6月发布的报告给出了一个陡峭的增长曲线:LEAP系列发动机年度进厂维修量将从2025年的约600—800台次,攀升至2030年的1800—2000台次,到2040年将突破5000台次。这意味着未来五年内,全球LEAP发动机维修需求将至少翻两番。而这仅仅是新一代窄体客机动力系统维修周期的第一波“开闸”时刻。

LEAP系列发动机由GE航空航天与赛峰飞机发动机公司各持股50%的CFM国际公司生产,当前为波音737 MAX、空客A320NEO以及中国商飞C919三款主力窄体客机提供动力。它与普惠公司(Pratt & Whitney)的GTF系列共同构成全球新一代窄体机最主流的两大发动机型号。窄体发动机高压模块的部分寿命限制件通常在约1.5万—2万个飞行循环后到寿,大致对应5—7年的运营时间,届时发动机必须进厂更换相关部件,进行深度大修。以LEAP系列2016年前后开始批量交付计算,2025—2026年正是首批发动机集中进入首次大修窗口的关键节点。
据国际航协同一份报告测算,2025年航空供应链问题给全球航司造成的额外成本超过110亿美元,其中约31亿美元直接来自额外维修成本。零部件短缺、维修槽位有限、技术人员不足三重压力叠加,使得发动机大修周期被迫拉长,飞机因缺少可用发动机而停场待修的局面在多家航司已不鲜见。

人才断层:从“挖人”到“造血”的艰难转身
发动机维护、维修和大修(MRO)是航空维修市场中门槛最高的领域之一。当前全球航空发动机的维修能力主要由航司与发动机制造商通过合资或授权建厂的方式搭建,如南方航空与德国MTU合资成立的珠海摩天宇,中国国际航空与CFM国际合资成立的四川国际航空发动机维修有限公司(SSAMC)等。但厂房可以扩建,人才无法速成。
据公开信息,GE航空航天位于成都天府的AEMTC发动机维修培训中心由中国民航局、中国航材、中国民用航空飞行学院,以及GE航空航天、赛峰飞机发动机、CFM国际共同建立,每年可培训600—700名发动机维修学员,累计已培训1.7万名技术人员。2026年9月,该中心迁至新校区,引入了混合现实(MR)技术辅助教学,培训车间规模与年接待学员数量均有所提升。但即便如此,培训课程仍处于供不应求状态——需求增速远快于产能扩张速度。
从一名应届毕业生到能够独立作业的成熟发动机技术人员,至少需要两年培养周期。多位航司机务部门负责人表示,一线具备发动机深度维修能力的技术人员在整体机务团队中的占比普遍低于5%。过去行业多依赖从其他企业“挖角”成熟人才,近两年MRO维修厂才意识到问题紧迫性,开始转向建立内部培训体系,试图实现自我造血。部分职业院校已开始与企业商讨增设发动机维修专业课程,但成熟培养体系从设计���落地仍需数年时间。
新老交替:新材料带来新挑战
维修对象本身也在经历代际更替。上一代CFM56发动机投入商业运行已超过40年,全球积累了成熟的维修经验和完善的保障体系,备件供应链也相对稳定。而LEAP系列发动机采用了复合材料风扇叶片、陶瓷基复合材料(CMC)等新材料,重量更轻、耐温更高、燃油效率较CFM56提升约15%,但投入运行尚不足十年,维修经验仍在逐步积累阶段。新材料部件的检测方法、修复工艺、报废标准与传统金属部件存在显著差异,对维修人员的知识结构和操作技能提出了全新要求。
横向来看,竞争对手普惠的GTF系列发动机同样面临大修潮的压力,且因此前发生的粉末冶金制造缺陷问题,部分GTF发动机需提前拆解检查,进一步加剧了全球窄体发动机维修资源的紧张。两大发动机系列的大修需求在相近时间窗口叠加,全球MRO产能的瓶颈被进一步放大。
产能扩张:多点开花背后的安全隐忧
面对即将到来的大修洪峰,国内发动机MRO投资近两年明显升温。2025年4月,瑞航(重庆)航空发动机维修基地一期投产,已获得CFM56和LEAP系列型号维修资质,一期年维修能力设计为60台左右;同年,安徽芜湖华夏云天发动机维修基地建成投用,一期规划CF34系列发动机年维修能力150台。2025年5月,四川国际(SSAMC)获得CFM国际授权,成为中国LEAP Premier MRO服务商,能够为包括商飞C919配套的LEAP-1C在内的三款LEAP发动机提供最高等级大修服务。北京、上海、芜湖、重庆、海口等地均出现新的发动机MRO项目落地。
但AEMTC中方经理李世林提醒,“MRO多点开花反映了庞大的市场需求,但有量之后更要保质。”发动机大修与普通航线维护不同,深度更深、精细度要求更高,几乎没有容错性。新建设的MRO基地在厂房和设备上可以快速到位,但技术人员的能力积累、质量体系的运行验证、与原厂技术支持的对接磨合,都需要以年为单位的沉淀。
维修效率与安全之间的张力,在一线工作中体现得非常具体。据机务人员反映,实际运行中飞机因维修每多停场一天,航司就要承担数万元乃至数十万元的运营损失;但如果为了赶工期而压缩维修流程,代价可能是灾难性的。如何在产能扩张的同时守住安全底线,是整个行业在“大修潮”来临前必须回答的问题。据国际航协预测,LEAP发动机大修量在2030年达到近2000台次后仍将持续攀升,直到2040年突破5000台次——留给行业准备的时间窗口,正在快速收窄。重复建设的风险亦不容忽视:若各地MRO��目缺乏统一规划与差异化定位,可能导致局部产能过剩与资源浪费,反而削弱整个维修网络应对突发需求高峰的韧性。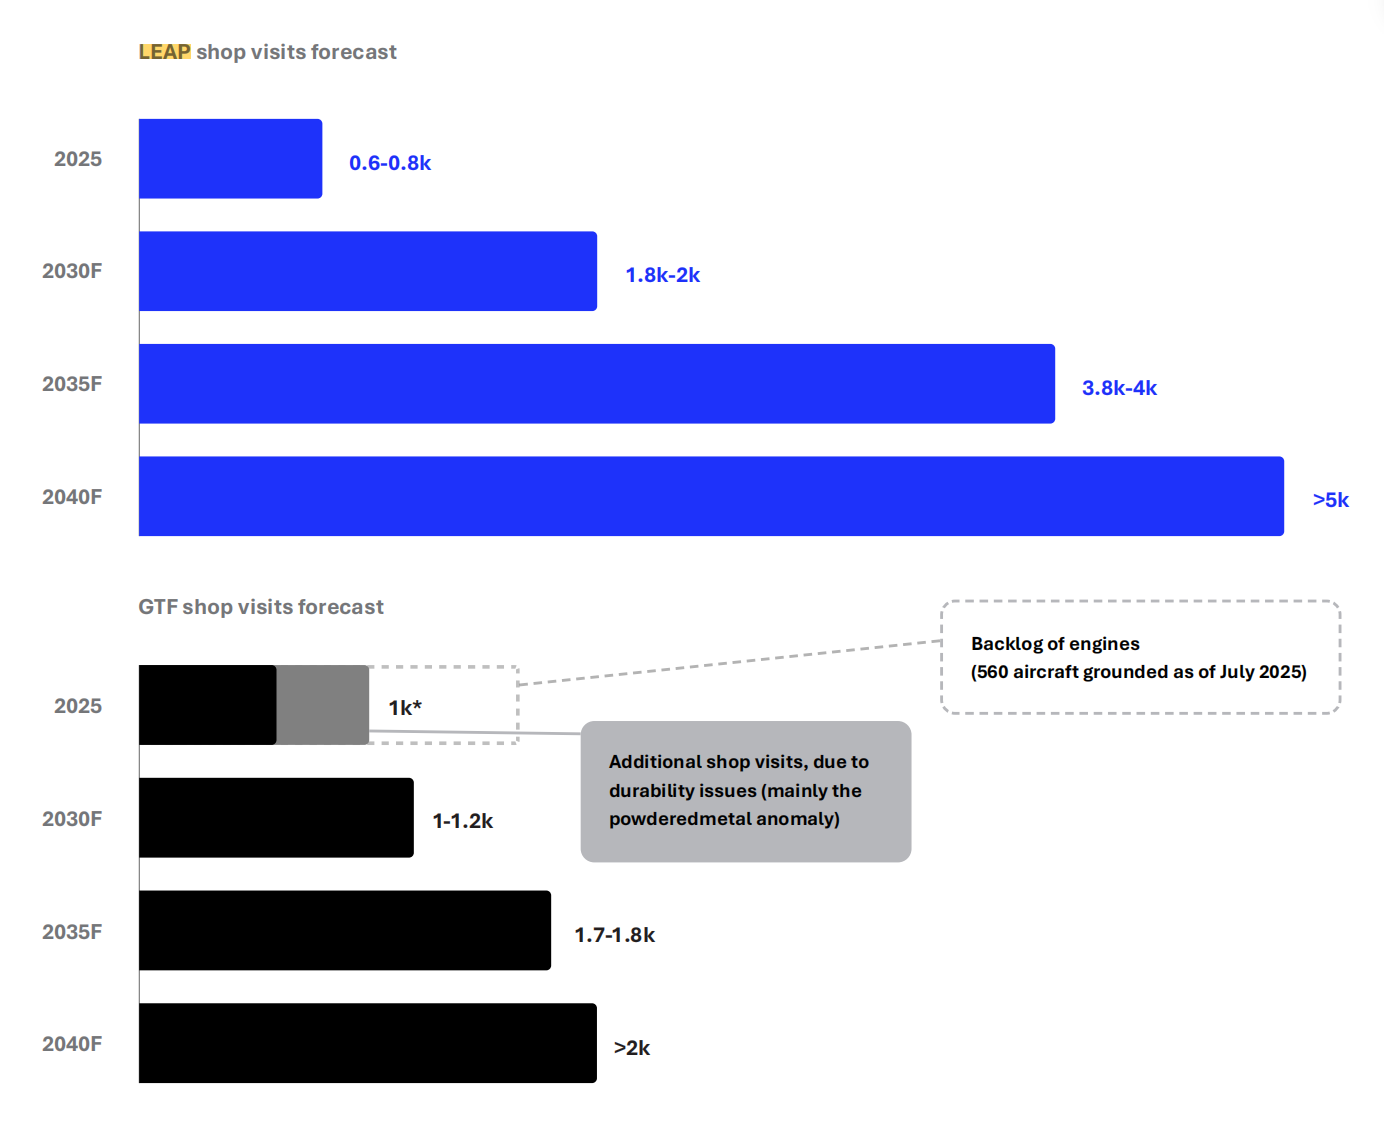
本文由AI辅助生成



