25家A股上市银行生息资产收益率跌破3% 工行降至2.48%
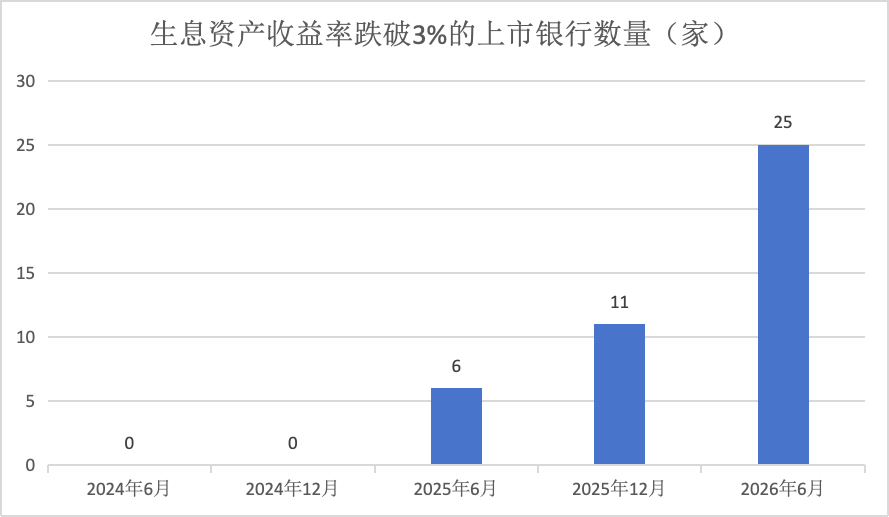
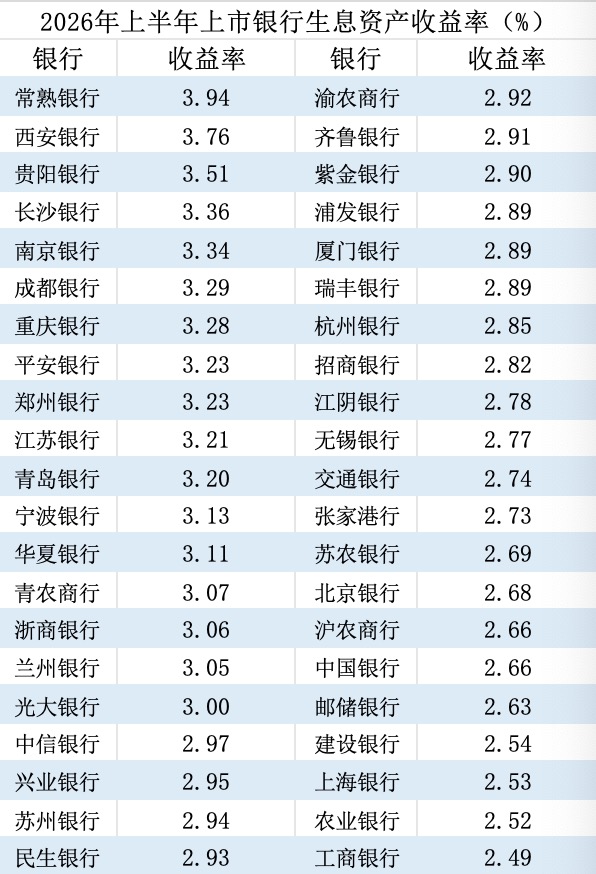
2026年上半年,A股上市银行生息资产收益率整体出现显著下行。据统计,目前已有25家上市银行该指标跌破3%,占A股上市银行总数的六成以上。而在2025年上半年,这一数字仅为6家,2025年全年为11家。数据显示,今年上半年已无一家上市银行的生息资产收益率维持在4%以上。
六大国有银行方面,收益率全面落入“2%”区间。据企业预警通数据,工商银行上半年生息资产收益率降至2.48%,在六大行中垫底;邮储银行、建设银行、农业银行、中国银行、交通银行分别为2.65%、2.59%、2.57%、2.52%和2.50%。
十年下行:收益率从5.5%滑落至2.5%
回顾银行业盈利表现,生息资产收益率在过去十年间经历了明显的台阶式下行。2005年至2014年,该指标长期徘徊在5.5%左右;2014年至2020年,中枢下移至4.5%附近;2021年后进入加速下滑通道,年均降幅达30-50个基点。
这一趋势主要由贷款与金融投资两大类资产收益下行驱动。贷款方面,新发放贷款利率从2021年初的5.1%降至目前的3.05%,累计下行205个基点。金融投资方面,受市场利率下行影响,10年期国债收益率由3.3%降至约1.7%,下行约150个基点。
某东部城商行计财部人士透露,当前信贷市场竞争激烈,资产收益率仍在探底。“部分科创类企业贷款利率已经能给到2%。”该人士表示,优质资产端利率下行已逼近部分银行的负债成本线。
个贷收益高但需求疲软,对公陷入“以量补价”困境
从结构看,个人贷款收益率普遍高于公司贷款。以招商银行为例,上半年个人贷款收益率为3.7%,较公司贷款2.59%高出111个基点。按揭、消费贷及信用卡分期业务是支撑个贷高收益的主要来源。相比之下,对公贷款受企业发债替代及市场竞争影响,银行议价能力持续减弱。
然而,高收益的个贷面临扩量难题。在居民去杠杆、消费意愿偏弱的宏观背景下,个人贷款规模增长乏力。对公贷款虽有规模支撑,但定价低迷导致“以量补价”策略难以有效提振利息净收入,净息差收窄压力持续加大。
大行票据扩张挤压收益空间
票据资产收益率的变化折射出银行资产端的配置策略差异。数据显示,2024年至2026年6月末,四大行票据贴现余额增长约一倍。目前票据收益率已降至1.2%左右,低于多数银行的综合负债成本。
对于股份行和城农商行而言,票据业务已出现“多做多亏”迹象,相关占比被普遍压降。但国有大行基于服务实体经济和稳信贷的政策导向,仍将票据作为冲量的重要工具,这进一步拉低了其整体生息资产收益率。

经营逻辑重构与转型
资产收益下行与负债成本刚性形成的“剪刀差”,正倒逼银行调整经营策略。邮储银行研究员娄飞鹏指出,商业银行需在负债端持续压降成本,在资产端优化结构,同时加快轻资本转型,拓展财富管理、投行等非息业务,以对冲利息收入波动。
具体行动上,部分银行已开始主动压降低收益资产。浙商银行行长吕临华在业绩说明会上表示,上半年该行已将回报率1.2%以下的资产占比压降了7个百分点。展望未来,在信贷需求未现明显回暖、利率环境维持宽松的预期下,生息资产收益率的拐点短期内难以出现。
(本文数据来源:同花顺企业预警通、各上市银行定期报告、央行公开市场操作信息)
风险提示:投资有风险,���文内容仅供参考,不构成投资建议。商业银行经营受宏观经济、货币政策、信用风险等多重因素影响,过往业绩不预示未来表现。
本文由AI辅助生成



