从"C位"到"夹心层":东软集团的转型之困
1996年,东软集团作为中国第一家上市的软件企业敲响上交所锣声时,创始人刘积仁或许未曾预想,三十年后公司会在智能化转型的十字路口承受如此沉重的短期代价。
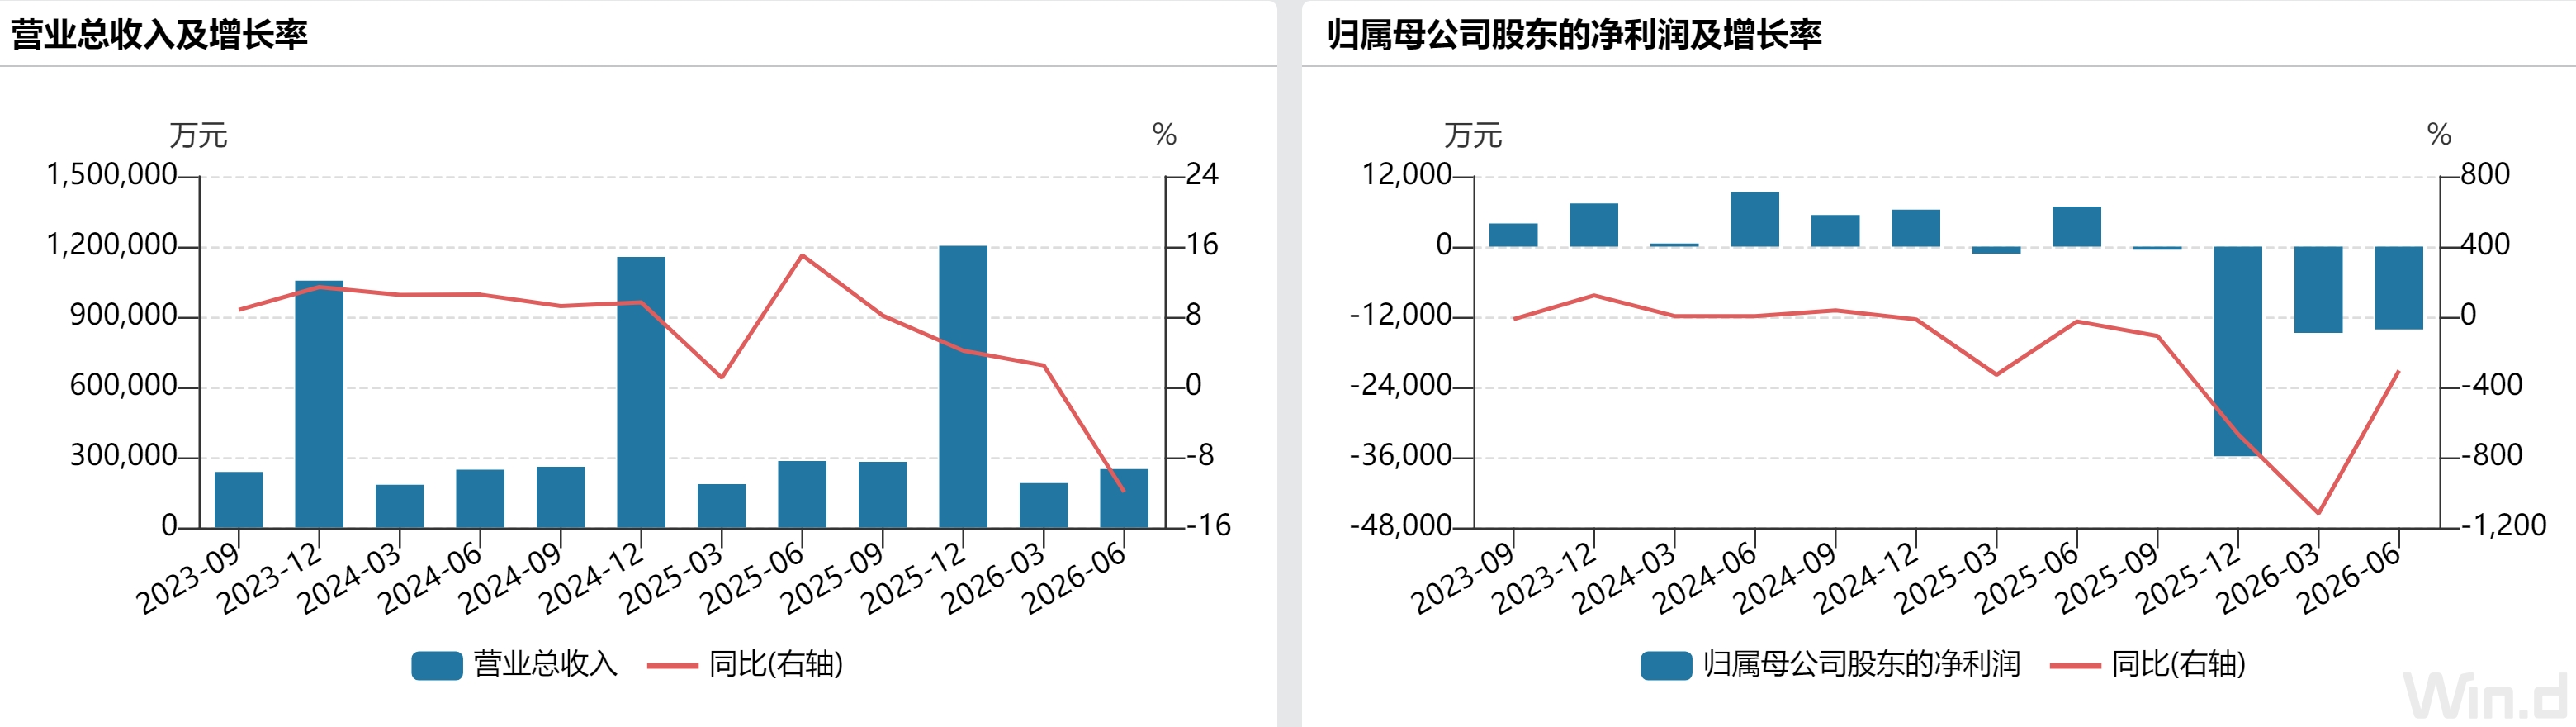
据公开信息,东软集团(600718.SH)2026年上半年实现营收43.96亿元,同比下降6.26%;归母净利润亏损2.89亿元,同比下降611.23%;扣非净利润亏损2.66亿元,同比下降526.73%。一家近三十年老牌科技公司,正在用真金白银为"以短期战略性投入换取长期动能"买单。
三重挤压:利润去哪儿了
东软集团对亏损给出三重解释:芯片采购成本增加、AI与数据价值化等领域研发投入增加、日元汇率下行对国际软件业务利润形成负向影响。财报未披露三项因素各自对利润的具体影响金额。公司相关业务负责人丁明刚表示,上述因素涉及不同业务、产品和会计科目,不宜作进一步拆分。
但从财务数据中,仍可清晰看到三条失血路径。
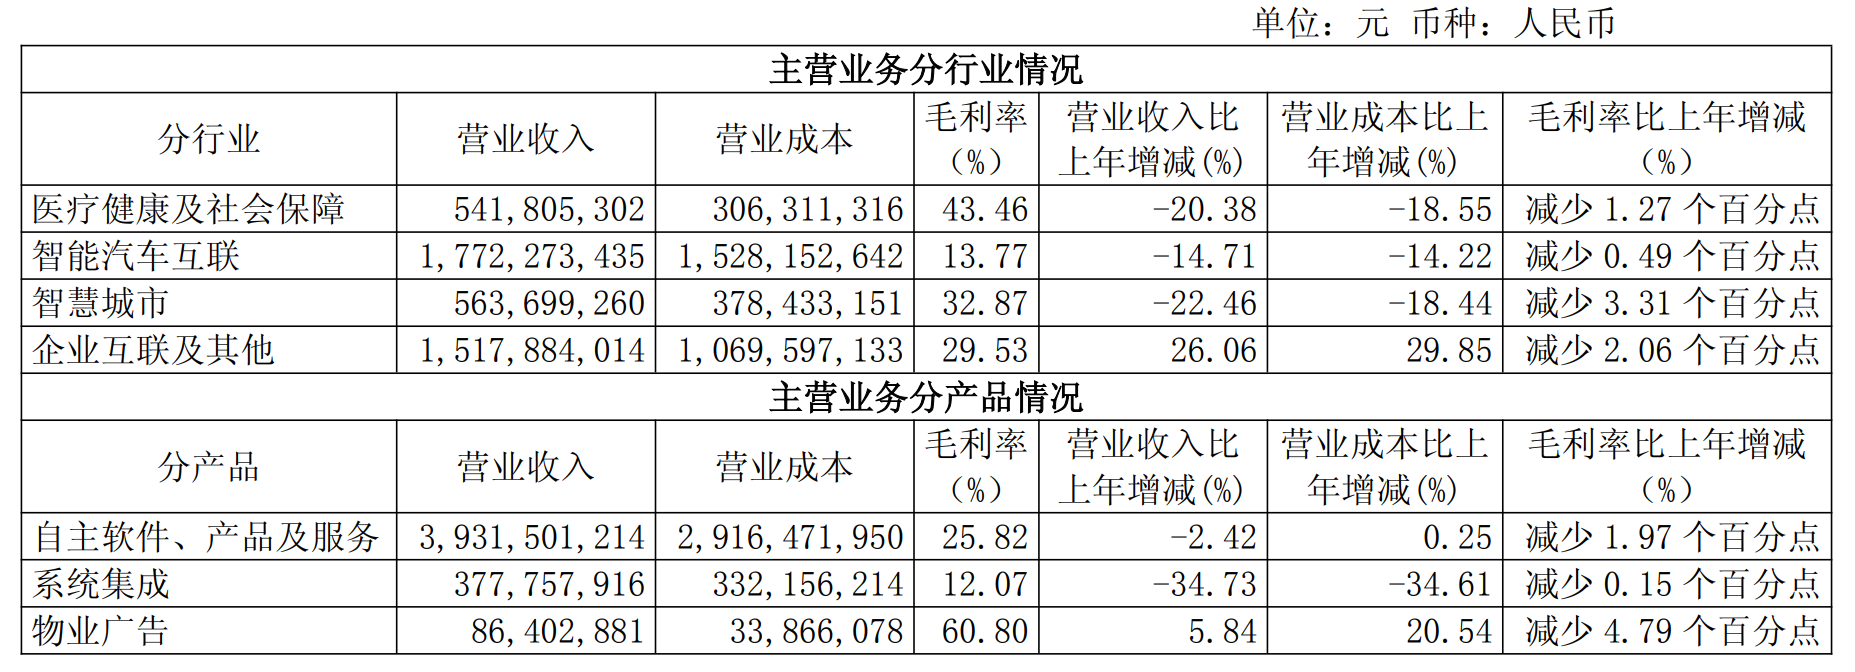
第一条路径——芯片成本挤压智能汽车板块。作为公司第一大收入来源,智能汽车互联板块占比约40%,上半年实现营收17.72亿元,同比下降14.71%,毛利率13.77%,较上年同期的14.26%进一步收窄。审计从业人员陈汉新指出,东软的业务结构正在被"夹心化":上游芯片涨价需要承受,下游车厂压价也需要扛,中间的技术溢价又没有体现出来。这种"两头受气"的处境,在智能汽车产业链上并不少见。
第二条路径——研发投入加速攀升。上半年研发支出6.11亿元,同比增长23.83%,研发费用率从上年同期的10.52%提升至13.89%。回溯2025年全年及2026年第一季度,研发费用分别同比增长34.27%、40.58%,金额分别为11.86亿元、2.81亿元。研发投入持续加码,但对应的AI新签合同虽实现双位数增长,尚未有效反哺利润表。
第三条路径——汇率波动侵蚀海外利润。公司约四分之一的收入来自国际市场,日元上半年持续贬值��直接推高财务费用。上半年财务费用4549万元,而上年同期为-5294万元,同比增幅达185.93%。截至6月30日,公司持有外币货币资金和外币往来款项折合人民币9.83亿元,若对人民币升值或贬值5%,将导致股东权益增加或减少4917万元。
季度反转:加速走弱的信号
将上半年拆开看,趋势更值得审视。第一季度营收18.95亿元,同比微增2.46%,归母净利润亏损1.48亿元;第二季度营收环比增长约32%至25.0亿元,但同比下降11.95%,归母净利润亏损1.41亿元。营收环比增长三成,亏损几乎原地踏步。
更关键的是营收同比增速的季度反转——从一季度的+2.46%骤转为二季度的-11.95%。公司归因于"宏观环境波动、行业需求阶段性调整、市场竞争激烈",但未对二季度的加速走弱做出细化解释。第二季度毛利率24.13%,同比下降2.71个百分点,环比下降2.78个百分点,量价齐跌的信号已经浮现。
四大板块:唯一的亮点与三处塌方
东软集团四大业务板块呈现明显分化格局。
智能汽车互联:营收17.72亿元,同比下降14.71%,毛利率13.77%。虽然汽车出海业务增长67%,但国内市场萎缩叠加芯片成本上行,使"第一大收入来源"沦为"第一大亏损来源"。公司覆盖一汽红旗、吉利、长安等主流车企,新能源车型定点增长较快,但受车企价格战、项目定制化高等因素影响,盈利效率偏低。
医疗健康及社会保障:营收5.42亿元,同比下降20.38%,毛利率43.46%。这是公司毛利率最高的板块,也是AI故事的主要承载者。公司累计助力1家医院通过电子病历七级评审、18家通过六级评审,过级数量及过级率稳居行业首位。但行业领先的技术实力并未转化为收入增长——传统医疗信息化业务萎缩的速度,远超AI新业务的增长速度。
智慧城市:营收5.64亿元,同比下降22.46%,毛利率32.87%,是四大板块中跌幅最大的。收入占比已降至12.82%,战略地位持续弱化。
企业互联及其他:营收15.18亿元,同比增长26.06%,毛利率29.53%,是唯一实现正增长的板块。增长主要来自中企出海业务、数字服务、智能计算基础设施等细分领域,但该板块能否持续高增长,仍有待观察。
现金流与合同:黑暗中的微光
并非全无积极信号。上半年经营活动现金流净额扭亏为盈至4.21亿元,垂直领域AI新签合同实现双位数增长。期间费用中,销售费用同比减少4.31%,管理费用同比减少5.76%,说明公司在控制非研发性支出上有所作为。但期间费用总额仍达12.49亿元,较上年同期增加1.67亿元,期间费用率28.41%,上升5.35个百分点——增长几乎全部由研发费用和财务费用驱动。
转型的代价,还要付多久
东软集团的处境,本质上是传统IT服务企业向AI时代转型的缩影:旧业务萎缩速度快于新业务增长速度,利润在研发投入、成本挤压与汇率波动的三重夹击下持续失血。过去数年扣非利润的累积亏损,叠加2026年上半年2.66亿元的缺口,意味着转型窗口正在收窄。
公司上半年新签垂直领域AI应用合同的双位数增长,以及经营现金流的转正,是长期动能正在蓄积的信号。但从合同签约到收入确认、从收入到利润转化,中间���在显著的时间滞后。在AI新业务跑通"投入—收入—利润"的完整闭环之前,营收走弱与亏损扩大的压力仍将持续。
对于一家在1996年就登陆资本市场的软件行业先行者而言,核心问题不在于是否要转型,而在于转型的代价能否在资本和市场耐心耗尽之前兑现为可持续的盈利能力。
投资有风险。本文仅供参考,不构成投资建议。
本文由AI辅助生成



