数据变化:毛利率跃升与利润增速的双重信号
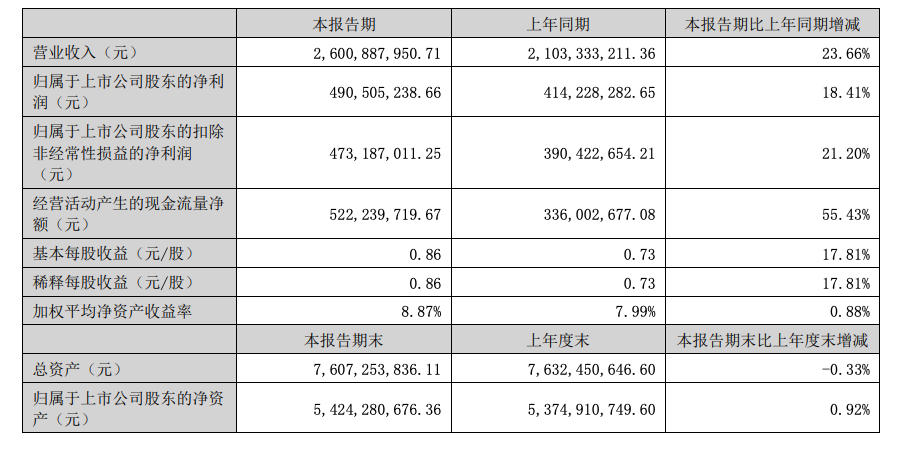
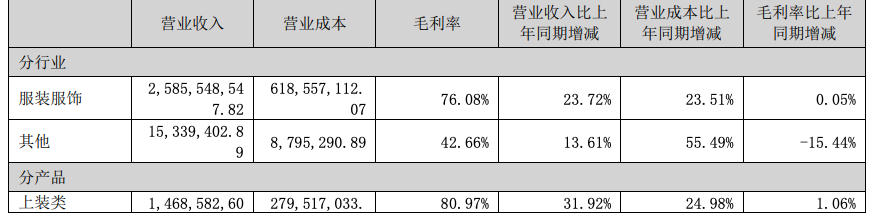
2026年上半年,比音勒芬实现营业收入26.01亿元,同比增长23.66%;归母净利润4.91亿元,同比增长18.41%。更关键的是综合毛利率同比提升1.2个百分点至75.88%,较爱马仕同期约71.14%的综合毛利率高出4.74个百分点。据两家公司半年报数据,这一单一指标的超越,在中国服饰品牌历史上并不多见。
比音勒芬已连续六个季度将毛利率维持在70%上下的高位区间。分产品看,上装类毛利率最高达80.97%,外套类74.95%,下装类74.35%;分渠道看,线上渠道毛利率79.61%,直营渠道76.95%,加盟渠道69.95%。这组数据说明,高毛利并非来自某一单品或单一渠道的偶然拉动,而是整体定价体系的结果。
历史脉络:从“制造跟随”到“细分定价权”
比音勒芬的毛利率水平,需要放在中国服装产业从代工出口向品牌溢价切换的更长周期中理解。过去三十年,本土服饰品牌大多以“高性价比”跑量,终端加价倍率通常为3至4倍。比音勒芬自切入高尔夫服饰赛道起,就选择了一条不同路径:长期赞助职业赛事与顶尖运动员,以场景专业性支撑高端定位,终端加价倍率达到6至8倍,接近国际轻奢品牌。
这一策略在财务上的结果,是毛利率长期稳定在70%以上,且半年报显示线上渠道毛利率高达79.61%,高于直营渠道。线上渠道毛利率更高,通常意味着品牌在电商端拥有较强定价权,折扣控制也相对克制。但高加价倍率的另一面,是对品牌调性和终端体验的持续投入要求——一旦渠道管理放松,溢价能力会快速衰减。
超越爱马仕:单一指标与品牌地位的距离
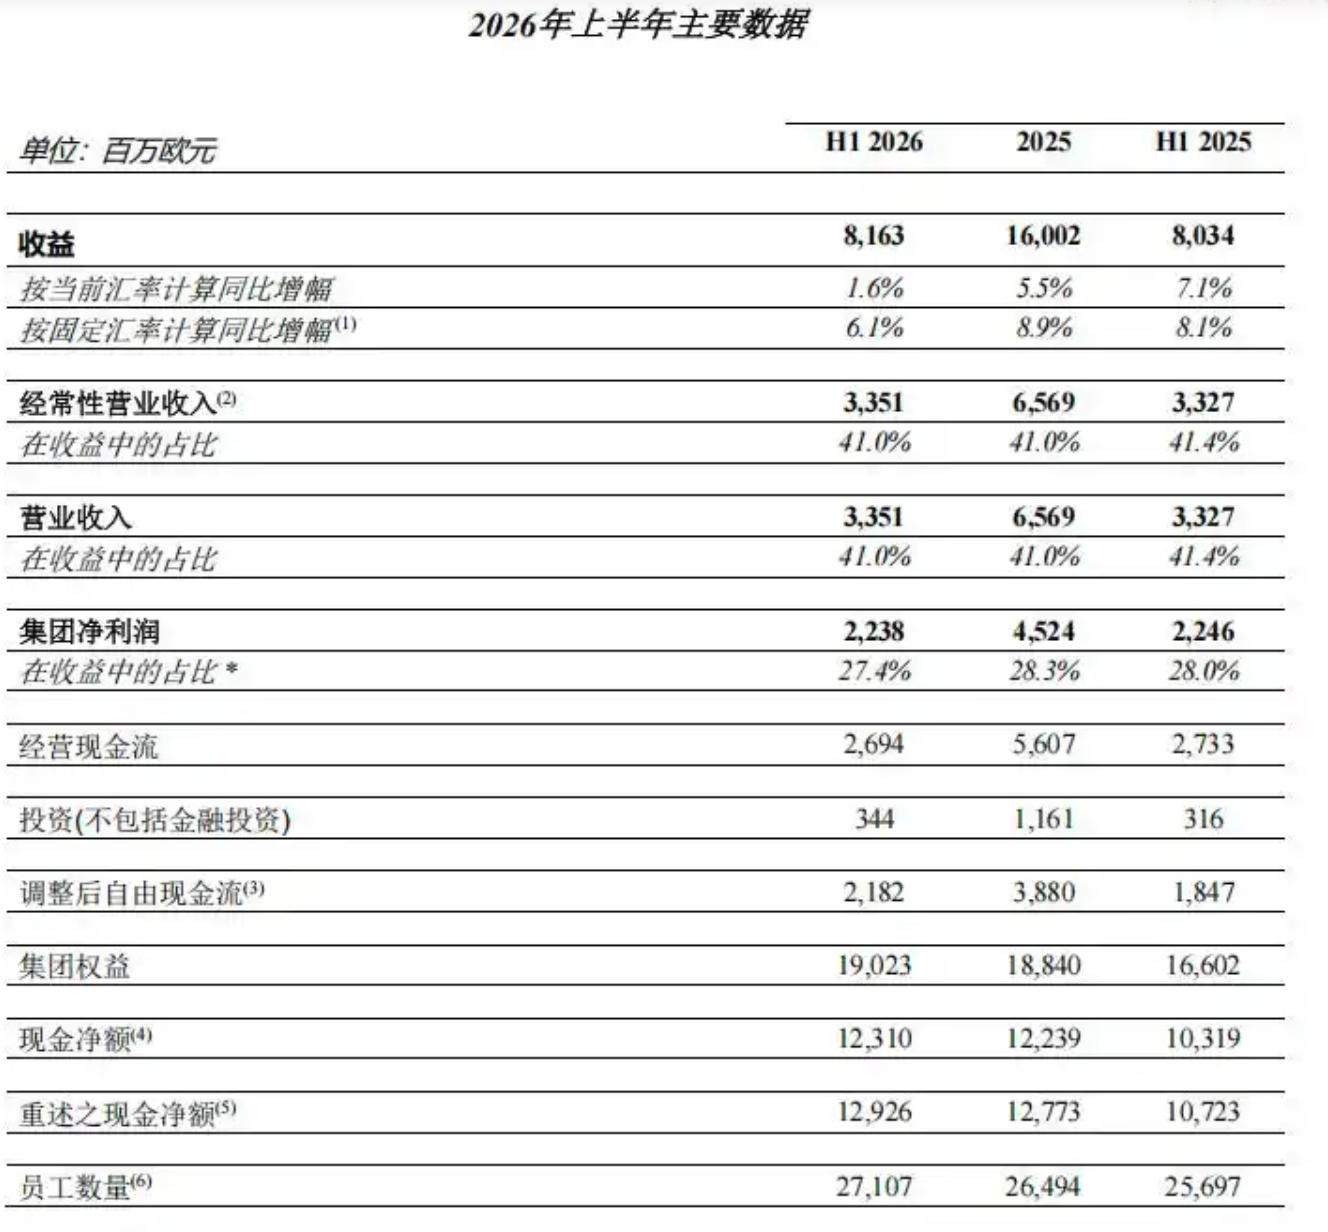
毛利率高出爱马仕近5个百分点,并不等于比音勒芬已进入全球奢侈品牌坐标系。两者在营收体量、品类结构和利润来源上差异显著。爱马仕2026年上半年营收81.63亿欧元(约合人民币640亿元),净利润22.38亿欧元;比音勒芬同期营收26.01亿元,净利润4.91亿元,营收体量差距超过24倍。
爱马仕的毛利率被腕表、家居等相对低毛利品类拉低,但其营业利润率高达41%,比音勒芬净利率约18.9%。爱马仕的利润厚度来自皮具手工制作、原材料成本与稀缺性管理,而比音勒芬的利润厚度来自品类聚焦——90%以上营收来自服饰类,高毛利依赖运动休闲场景的社交属性。两个数字放在一起,更像是不同商业模式的切片对比,而非同一坐标系下的品牌较量。
接下来会怎样:高溢价的可持续性边界
比音勒芬半年净赚近5亿元,证明国产高端运动服饰可以拥有极高的盈利水平,但高溢价模式的可持续性正面临多重考验。首先是渠道结构:加盟渠道毛利率69.95%,显著低于直营渠道76.95%。若未来增长更依赖加盟体系下沉,整体毛利率存在下行压力,加盟商对终端价格的控制力弱于直营,过度的折扣促销会侵蚀品牌溢价。
其次是品类扩张与品牌稀缺性的平衡。高尔夫与高端运动休闲赛道正变得拥挤,国际品牌持续加码,国内运动集团也在推出高端子品牌。比音勒芬此前凭借先发优势占据细分心智,但护城河是否足够深,还需要同店销售增速、会员复购率等指标来验证。据公开信息,公司尚未在半年报中披露同店销售增速。
乐观方认为,高尔夫人群扩容与运动休闲风潮为比音勒芬提供了增长土壤,高毛利是品牌力的直接体现;谨慎方指出,26亿元营收体量对应近5亿元净利润,若收入增速放缓,市场对盈利质量的容错空间有限。两种逻辑都有数据支撑,后续焦点将落在三季度同店表现与渠道结构变化上。
从更长视角看,毛利率超越爱马仕是中国服饰品牌升级路上的一个标志性节点,它打破了“高毛利只能属于海外奢侈品牌”的固有认知。但毛利率只是品牌价值的一个切片,真正的考验在于能否将单一品类的成功复制到更宽产品线,并在规模扩张中持续维持溢价能力。比音勒芬的下一步,将决定这次超越是阶段性现象,还是一种可复制的品牌范式。
投资有风险,本文仅供参考,不构成投资建议。
本文由AI辅助生成



