名臣健康(002919)2026年半年报披露了一组反差强烈的数据:日化用品营收同比增长44.44%至2.37亿元,毛利率同比提升6.88个百分点至45.84%。然而,母公司整体却由盈转亏,净亏损506.79万元。增长与亏损同时发生——这正是蒂花之秀告别经销商依赖、走向自营电商所付出的转型代价。

这家成立于2000年的老牌国货,过去二十多年靠的是另一套逻辑。蒂花之秀的核心市场一直在三四线城市,品牌要把产品摆到数以万计的本地超市甚至乡镇小卖部货架上,靠的是经销商层层分销。据招股书,直到2017年,经销模式对名臣健康的营收贡献仍保持在95%以上。在那个“渠道为王”的时代,这没什么问题。
但渠道环境已经变了。贝恩公司与纽锐拓消费者指数联合发布的《2026年中国购物者报告,系列一》显示,电商在城镇快速消费品市场销售额中的占比在2025年已攀升至38%。直播带货、博主种草对消费决策的影响越来越大。名臣健康日化业务营收自2022年跌破5亿元后连年下滑,到2025年仅为4.03亿元。
转折出现在2025年——公司把原本授权给经销商运营的电商渠道收回自营。据公开信息,经过近一年运营,电商渠道贡献了接近一亿元的营收。到了2026年上半年,日化业务终于扭转了此前连续下滑的颓势。
增长的另一面是成本的急剧攀升。2026年上半年,名臣健康电商平台费用达3517万元,而去年同期这项费用为零。这笔开支甚至超过了同期的广告费。整个公司的销售费用达到4.36亿元,同比增长63.24%。日化板块子公司广东名臣日化有限公司上半年净亏损770.46万元。
名臣健康方面表示,开拓电商渠道的相关费用对所有品牌方都是客观存在且必不可少的,公司只能结合市场实际情况力求合理投入。问题是,这种“费用前置”的阵痛要持续多久,才能换来可持续的增长?公司预计未来三年线上渠道可实现每年30%以上的增长。
渠道切换带来的不只是财务压力,还有运营层面的挑战。蒂花之秀过去二十多年打交道的主要是经销商,如今要越过中间环节直接面对消费者——这是它几乎未曾做过的事。名臣健康采取的策略是对各渠道产品“错位运营”,在不同渠道对产品定位、价格和市场推广做差异化安排。线上主推发膜品类,线下以洗发水或洗护套装为主。
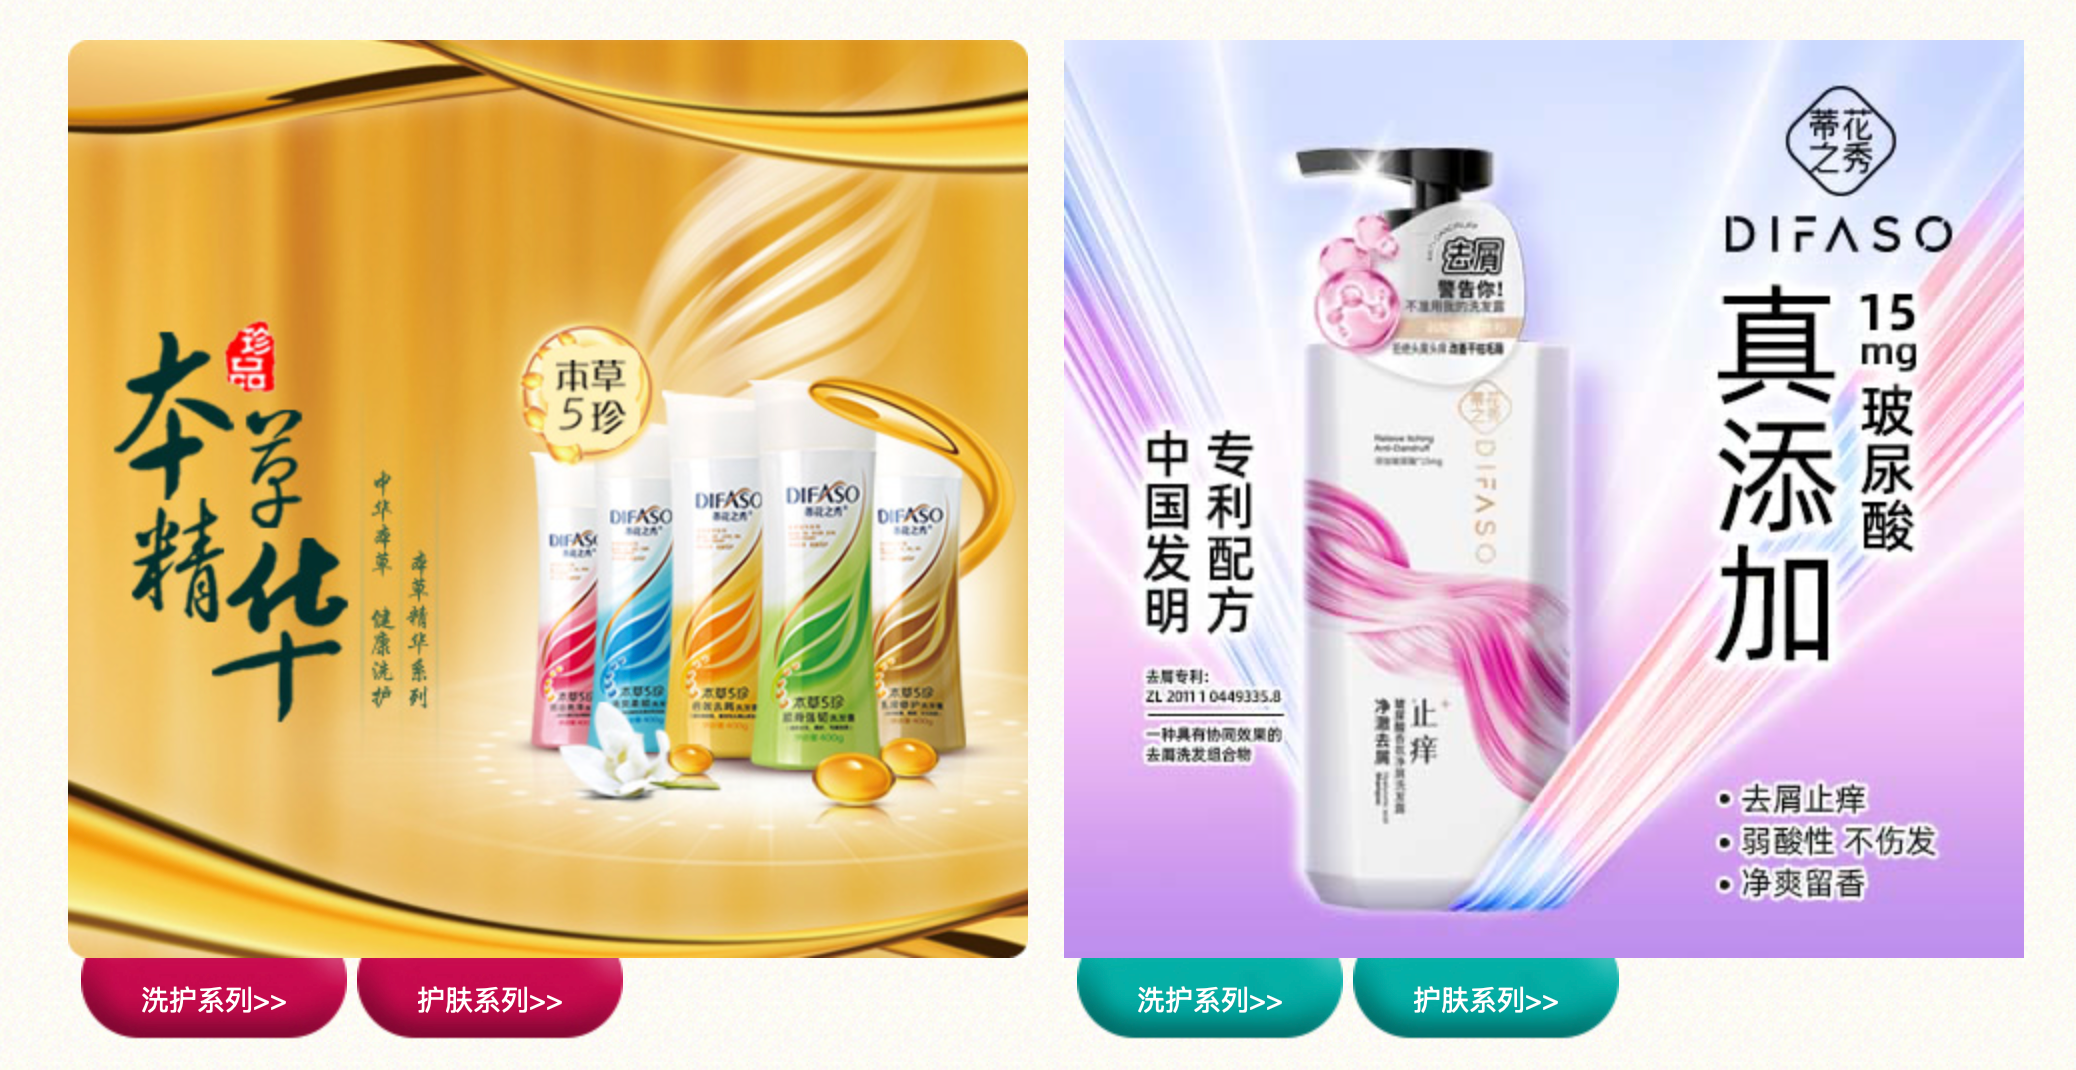
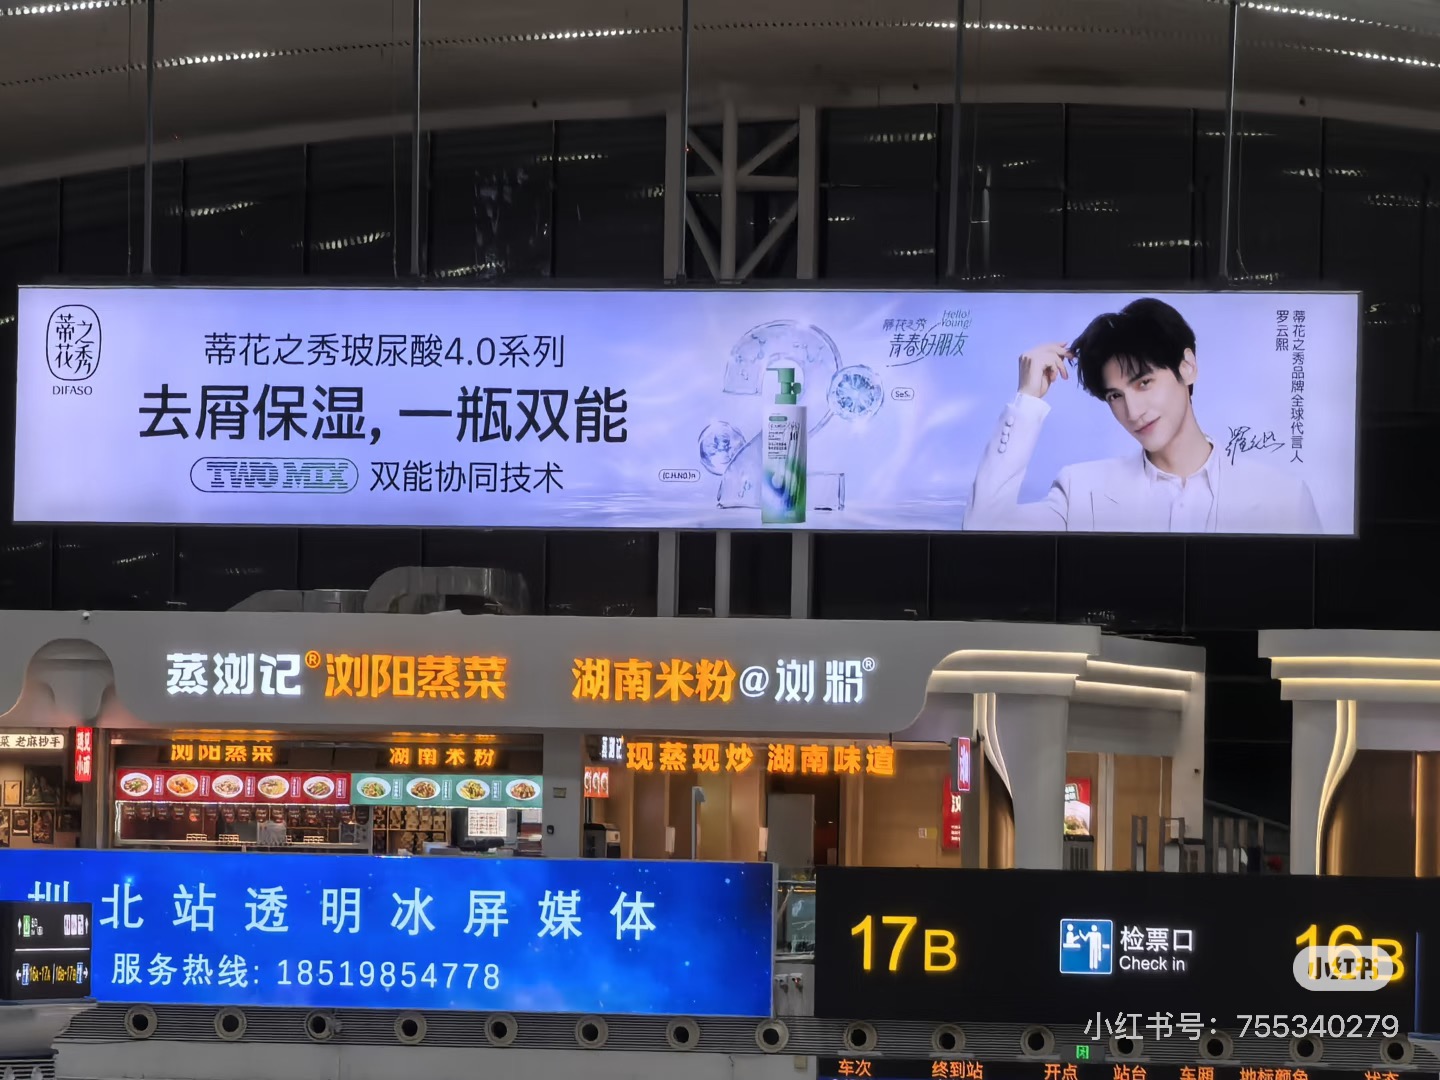
品牌年轻化是另一道必答题。2026年5月,蒂花之秀官宣演员罗云熙担任全球品牌代言人。高铁站广告从“年代感十足”的大瓶装形象换成了罗云熙的海报,视觉风格和传播话术都做了更新。目前电商平台的热销款基本都是罗云熙带货的单品。明星代言拉动了销售,但也进一步推高了营销费用。
把蒂花之秀的转型放到行业背景下看,它并非孤例。拉芳家化2025年电商渠道营收约2.77亿元,占营收比重提升至33.88%。霸王集团电商渠道营业额同比增长17.2%至1.59亿元,占总营收的58.3%。老牌日化国货集体“触网”,正在经历相似的阵痛——线上带来增量,但营销费用同步飙升,利润被侵蚀。
名臣健康的特殊之处在于,它还有游戏业务作为“安全垫”。2026年上半年,网络游戏收入6.58亿元,占总营收的73.45%。游戏板块的现金流为日化业务的渠道转型提供了缓冲空间。但这也意味着,资本市场对这家公司的估值逻辑已经复杂化——它既是一家日化企业,又是一家游戏公司。
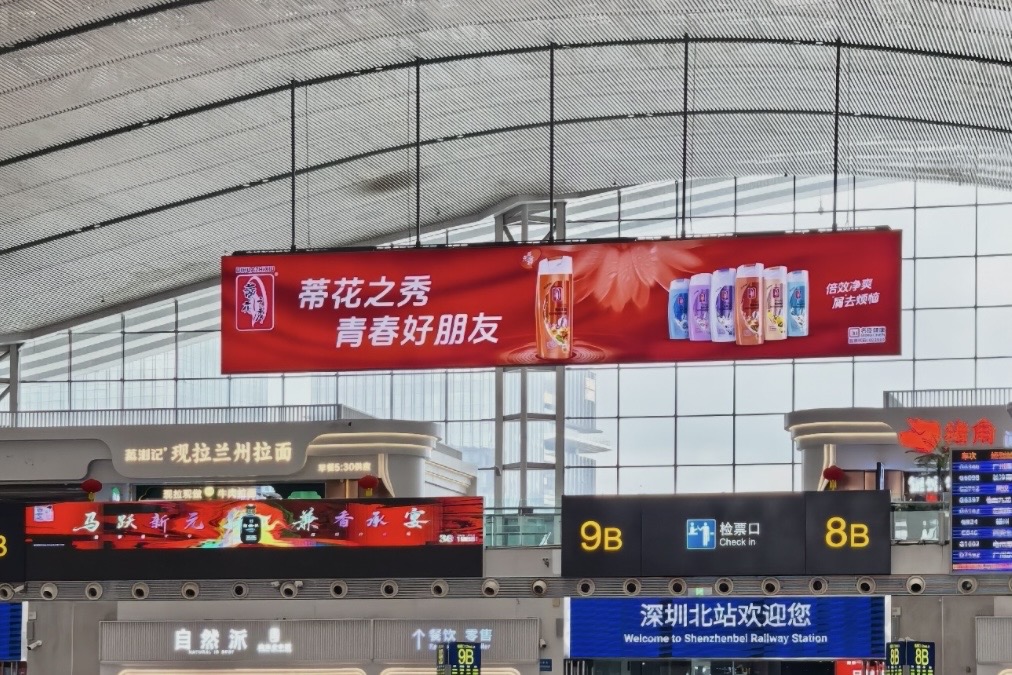
从高铁站广告牌上那句“蒂花之秀,青春好朋友”,到罗云熙代言的发膜新品出现在直播间,这个26年的老品牌正在经历一场迟到的渠道革命。增长回来了,但代价也真实可见。接下来的考验是:当渠道转型的“费用前置”期过去,品牌能否在消费者心中真正完成从“经销商品牌”到“消费者品牌”的跨越。
本文由AI辅助生成



