多品牌战略进入深水区,主品牌让位细分赛道
435.1亿元营收背后,安踏集团的增长逻辑正在发生结构性逆转。据公开信息,2026年上半年,安踏集团收入同比增长12.9%,但真正拉动这一增长的并非其赖以起家的安踏主品牌,而是包括迪桑特、可隆体育、玛伊娅及狼爪在内的“所有其他品牌”。
财报数据显示,上半年安踏集团收入较上年同期增加约49.63亿元。其中,“所有其他品牌”收入增加约32.79亿元,贡献了集团约三分之二的新增收入。这一板块收入同比增***达44.2%,达到106.9亿元,占集团总收入比例从一年前的19.2%迅速攀升至24.6%。
相比之下,作为集团最大单一收入来源的安踏主品牌,上半年收入177.71亿元,同比增长仅4.8%,占比降至40.8%。FILA斐乐品牌收入150.5亿元,同比增长6.1%。这种增速差表明,安踏过去依靠主品牌和FILA双轮驱动的模式,已正式演变为多品牌共同贡献增量的新阶段。
主品牌增收不增利,渠道改革阵痛期显现
尽管安踏主品牌仍承担着稳住基本盘的角色,但其盈利能力的边际递减效应开始显现。上半年,安踏主品牌经营利润为39.9亿元,同比增长仅1.2%,经营溢利率从23.3%下降至22.5%。
安踏集团CFO毕明伟指出,经营溢利率下降主要受米兰冬奥会相关广告投入增加及研发费用上升影响。对于规模已庞大的主品牌而言,维持增长需要更高的边际投入。与此同时,主品牌的渠道调整也处于阵痛期。此前推出的“超级安踏”和“安踏SV”店型在2026年进入调整期,前者结束快速拓店,后者整合并入运动生活鞋产品事业部。
不过,安踏并未停止线下渠道的创新试验。上半年,安踏竞技场店在成都核心商圈开业,新的“安踏市集”在沈阳、上海落地。安踏集团执行董事、联席CEO赖世贤表示,当前渠道改革重点不再是门店数量扩张,而是通过更合适的店型提高经营效率,让产品精准触达消费者。
细分市场成为新蓝海,户外与女性运动崛起
在主品牌面临大众市场竞争红海的同时,安踏旗下的细分品牌正抓住消费升级的分化趋势。赖世贤指出,当前消费市场呈现明显分化:一方面消费者对性价比敏感,另一方面对具备专业功能、清晰品牌价值和差异化体验的产品仍愿意付费。
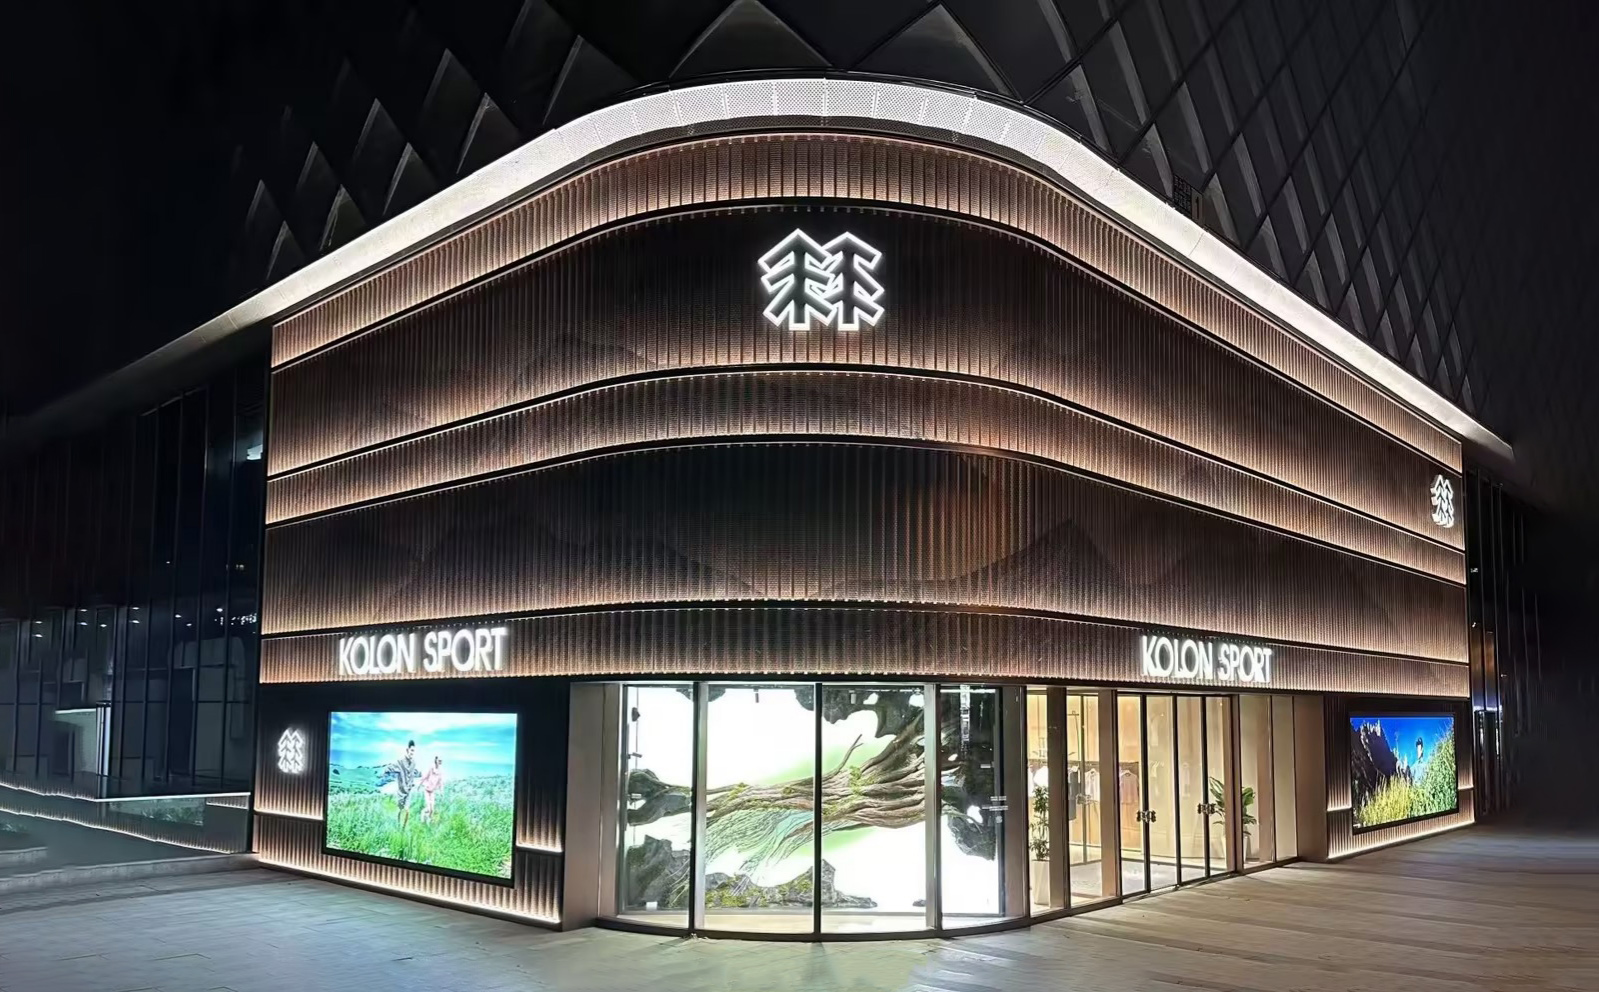
这一判断在“所有其他品牌”的业绩中得到验证。迪桑特、可隆体育等户外品牌,以及玛伊娅等女性运动品牌,凭借在专业运动和细分领域的深耕,实现了远超集团平均水平的增速。这些品牌不仅填补了主品牌在高端专业和特定人群覆盖上的空白,更成为集团利润率提升的重要支撑。
值得注意的是,安踏主品牌也在试图通过强化专业运动认知来应对竞争。上半年,安踏跑步核心系列销量超550万双,同比增长超30%;风暴甲等服装核心产品销量超200万件,同比增长近35%。赖世贤表示,公司希望通过核心产品增长带动细分品类增长,逐步强化主品牌在专业运动领域的消费者认知。
行业启示:单一大众品牌天花板已现
安踏集团的业绩变化,为整个体育用品行业提供了一个观察样本:在大众运动市场趋于饱和的背景下,单一品牌依靠规模扩张实现高增长的时代正在过去。
随着消费者对运动场景专业化、个性化需求的提升,品牌矩阵的宽度与深度成为竞争关键。安踏通过收购和孵化,构建起覆盖大众、时尚、专业户外及女性运动的完整品牌谱系,有效分散了单一品牌波动风险,并捕捉到不同细分赛道的增长红利。
未来,如何平衡主品牌的规模效应与子品牌的独立成长,如何在保持多品牌协同的同时避免内部资源消耗,将是安踏及同类多品牌集团面临的核心挑战。对于行业而言,安踏的转型路径表明,从“卖货”向“运营品牌资产”转变,已成为头部企业突破增长瓶颈的必由之路。
投资有风险,本文仅供参考,不构成投资建议。
本文由AI辅助生成



