日元160升至153:反弹难成趋势反转
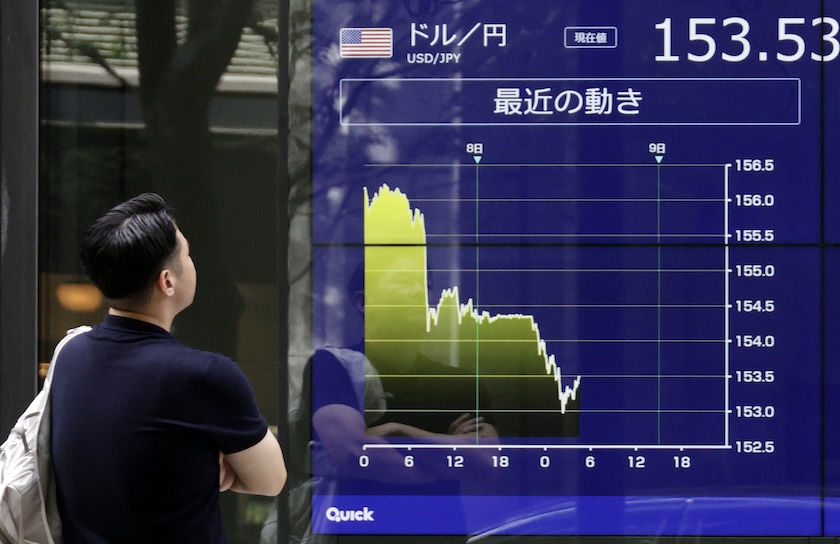
9月上旬,日元对美元汇率从1美元兑160日元附近快速走强,一度升至1美元兑153日元,七个交易日内升值幅度超过4%。据公开信息,截至北京时间9月16日13时30分,日元对美元报155.30,较上日回落约0.13%,已连续两日下跌,回吐部分涨幅。
这一轮行情的力度足以让"日元反转"的叙事重新流行,但综合多位分析人士的观点,更接近事实的表述是:这是一次由多重短期因素共振推动的反弹,而非趋势性拐点。支撑反弹的三股力量——政策预期重估、套息交易平仓、资金回流日本——都在发挥作用,却又都存在时效约束。
利差收窄:预期差成为定价主线
第一股力量来自美日货币政策的"预期差"交易。市场对美联储9月加息的概率预期确实在上升,但市场同时认为日本央行的加息频率将远高于美联储。据公开信息引述的东方金诚研究发展部分析师徐嘉琦的观点:"市场交易更侧重于预期差。尽管美联储9月加息概率上升,但同时日本央行可能由半年加息一次转向季度调整,远期美日利差仍有收窄可能。"
债券市场的变化印证了这一点。周二,日本10年期国债收益率一度升至3.035%,创近30年来新高;据公开信息,日美利差较两年前已收窄超过100个基点。收益率曲线的重定价,是日元走强的底层动力。
套息平仓与资金回流:两股顺周期力量
第二股力量来自套息交易的结构变化。徐嘉琦指出,7月底美日联合干预汇市改变了套息交易的风险收益结构——即使名义利差仍然可观,汇率波动与政策风险上升,也可能使套息收益不足以覆盖潜在损失。
持仓数据已经给出信号。美国商品期货交易委员会(CFTC)数据显示,截至9月8日当周,日元对美元净空头持仓已转为负值,意味着投机性头寸自2月以来首次转为净多头。空头回补本身就是短期推升汇率的直接买盘。
第三股力量是资金回流。据路透社报道,截至8月22日,日本投资者今年以来已净卖出约3万亿日元海外债券,创2022年以来同期最大规模净卖出;另据摩根大通对82家日本企业养老基金的调查,计划增持本土债券的净占比创2008年以来最高。"日本投资者减少海外债券配置或者将资金汇回国内,都会形成日元买盘。"徐嘉琦表示。
关键变量仍在美国:反转或是2027年的故事
问题在于,三股力量的可持续性都要打一个问号。徐嘉琦坦言,日元此前的上涨已经计入了相当一部分加息预期,仅凭一次加息,还不能确认日元已进入持续升值周期。目前市场普遍预期,日本央行将在周五的议息会议上将政策利率由1%提高至1.25%,但不会就下次加息时点给出明确指引,仍以"数据依赖、不预先承诺"的方式引导预期。会议对中性利率和最终利率水平的表态,比加息本身更牵动市场神经。
西部证券海外政策分析师张泽恩的判断更为直接:"目前不能认定日元已经出现趋势性反转,此次反弹更多是短期表现。从根本上说,美日两国加息预期的差异仍是日元汇率最核心的变量。"他强调,日元是否真正反转,关键不在日本,而在美国——日本央行大概率维持加息方向,但更重要的是美国何时从加息转向降息。
凯投宏观首席市场经济学家乔纳斯·戈尔特曼则给出了时间维度上的判断:日元近期走势很可能震荡反复,一个明显的触发因素就是本周五的日本央行会议——市场对加息结果已定价充分,若前瞻指引令人失望,日元可能回吐部分近期涨幅。此外,油价飙升和美债收益率上升等潜在逆风因素也在积累压力。在他看来,日元的趋势性反转更可能是2027年的故事,而非当下。
换言之,当前支撑日元的每一项利好,都内嵌了"已被定价"或"取决于美国"的限定条件。周五日本央行会议之后,市场或许会更清楚:153日元是新一轮行情的起点,还是本轮反弹的天花板。
风险提示:汇率市场波动存在不确定性,投资有风险。本文仅供参考,不构成投资建议。
本文由AI辅助生成



