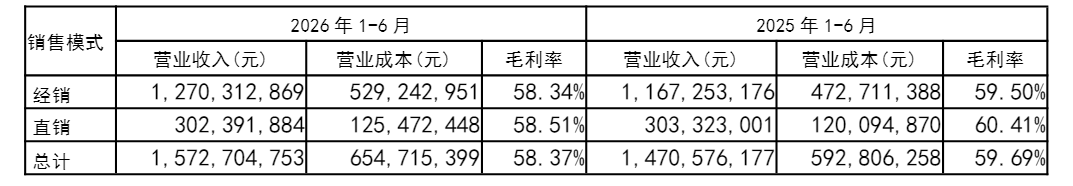
“离消费者越来越远。”这八个字出自张裕管理层自己的公开反思。对于一家约八成营收依赖经销商网络、拥有百余年历史的葡萄酒企业而言,这近乎是对当下处境最贴切的概括。据公司2026年半年报,张裕A(000869.SZ)上半年实现营业收入15.73亿元,同比增长6.94%——这是公司营收连续两年下滑后首次转正;但归母净利润仅1.41亿元,同比下滑24%。
营收端微弱的暖意,并未传导至盈利端。把时间拉长看,压力更为清晰:2024年公司营收32.77亿元,同比下滑25.26%,归母净利润3.05亿元,同比下滑43%;2025年营收29.89亿元,同比下滑8.81%,归母净利润0.85亿元,同比下滑77%。今年上半年6.94%的增速,放在过去两年的下行曲线上,更像一次低位企稳,而非趋势反转。
营销费用跑赢营收,毛利率三年连降
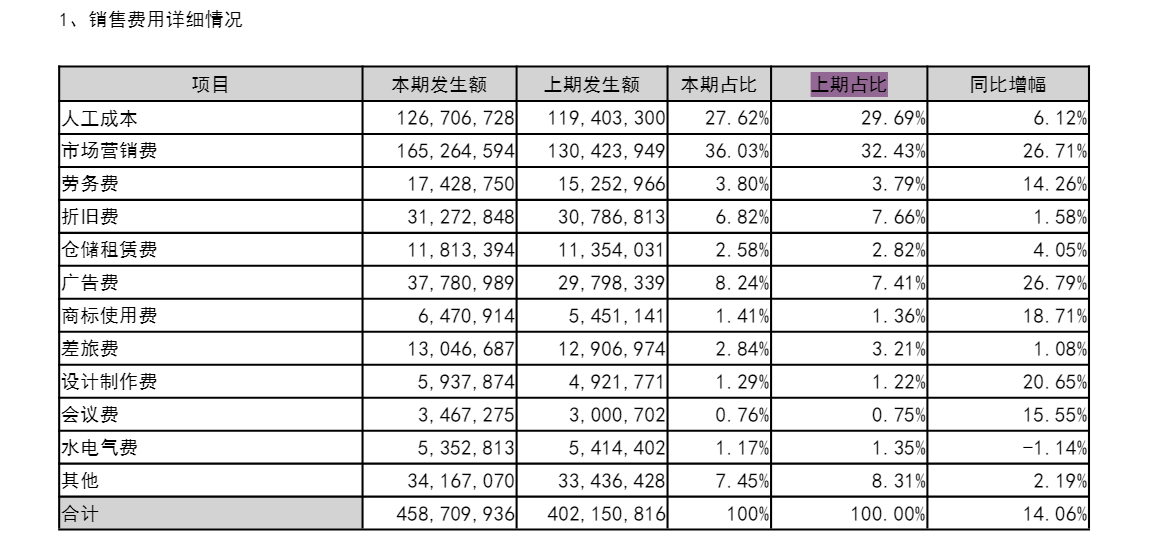
利润与营收背离的症结,藏在费用端。上半年张裕A销售费用达4.59亿元,同比增长14.06%,费用增速约为营收增速的两倍;销售费用占总营收的比例升至29.17%,较上年同期27.35%的水平抬升近2个百分点。拆分明细,市场营销费用1.65亿元,同比增长26.7%;广告费用3127万元,同比增长27%。市场推广与广告投放,是这轮费用扩张的主要推手。
“营收小幅增长,但销售费用增速显著跑赢营收,意味着这份增长很大程度依靠营销投放拉动,投入产出效率正在走低。”酒类行业分析师陈默向业内人士表示,葡萄酒国内消费基础薄弱,企业不得不持续投入做消费者教育,但大量营销支出能否转化为复购和稳定份额,存在很大不确定性。公司在半年报中亦提示,销售费用占营业收入的比例较高,投入产出情况将很大程度上影响经营业绩,可能出现部分投入难以达到预期效果的风险。
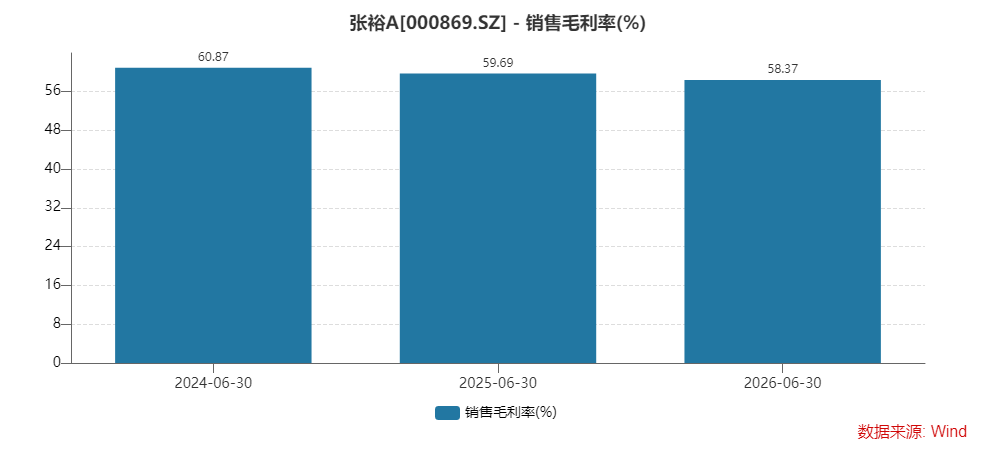
与高投入相伴的,是毛利率的持续回落。据公司披露数据,2024年上半年公司销售毛利率为60.87%,2025年上半年降至59.69%,2026年上半年进一步回落至58.37%,三年间累计下滑约2.5个百分点。毛利率承压的背后是产品结构隐忧:营收仍高度依赖解百纳这类传统大单品,而龙谕等定位中高端的系列尚未真正扛起增长大旗,中高端产品销售乏力,直接拖累整体盈利水平。
“大单品进入成熟阶段后增长天花板显现,高端新品培育进度不及预期,产品结构向上升级受阻,毛利率就会持续被侵蚀。”陈默表示,高额营销投入没有换来产品结构优化,反而持续摊薄利润,这是龙头企业在行业下行周期里的两难——不投,市场份额会萎缩;持续投,利润又被挤压。
八成营收系于经销商
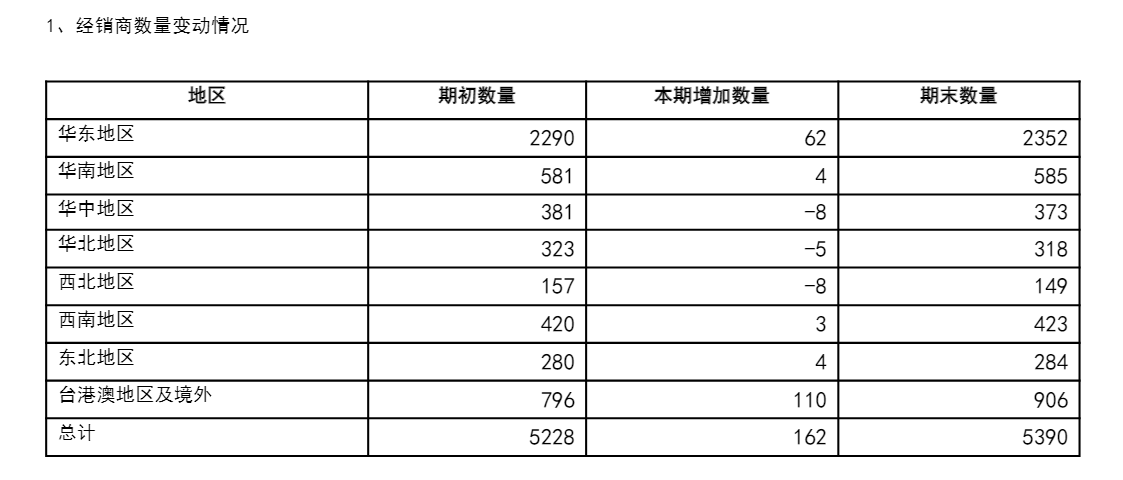
渠道端的结构性矛盾,是理解这家百年酒企的另一把钥匙。目前张裕A约80%的营收来自经销渠道,直销与线上占比偏低,业务模式高度倚重传统经销商网络。从经销商数量的变化,可以读出市场冷暖:截至6月末,公司经销商总计5390家,较期初净增加162家。但增量高度集中在华东(2290家增至2352家)与港澳台及境外(796家增至906家);华中(381家降至373家)、华北(323家降至318家)、西北(157家降至149家)三个区域均出现净缩减。
“重度依赖经销商模式,意味着企业隔着多层渠道接触消费者,很难直接捕捉终端真实需求变化。”快消渠道研究员周进明向业内人士表示,经销商更看重短期毛利和动销,当整体市场萎缩,首先收缩、流失的就是非核心区域的经销商;线上与直销占比不足,企业缺少直接触达消费端的抓手,新品与新消费场景的培育很难快速落地。
渠道错配的背后,是消费场景的迁移。商务礼品场景收缩之后,葡萄酒急需开拓大众日常佐餐、朋友小聚的高频消费市场,而这套高度依赖经销商的旧渠道,擅长的是礼品、宴请的流通生意。“大众自饮需要直面消费者做内容、做体验,这恰恰是当前张裕渠道的短板。”周进明补充道。
白兰地与海外酒庄:两条新曲线都不轻松
主业增长乏力之下,张裕A将白兰地定位为第二增长曲线,试图培育新的业绩支柱。但白兰地在国内消费基数偏小,市场教育成本高昂,还要面对进口洋酒品牌的激烈竞争,能否复刻葡萄酒曾经的基本盘,市场仍存有疑问。
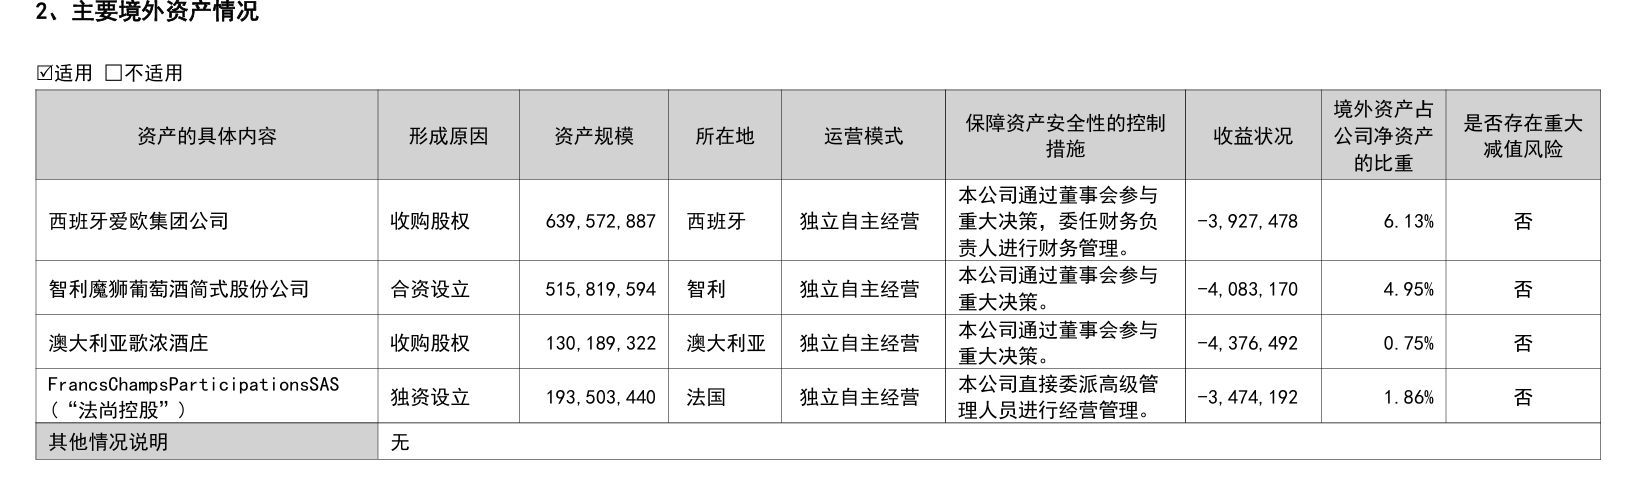
另一条出海路径的回报同样不及预期。多年间公司持续收购海外酒庄资产,意在补齐产品矩阵、打通海外市场,但上半年四家境外经营主体全部陷入亏损:爱欧亏损393万元,魔狮亏损408万元,歌浓亏损438万元,法尚亏损347万元。而据公开信息,爱欧与魔狮在2025年度尚分别实现盈利,也就是说,海外板块是在一年之间由部分盈利转为全线亏损。
百年龙头的两难
葡萄酒行业产量连续多年下滑,国产葡萄酒龙头难以独善其身。张裕A眼下的处境,本质上是三重压力叠加:行业总量收缩带来的需求压力,大单品见顶、高端突破受阻带来的结构压力,以及高费用、重渠道模式带来的经营杠杆压力。营收转正至少说明,公司在终端仍然守住了基本盘;但毛利率三连降、销售费用率逼近三成、海外资产全线亏损,意味着“守”的成本正变得越来越高。
管理层那句“离消费者越来越远”的反思,能否转化为渠道与产品层面的实质变革,将是判断这家百年酒企能否穿越周期的关键变量。而对于投资者而言,需要警惕的是:营收单季度的回暖,并不等同于盈利拐点的确立。
投资有风险。本文仅供参考,不构成投资建议。
本文由AI辅助生成



