2026年8月20日,上海家化一纸公告正式宣告与美妆集合店丝芙兰结束长达二十余年的股权合作关系。根据公告,上海家化拟以7000万欧元(约合人民币5.55亿元)向Sephora Asia出售其持有的丝芙兰上海19%股权和丝芙兰北京19%股权。交易完成后,上海家化不再持有上述两家公司股权,预计将增加公司税后投资收益约人民币4.74亿元。
这笔交易最直接的后果,是上海家化终于可以摆脱丝芙兰中国连续亏损对其财务表现的影响。而更深远的意义在于——从这段合作中抽身之后,两家公司都将拥有更大的“自由”去走各自想走的路。
从年赚超4亿到四年亏逾14亿
回顾这段长达22年的合资关系,双方都曾从中获益匪浅。上海家化分别在2004年与2006年两次出资,与丝芙兰亚洲公司合资成立丝芙兰上海与丝芙兰北京分公司。这两家公司是丝芙兰在中国市场的核心运营主体,均由Sephora Asia持股81%,上海家化持股19%。
丝芙兰中国曾经历一段相当可观的盈利增长期。2018年至2021年,丝芙兰中国合计产生超21亿元的利润。2021年是业绩高点,当年两家公司合计实现营业收入108.76亿元,净利润4.31亿元。对上海家化而言,这笔投资不仅带来了丰厚的财务回报,也让其旗下品牌在高端化和国际化方面有了更多想象空间。2008年,上海家化旗下的佰草集曾借助丝芙兰进入法国市场,登陆巴黎香榭丽舍大街旗舰店。
转折发生在2022年。疫情冲击叠加中国美妆市场本土化、年轻化、线上化的新趋势,丝芙兰中国业绩由盈转亏。2022年两家公司合计营收85.5亿元,净亏损1.9亿元;2023年营收87.6亿元,净亏损1.4亿元;2024年营收进一步下降至71.4亿元,净亏损扩大至6.46亿元;2025年营收再次降至65.36亿元,净亏损为4.99亿元。自2022年至2025年,两家公司共计亏损超14亿元。
与此同时,上海家化自身的财务状况也不容乐观。2024年,上海家化对早年收购的英国奶瓶品牌汤美星计提了6.13亿元商誉减值,加之国内业务的主动渠道调整,导致当年归母净利润亏损8.33亿元,为上市以来首次年度亏损。直到2025财年,公司才实现扭亏为盈——全年营业收入63.2亿元,同比增长11.2%;归母净利润2.7亿元。
市场变了,合作的前提消失了
二十多年前丝芙兰进入中国时,需要一个本土伙伴帮它理解这个陌生的市场。上海家化既了解政策环境,也有渠道资源和市场地位,拥有丝芙兰当时在中国市场短期内无法建立的诸多优势。
但这个前提正在消失。奢侈品专家、要客研究院院长周婷博士分析,丝芙兰的困境主要来自三重冲击:“一是渠道迭代冲击,国际品牌纷纷自建直营渠道,叠加免税、直播电商分流,集合店‘独家选品+一站式选购’的渠道价值被大幅稀释,价格与货品种类均失去稀缺性”。
电商已成为更多消费者购买美妆产品的主要渠道,不少年轻的本土品牌正是由此起势。线下渠道也有了新的竞争者——贩售多品牌小样、店铺设计更适合社交媒体传播的本土新集合店陆续入局。美妆市场已完全从线下渠道为王,转变为在全渠道比拼品牌力和运营效率。
两条背道而驰的改革路径
合作没能再让双方变得更好。更重要的是,两家公司都有各自想推行的改革计划,而这些计划某种程度上背道而驰。
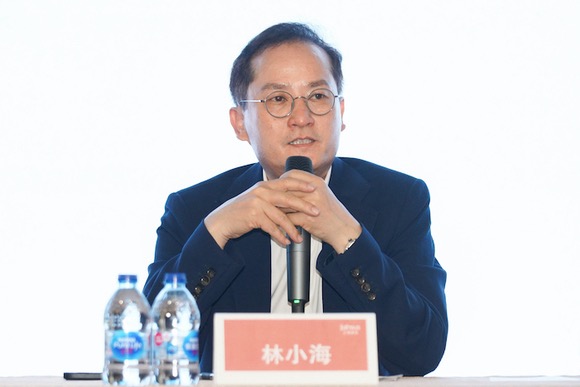
上海家化自2024年由林小海出任董事长兼CEO后,便开始了大刀阔斧的改革,主要围绕“聚焦核心品牌、聚焦线上、聚焦效率”展开。有多位消费者向记者表示,他们明显感到六神、玉泽等品牌在产品上的精简以及价格的上涨。仅2024年12月一个月,上海家化就从1万个SKU中“减掉”了7000个。与此同时,上海家化在天猫、京东、抖音等平台寻求增长,并开拓盒马、便利店、折扣零食店等非传统线下渠道。林小海的目标,是将上海家化从“面向世界的美妆公司”转变为“立足国内、辐射海外的日用化妆品公司”。
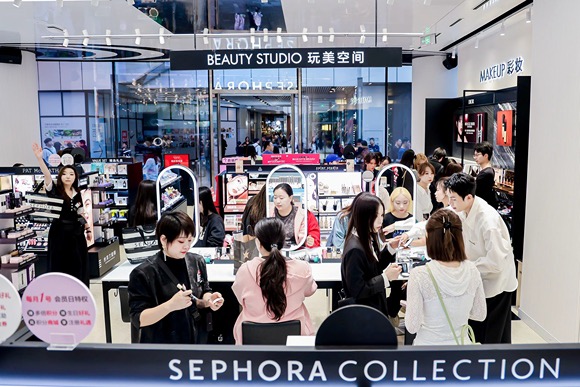
丝芙兰则坚持重仓线下。丝芙兰在接受媒体采访时曾表示,时至今日,丝芙兰中国仍然将线下门店视为核心资产,并将持续为此进行投资,因为门店体验是其在中国市场可以进行差异化竞争的优势。截至2026年3月31日,丝芙兰在中国区域共拥有322家门店。
与此同时,丝芙兰中国也在进行本土化改革尝试,大规模引入毛戈平·光韵、闻献、酵色等对年轻消费者更有号召力的国货品牌,试图打破“国际大牌集合店”的印象。2025年,丝芙兰中国先后引入9个本土品牌;2026年又宣布引入花西子、完美日记、橘朵、方里等11个中国本土美妆品牌。截至目前,已有超20个中国品牌入驻丝芙兰。这些动作相较于其自身在中国的发展历史而言明显更为“激进”。
中外合资模式的缩影
从合资转变为独资身份,丝芙兰中国势必可以变得更灵活机动,从而有更多主动尝试的机会。而上海家化在回笼4.74亿元之后,也能更加聚焦于自己的核心业务。
这笔交易还附带了一项竞业限制条款:上海家化及其子公司自交割日起两年内,不得直接或间接参与或从事在中国境内开设或经营香化多品牌零售店。
在一定程度上,上海家化与丝芙兰的“分手”,也是中国消费市场底层逻辑改变的缩影。外资品牌想要通过与本土公司合作,从而在线下渠道、市场关系等方面借力,已经成了过时的如意算盘。
类似的戏码在其它行业同步上演。在汽车工业中,合资巨头车企的市场份额不断被本土品牌蚕食。乘联分会数据显示,2026年上半年中国乘用车市场自主品牌累计市场份额已达71.8%,合资及外资合计份额仅剩28.2%。2026年7月,主流合资品牌零售销量仅29万辆,市场份额占比两成。今年7月,德国化工企业巴斯夫也选择退出运营三十年的吉林合资公司,转而全资投资87亿欧元在广东湛江建设综合性生产基地。
随着中国市场开放程度的不断加深,“中外合资”的模式正在被一种更加独立、灵活,也更具博弈色彩的新关系所替代。
本文由AI辅助生成