一份看似常规的半年报,将国产皮鞋行业的窘境再次推至台前。奥康国际2026财年半年报显示,公司营收同比下滑近三成,扣非净利润亏损逾660万元。真正引发市场关注的是,这并非孤立事件——这家男鞋巨头在过去四年间累计亏损超9亿元,门店数量减少超过3000家。据公开信息,2025年其王牌男鞋板块收入同比下滑27%。
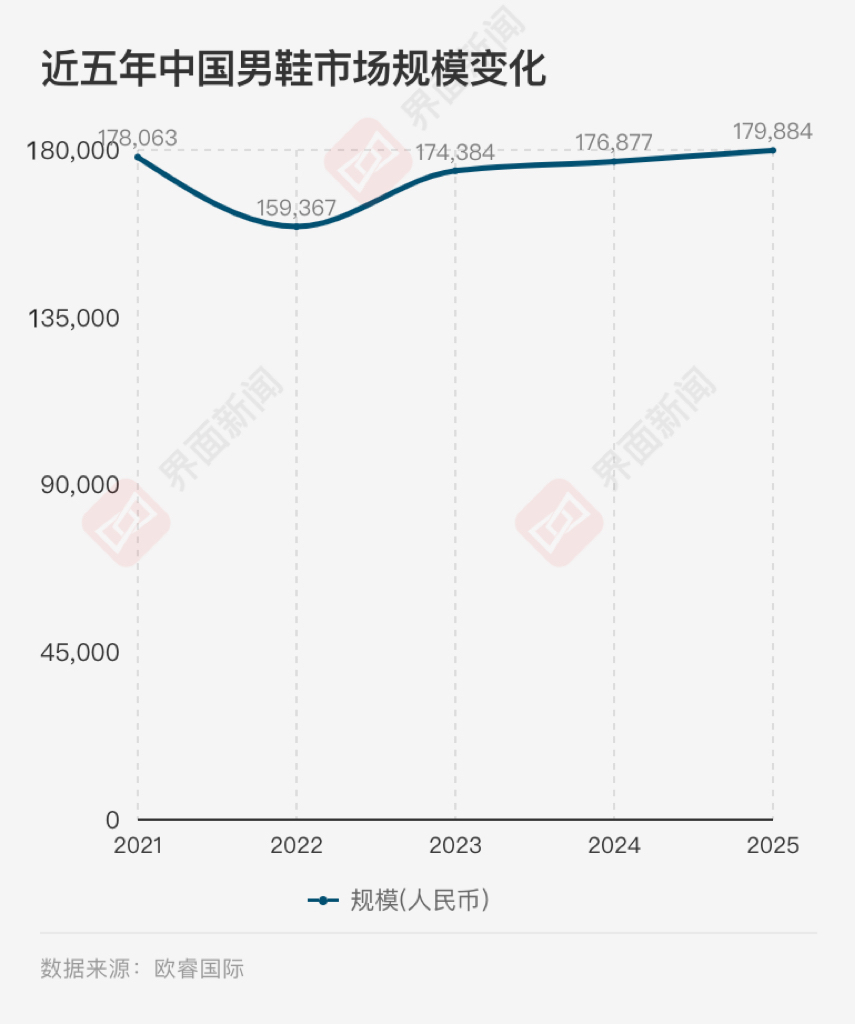
老对手们的处境同样不容乐观。富贵鸟早已破产离场,红蜻蜓则在2025年关店近200家后,2026年上半年继续关闭142家门店。与之形成鲜明对比的是,据欧睿国际数据,中国男鞋市场过去五年总规模并未出现明显萎缩。市场的蛋糕没有变小,分食者的面孔却彻底换了。
欧睿国际向多家媒体提供的数据显示,近五年中国男鞋市场份额前十名中,传统皮鞋品牌集体缺席,全部席位被运动品牌占据。安踏、特步等本土运动品牌跻身前十,部分品牌位次从20名开外跃升至前十。市场格局重构的背后,中国男性消费者的鞋柜正在经历一场无声革命。
欧睿国际中国鞋服行业高级分析师兰添向多家媒体分析,中国男性选鞋的逻辑已发生根本转变——“从匹配身份与场合转向兼顾舒适、风格和多场景”。后疫情时代,办公休闲化与户外生活方式兴起,运动鞋大举进入通勤和轻商务场景。兰添指出,2026年薄底复古运动鞋回潮,乐福鞋、船鞋、轻量德比鞋同步升温,“背后是同一逻辑:消费者不再追求厚重、强正式感,而更重视轻盈、精致和不费力的松弛感。”
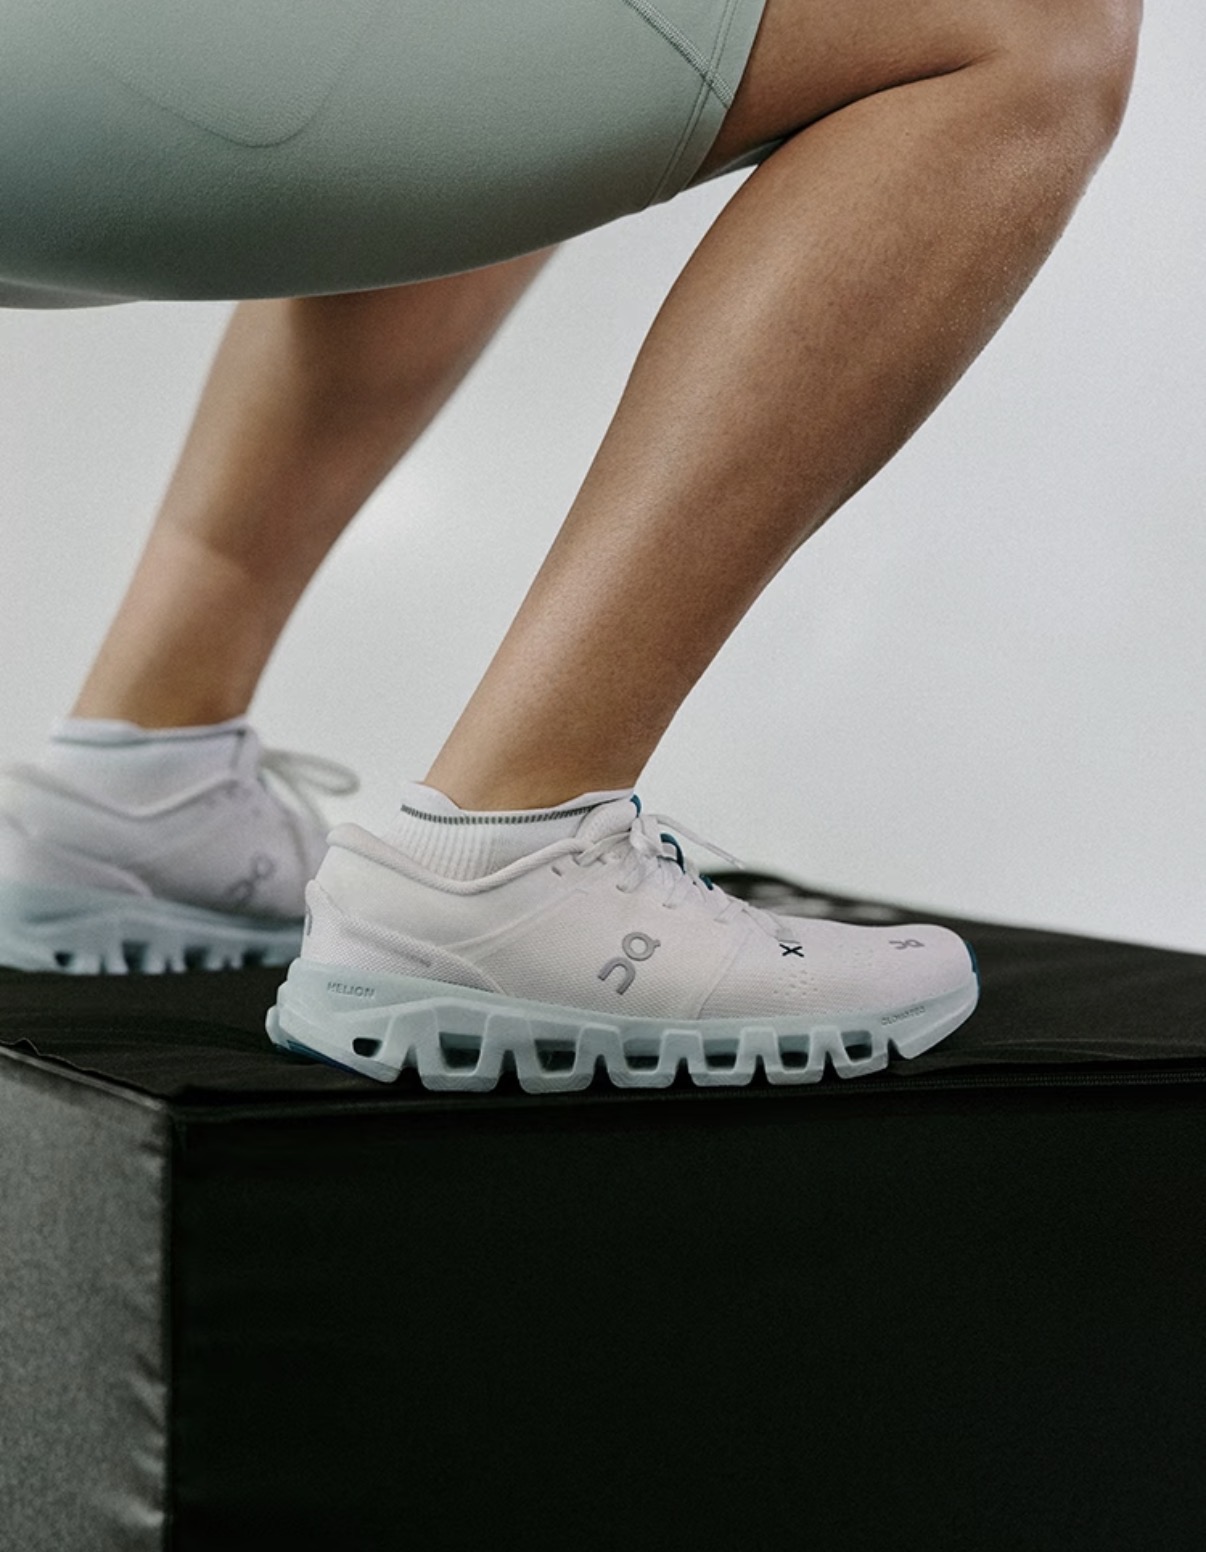
近40岁的男性消费者徐伟的鞋柜是这一趋势的微观样本。他向多家媒体表示,自己仍有皮鞋,但穿着频率极低,“基本一年一次,至多两次,多为公司年会”。他甚至注意到,年会上也有同事穿运动鞋。近年来他购入的新鞋全部来自运动品牌,包括Keen、On昂跑等进入中国市场不久的户外品牌。
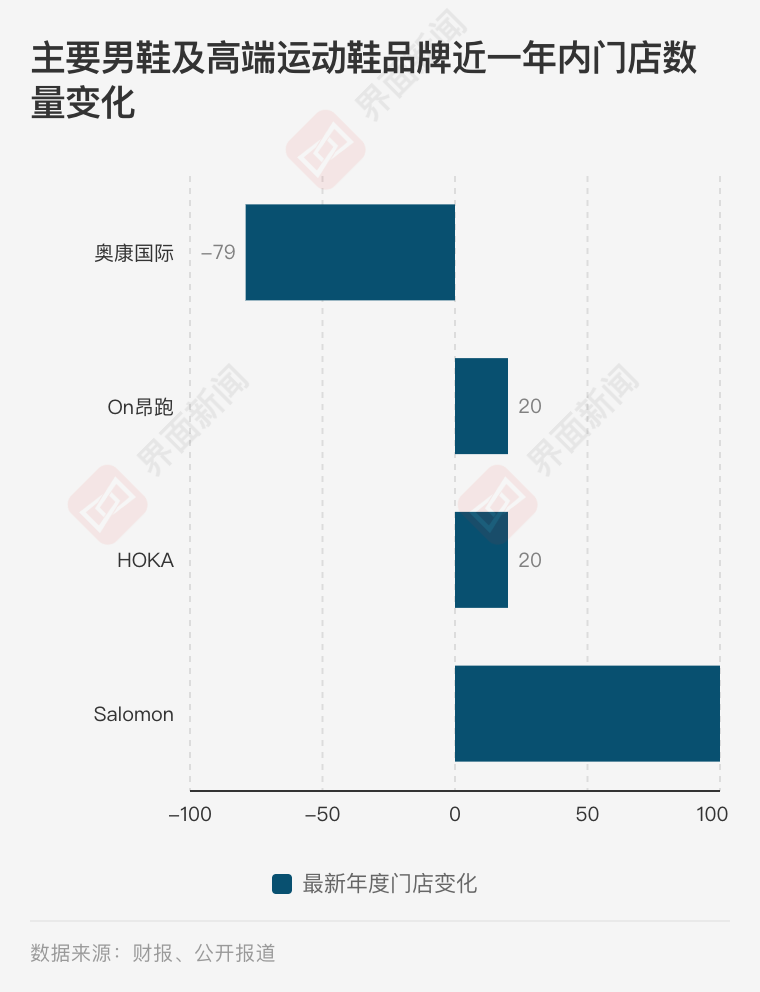
中高端户外品牌的开店节奏,与国产皮鞋巨头的大规模关店形成鲜明对照。据公开财报信息,尽管多数品牌未单独列出中国区营收数据,但财报中频频提及中国市场的亮眼增长表现。在不同能级城市,购物中心正将黄金铺位留给Salomon、迪桑特、凯乐石等户外运动品牌,这些位置曾属于奢侈品牌和高端化妆品。
上海购物中心协会品牌专业委员会秘书长杜斌向多家媒体分析,传统男鞋在商场中多位于四楼、与男装搭配销售,购物中心兴起后,“男鞋不是业主方考虑的主要方向”,百货和购物中心转而用运动品牌满足男性顾客的鞋履需求。户外风潮的兴起,更让户外运动品牌成为招商热门。
但这并不意味着运动户外鞋类赛道遍地黄金。中低端市场已高度拥挤,竞争主旋律是价格战与跑量。据公开信息,一两百元价格带的运动鞋,消费者对价格极其敏感。这一市场既有耐克、阿迪达斯、安踏、特步等国内外传统巨头的布局,也有大量白牌厂家参与。特步主品牌2026年上半年收入同比下降2.2%,门店开始净减少。
中高端市场的竞争逻辑则截然不同。据公开信息,On昂跑、萨洛蒙、HOKA等品牌围绕鞋底技术、赛事赞助和品牌叙事展开角逐。Salomon深耕越野跑,On昂跑以网球为突破口。巨大的门店、艺术感的视觉海报、从奢侈品牌挖来的营销人才,构成了这场竞争的另一面。这些品牌在中国市场的增长表现普遍优于传统运动巨头。
国产皮鞋巨头们的大本营在三四线城市的下沉市场,此前主要依赖加盟商开疆拓土。但据公开报道,湖北恩施一位加盟商曾一举开过六家奥康加盟店,后来“日常穿正装皮鞋的人越来越少”,他陆续关到只剩两家。商业步行街的临街铺位,正逐渐被安踏、特步、服装店、金店取代。
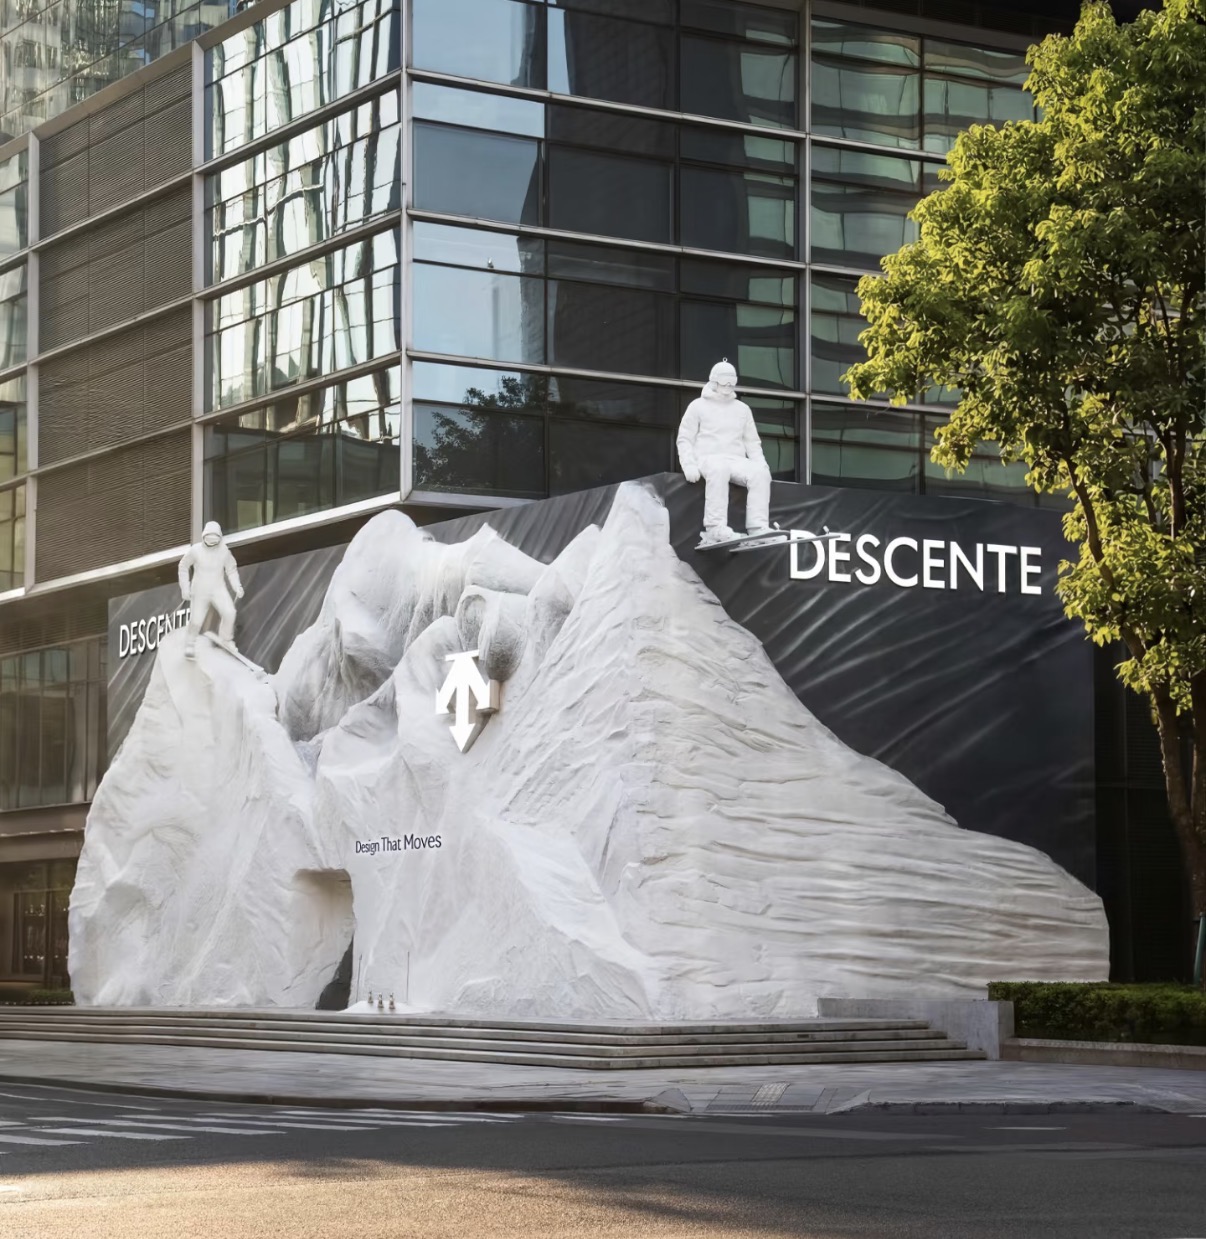
在一线城市核心商圈,高端购物中心的一层和临街铺位同样易主。迪桑特在上海静安嘉里中心开设沿街店铺,成为户外品牌渠道升级的典型样本。传统皮鞋品牌在渠道端面临上下夹击——下沉市场被运动品牌渗透,高端渠道则被户外品牌抢占。
传统男鞋企业并非坐以待毙。据公开信息,奥康国际近年来尝试品牌年轻化转型,推出运动休闲系列,并签约新生代代言人。但从财报数据来看,转型尚未在营收端体现成效。红蜻蜓则试图通过童鞋、女鞋等品类多元化寻找出路,也仍在调整期中挣扎。皮鞋消费场景的萎缩是结构性的——当年会这样的正式场合都能见到运动鞋,皮鞋已不再是刚需。
舒适、健康意识与户外活动热潮将继续推动运动鞋跨品类渗透。据欧睿国际分析,运动鞋与商务鞋之间的固有壁垒正被逐步打破。这场由消费者用脚投票引发的市场洗牌,远未到终局。中高端户外品牌仍在加速开店,中低端市场的价格战也在持续升级。对传统皮鞋企业而言,能否找到运动品牌无法覆盖的差异化场景,或是唯一的突围方向。但从目前数据看,这条路还很长。
投资有风险,本文仅供参考,不构成投资建议。
本文由AI辅助生成