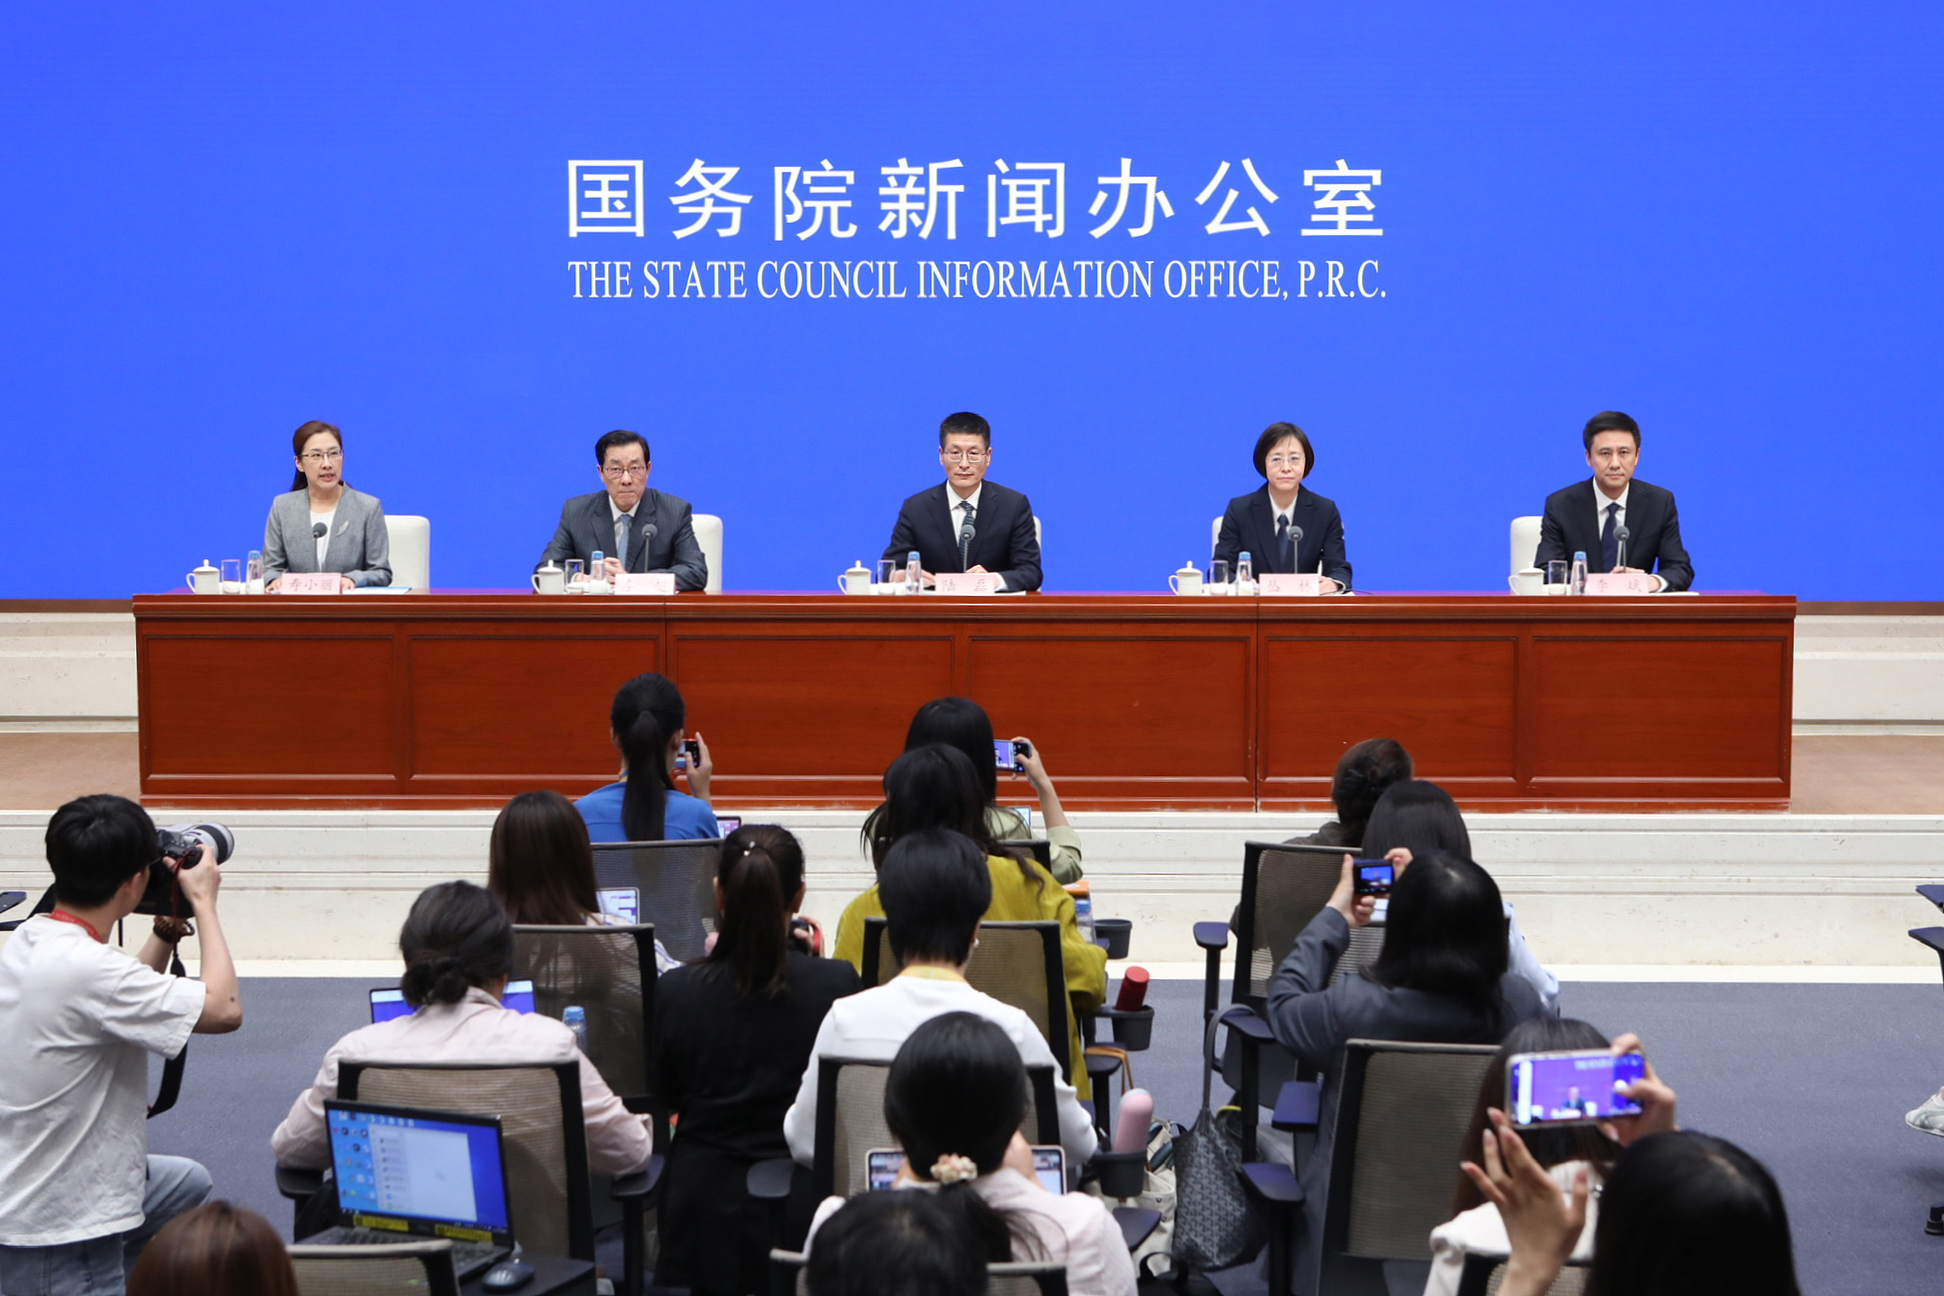
“中国没有必要也无意通过汇率贬值来获取贸易竞争优势。”这句话在四十天内被央行高层公开重复了两次——一次是8月31日至9月1日中国人民银行行长潘功胜出席二十国集团财长和央行行长会议期间,另一次是9月10日国务院新闻办公室“开局起步‘十五五’”系列主题新闻发布会上,中国人民银行副行长陆磊的表态。据公开信息,两次表述高度一致,均强调坚持市场在汇率形成中的决定性作用,同时防范市场“羊群效应”和非理性预期的自我强化。
措辞的重复本身并不寻常。更值得拆解的是两位官员共同给出的一个判断:中国贸易对汇率的敏感性已经“大幅度下降”。这句话背后是一组结构性变化——出口结构转型升级带动企业议价能力增强,外贸企业更多使用汇率避险工具,人民币在贸易结算中的占比不断提升。三者叠加,使汇率波动对出口竞争力的传导效率明显减弱。陆磊在发布会上表示,随着上述变化推进,贸易对汇率波动的敏感性进一步降低。
这一判断与央行近期的政策操作节奏相互印证。据公开信息,8月1日召开的中国人民银行2026年下半年工作会议明确提出,要继续做好利率政策执行和监督,坚持市场在汇率形成中的决定性作用,保持汇率弹性,强化预期引导,保持人民币汇率在合理均衡水平上的基本稳定。从“保持弹性”到“防范羊群效应”,政策组合的落点并非单向引导汇率水平,而是压缩非理性预期自我强化的空间。
中国首席经济学家论坛成员庞溟在评价这一表态时指出,其体现了汇率政策的核心逻辑:以有管理的浮动机制为框架,坚持市场定价,同时守住外汇市场平稳运行的政策底线。他进一步判断,中国汇率政策的作用已从单纯稳定外贸竞争力,转向维护金融稳定和提升人民币国际化水平。这一视角解释了为何“无意贬值”会被反复强调——当汇率政策的目标函数从贸易扩展到金融稳定与货币国际化,主动贬值的收益与成本对比已经发生变化。
对于未来走势,中国首席经济学家论坛国际金融研究院资深研究员刘涛给出了一个区间判断。他认为,“十五五”时期乃至更长一段时期,人民币将面临战略性升值趋势;未来五年内,以市场供求关系为基础,人民币相对美元可能在波动中适度升值,2026年美元对人民币汇率中间价可能在6.6—7.0区间波动,离岸人民币汇率波动区间可能更大,总体呈“双向波动、适度走强”态势。该区间为研究人士基于市场供求的判断,并非官方预测,也不构成对具体点位的承诺。
把时间轴拉长看,从8月1日央行下半年工作会议,到8月31日至9月1日潘功胜在G20场合的表态,再到9月10日陆磊在国新办发布会上的重申,政策信号的密度在上升,而表述口径保持稳定。这种稳定性本身构成一种预期管理工具:在汇率弹性扩大的同时,明确划出不以贬值换取贸易优势的边界,有助于降低市场对竞争性贬值的押注动机。对于外贸企业而言,人民币贸易结算占比提升与避险工具使用增加,意味着汇率风险管理正从被动承受转向主动对冲。这一转变的深度,将决定未来汇率波动向实体贸易传导的实际强度。
(投资有风险,本文仅供参考,不构成投资建议。)
本文由AI辅助生成



