十家锂企半年报全部正增长,行业走出低谷
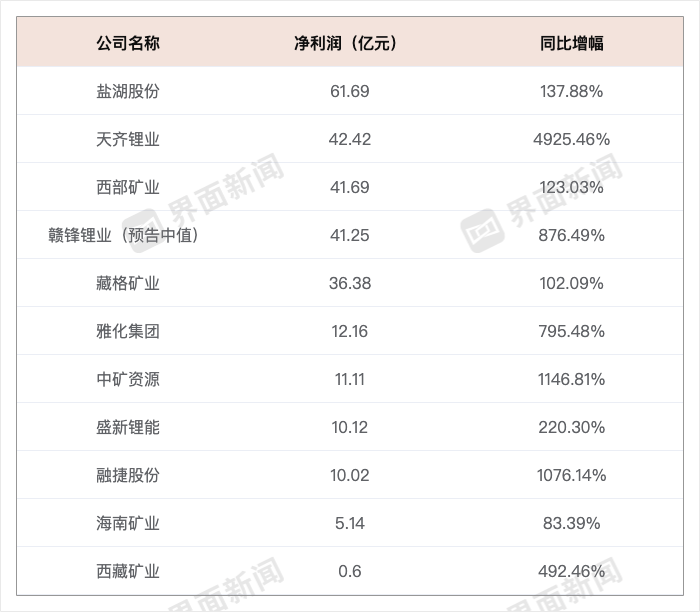
今年上半年,国内锂矿、锂盐企业交出了一份集体向好的成绩单。据公开信息不完全统计,十家已发布半年报的锂业上市公司全部实现净利润正增长,其中九家增幅超过100%。盐湖股份(000792.SZ)以61.69亿元净利润居首,天齐锂业(002466.SZ)同比增幅达49.25倍,中矿资源(002738.SZ)与融捷股份(002192.SZ)净利增幅同样在10倍以上。盛新锂能则从亏损转为10.12亿元盈利。
三重因素共振:价格、产量、基数
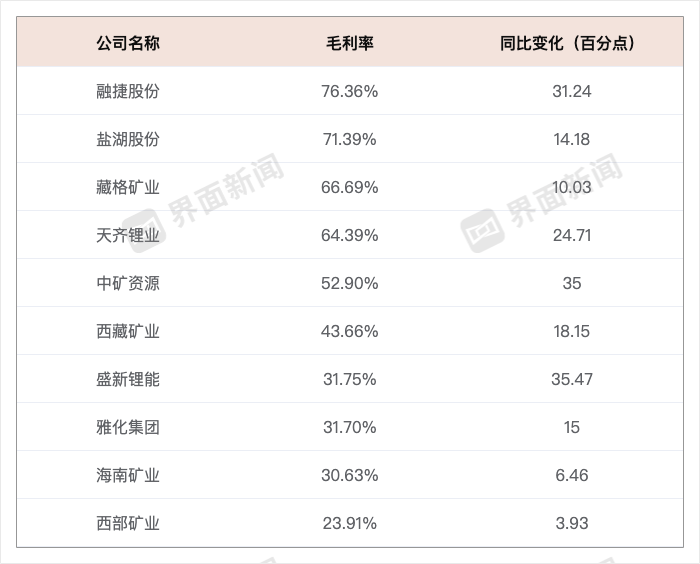
将这轮业绩修复拆解来看,锂价回升是第一驱动力。上海钢联数据显示,2026年上半年国内电池级碳酸锂现货均价约16.35万元/吨,同比上涨132.2%。价格传导至利润端极为直接——藏格矿业(000408.SZ)碳酸锂业务毛利率达71.08%,同比提升40.55个百分点;盐湖股份碳酸锂毛利率更是高达83.46%。
第二重支撑来自产量扩张。据中国有色金属工业协会锂业分会统计,上半年全国碳酸锂产量约56.3万吨,同比增长34.0%;锂盐折合LCE约72.4万吨,同比增长26.4%。盐湖股份4万吨/年基础锂盐项目全面量产,叠加完成五矿盐湖51%股权收购,年总产能从4万吨跃升至9.8万吨。融捷股份锂精矿产量14.61万吨,同比增长108.8%。
第三重因素是低基数效应。2023至2025年间,碳酸锂价格从最高的50万元/吨一路下行至5.9万元/吨的历史低点,锂企普遍承压甚至亏损。尽管去年起行业已现回暖迹象,但去年同期净利基数仍然偏低,使得今年上半年的同比数据被显著放大。
价格波动态势揭示供需博弈仍在继续
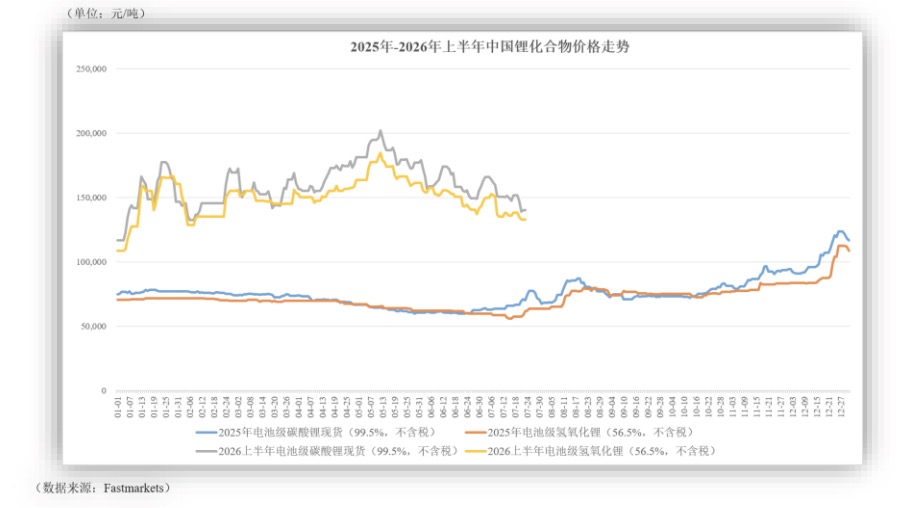
亮眼数据背后,锂价并非一路上行。二季度初,受新能源汽车和储能需求持续增长、独立储能容量电价机制逐步落地等因素推动,叠加江西部分锂矿进入采矿权证换发周期引发原料供应趋紧预期,碳酸锂现货价格于5月一度突破20万元/吨。但随后价格回落至14万元/吨附近,振幅超过30%。
这种"冲高回落"的走势表明,供给端的紧张预期与需求端的实际消化能力之间仍存在博弈。一方面,储能项目加速推进和新能源汽车产销增长构成了稳固的需求底盘;另一方面,产能持续释放正在逐步缓解供应压力。价格在14万至20万元/吨区间内的反复,反映出市场仍在寻找新的均衡点。

行业格局加速重塑:龙头集中度提升
从半年报数据观察,本轮修复并非"雨露均沾",而是呈现出明显的龙头集中趋势。盐湖股份通过产能扩张和并购整合,已将年总产能提升至9.8万吨,规模优势进一步巩固。融捷股份依托甲基卡矿山采选产能释放,锂精矿业务毛利率达81.21%,在产业链上游形成壁垒。
天齐锂业49.25倍的增幅虽受低基数影响,但也反映出其在全球锂资源布局上的复苏力度。相比之下,中小型锂企虽然同样实现正增长,但在毛利率水平和产能规模上与头部企业的差距有所拉大。
这种分化趋势意味着,锂行业正在从2023至2025年的产能出清周期中走出,但走出方式并非全面复苏,而是向具备资源禀赋��成本优势的企业集中。对于下游电池企业和新能源汽车厂商而言,上游供应商集中度提升可能在未来议价环节带来新的变量。
后续关注:供需缺口收窄节奏与价格中枢
展望下半年,几个关键变量将决定锂行业景气度的延续性。其一,江西锂矿采矿权证换发周期何时结束,将直接影响原料供应预期;其二,独立储能容量电价机制在更多省份的落地进度,关系到储能侧需求增量;其三,海外锂矿新增产能的释放节奏,可能对国内价格形成外部冲击。
从历史周期看,锂行业具有明显的"暴利—过剩—出清—修复"循环特征。当前价格虽已从5.9万元/吨的低点显著回升,但与2022年高峰期的50万元/吨仍有较大距离。这意味着行业整体仍处于修复阶段的中段,而非新一轮上行周期的起点。对于产业链各环节的企业而言,在价格波动中锁定长期供应合同、优化成本结构,可能比追逐短期价格红利更具战略意义。
投资有风险,本文仅供参考,不构成投资建议。
本文由AI辅助生成



