文|财经主笔
2026年9月初,天宸股份(600620.SH)上海总部办公楼里,依然挂着"健康城"项目的沙盘模型。这处曾贡献公司逾四成毛利的房地产项目,如今仅剩零星尾盘在售。与此形成对照的是,会议室墙上新增的"储能全球化战略"展板——芜湖繁昌工厂已进入产线调试,日本2MW/8MWh电站等待并网。
沙盘与展板之间的距离,丈量着一家上市公司从传统地产向新能源储能转型的真实成本。
天宸股份2026年半年报显示,上半年营业收入9174万元,同比下滑48%。营收规模收缩的直接原因是传统业务断崖式下跌——装修业务收入仅2.75万元,同比下跌97%;房产销售收入0.13亿元,同比下跌91%。公司解释称,装修业务萎缩系健康城东地块1A业主整体装修项目全部完工,后续无新增订单。注册会计师孙新礼对此分析:"一次性项目交付完毕后没有持续新增订单,意味着天宸股份传统配套增值业务已经彻底结束,仅能依靠房产销售与物业租赁维持基本盘面。"
唯一尚存韧性的是物业租赁,上半年收入2262.35万元,与上年同期基本持平。但这块稳定现金流难以对冲主业下滑的缺口。天宸股份已明确不再新增土地储备,仅靠存量健康城项目滚动开发。健康城1B项目预计2026年完工,但办公、酒店类商业物业的去化难度显著高于住宅,地产行业分析师赵宇指出:"2025年全国商品房销售、开发投资连续四年下行,存量项目去化周期拉长,后续房产销售收入如何维持此前增长水平,是对天宸股份的考验。"
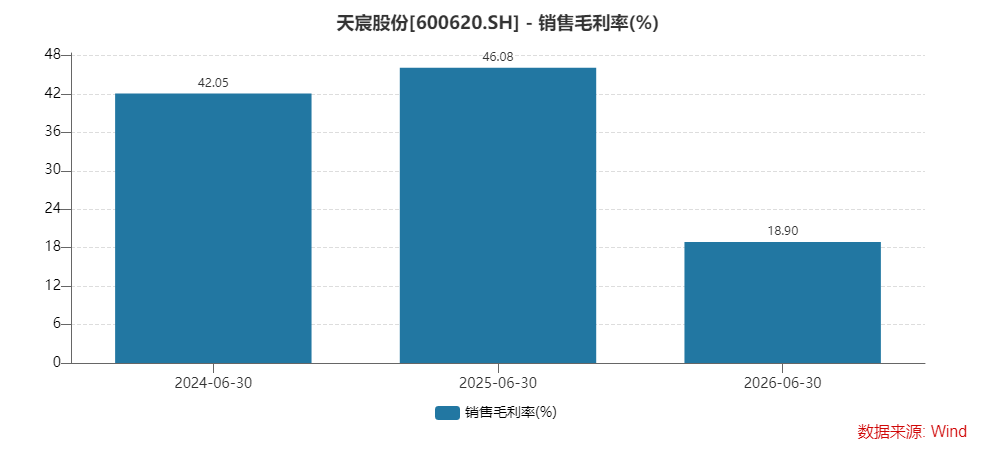
毛利率的剧烈波动更直观地折射出转型阵痛。传统地产业务毛利率长期维持在40%左右,而储能业务上半年毛利率为-0.2%,相差超过40个百分点。公司整体毛利率从2025年同期的46%骤降至今年上半年的18.9%。毛利空间被挤压的直接后果是,公司上半年归属于上市公司股东的净利润出现亏损,而2025年同期尚有微利。
天宸股份最早在2023年提出"固本培新"战略,同步推进芜湖繁昌储能工厂与日本海外电站两大项目。2025年末,芜湖一期一阶段工厂收尾,引进兼容多规格电芯PACK产线;日本2MW/8MWh电网侧储能电站预计2026年内并网。产能硬件已落地,但订单与产能利用率等核心经营数据始终未向市场披露。在投资者关系活动中,面对机构追问天宸能科量产进度,公司仅以"产线投产、市场拓展中"回应,未提供具体数据。
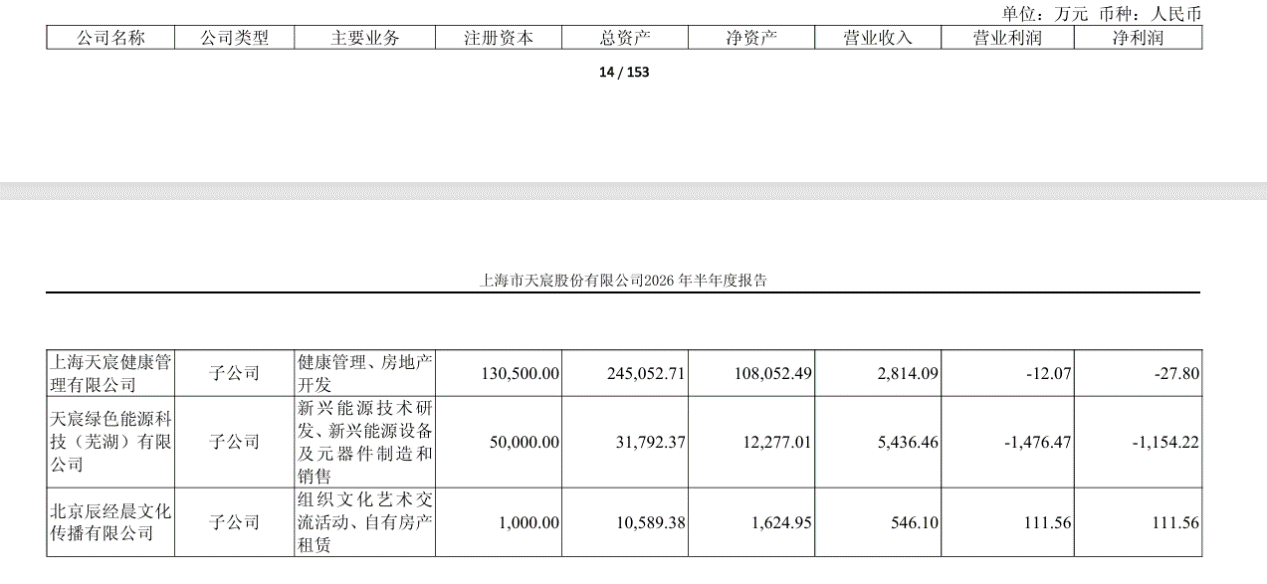
储能子公司的财务数据暴露了更严峻的现实。2025年,该子公司全年营收为零,净利润亏损1264万元,亏损额较2024年扩大238.46万元;2026年上半年实现营收5436万元,但净利润仍亏损1154万元,已接近去年全年亏损额。截至6月末,该子公司净资产1.23亿元,资产体量偏薄,抗风险能力有限。
在储能行业深度整合的周期中,跨界者的空间正被加速压缩。GGII 2026年一季度数据显示,国内锂电储能总产能达1200GWh,行业平均产能利用率62%,同质化价格战持续蔓延;全球储能电芯CR10达85.2%,宁德时代、亿纬锂能等头部企业依靠电芯自产与渠道一体化优势,以规模成本挤压中小跨界厂商。标普储能行业报告指出,2026年PACK环节盈利持续走弱,大量无技术沉淀的跨界企业只能以低价接单。新能源行业研究员李一鸣表示:"储能是资金、技术双密集赛道,头部企业依靠上游矿产、电芯自产、海内外渠道形成完整壁垒。天宸股份仅搭建PACK产线,在产能过剩周期内,新入局企业很难突围。"
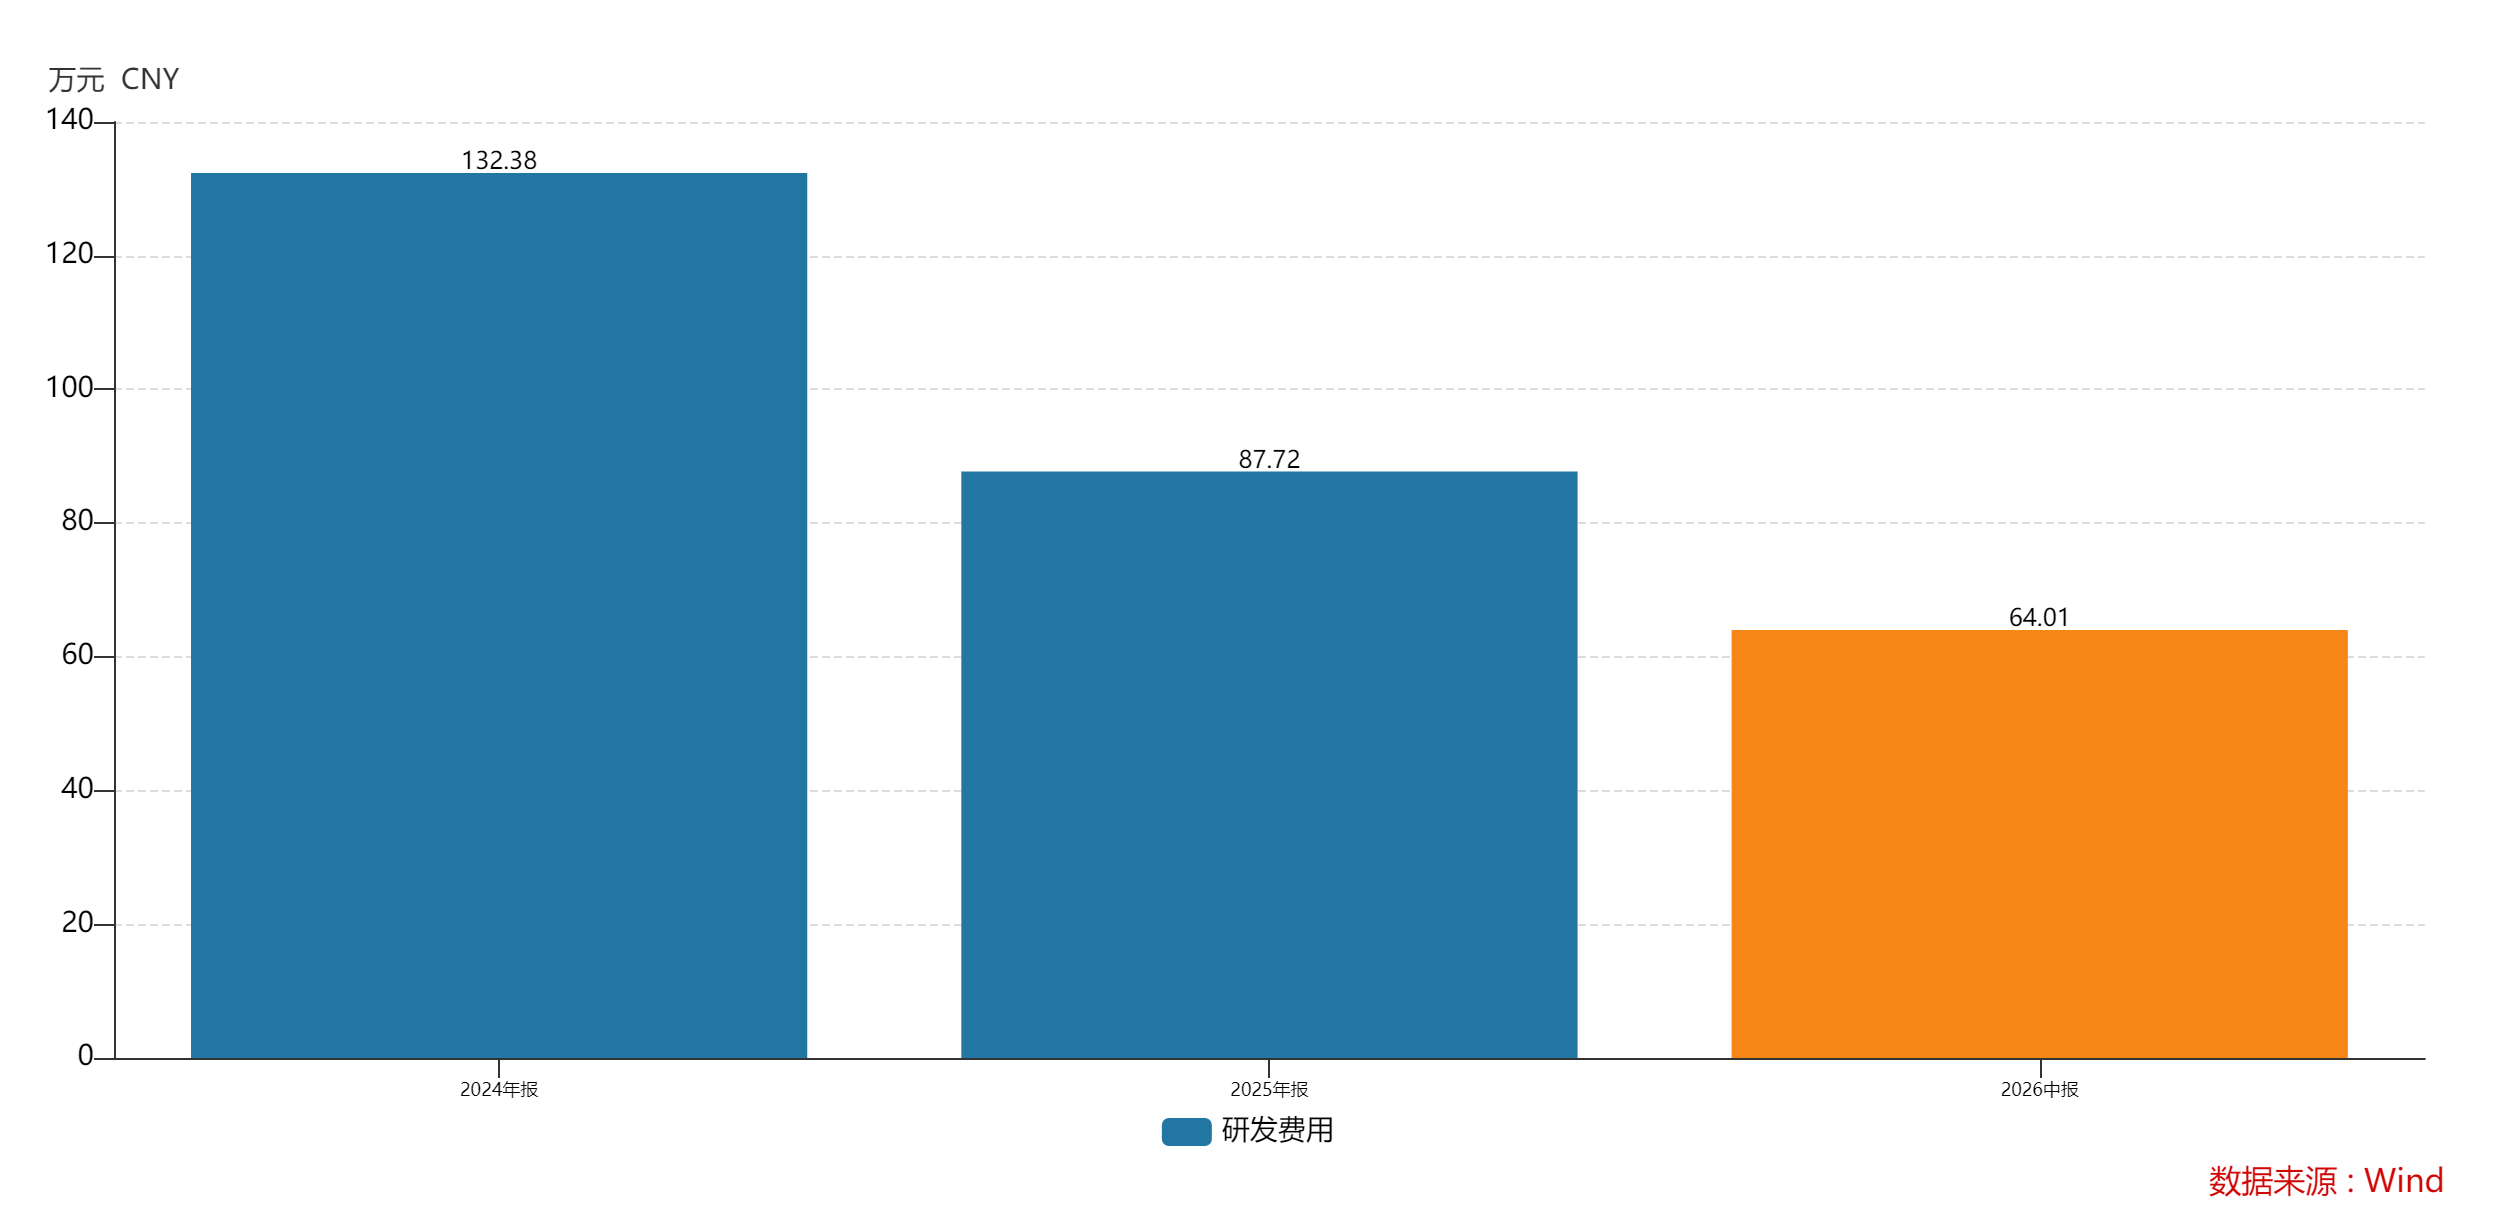
更矛盾的一组数据来自研发投入。公司2024年研发费用132.38万元,2025年降至87.72万元,同比下滑34%;2026年上半年进一步缩减至64万元,同比下滑56%。储能系统集成、BMS电池管理软件是核心技术壁垒,同行正持续加码材料与系统控制研发,天宸股份却反向压缩研发开支。李一鸣对此反问:"转型新能源却压缩研发,公司未来靠什么提升竞争力?"
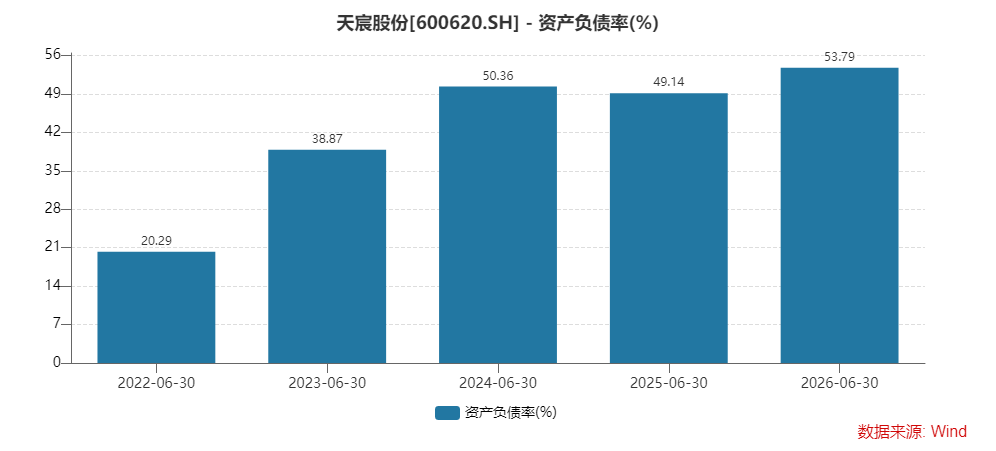
转型周期叠加传统业务萎缩,天宸股份的财务杠杆正在快速攀升。据公开信息,公司资产负债率从2022年上半年的20.29%升至2024年上半年的50.36%,2026年上半年进一步攀升。尽管目前仍处行业中等水平,但若储能业务持续无法贡献正向现金流,债务压力将进一步放大。
从天宸股份的转型路径来看,其选择了"去重资产、进制造业"的方向,但储能赛道的竞争烈度和资金密度,远超出公司此前的经验范畴。在传统地产存量释放完毕、储能尚未形成盈利闭环的窗口期,这家公司的"固本培新"正进入最关键的验证时刻。
(本文数据来源:公司定期报告、GGII行业报告、标普全球储能研究报告,截至2026年9月6日)
风险提示:本文内容基于公开信息整理分析,仅供读者参考,不构成任何投资建议。储能行业竞争格局及公司转型进展存在不确定性,投资者应自行审慎判断。
本文由AI辅助生成