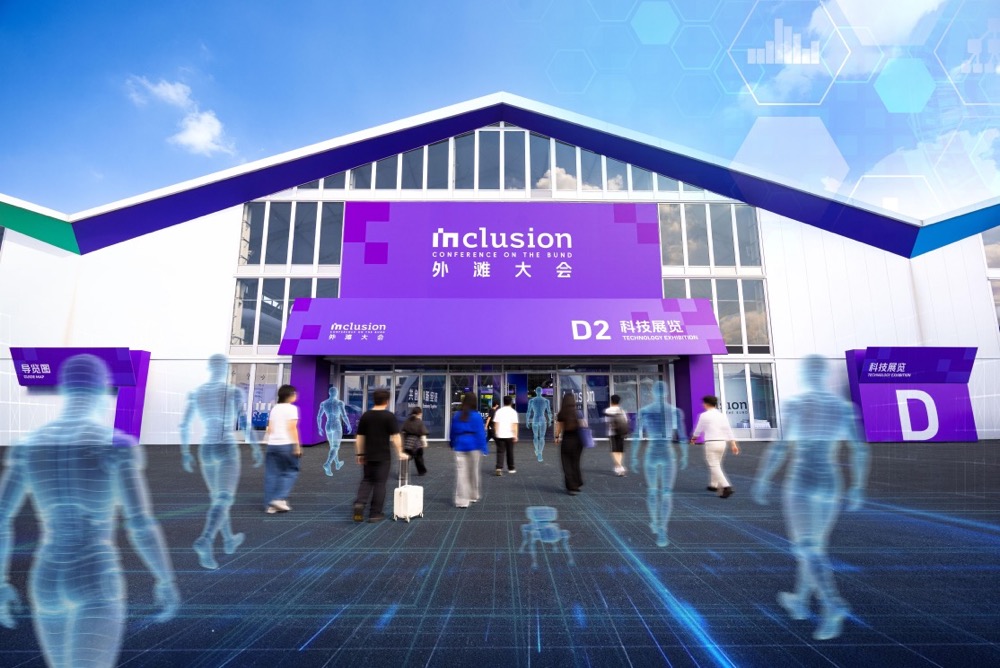
9月10日,2026 Inclusion·外滩大会在上海开幕。1.5万平方米的科技展馆内,40余家具身智能企业带来的机器人和机器狗产品渗透进真实产业场景,观众穿行其间,触手可及的不再只是概念演示。
与展馆里的热闹形成对照,开幕主论坛上的讨论显得克制。诺贝尔经济学奖得主菲利普·阿吉翁、普林斯顿大学人工智能创新中心主任王梦迪、源码资本投资合伙人张宏江分别从宏观经济、科学发现和企业组织三个层面,试图回答一个比“AI能做什么”更棘手的问题:技术突破之后,新一轮增长从何而来。
生产率红利与市场集中的两难
阿吉翁首先给出了一组量化判断。他和同事的研究显示,仅考虑AI对商品和服务生产中任务的自动化,未来十年AI有望使生产率增速每年额外提高0.68%;如果进一步计入AI促进新想法产生的作用,潜在提升幅度合计约为1.08%。这一规模与IT革命时期的生产率提升处于同一量级。
但阿吉翁随即泼了一盆冷水。“技术突破并不会自动转化为持续增长。”他以美国IT革命为例:1996年至2005年间,信息技术革命曾推动美国全要素生产率明显提升,一批“超级明星企业”快速成长。然而行业集中度不断上升,新企业进入率从2000年前后开始下降,随后生产率增长明显回落。
这正是“创造性破坏”理论长期存在的矛盾——创新者需要足够高的回报才有动力继续创新,但当成功企业建立起越来越高的壁垒,也可能反过来限制新企业进入,最终削弱下一轮创新。阿吉翁指出,当前AI价值链上游已经呈现出较高集中度,云计算市场由亚马逊、谷歌、微软等大型企业主导,图形处理器市场同样高度集中。AI能否充分释放增长潜力,不只是技术问题,也取决于未来能否维持足够充分的市场竞争。
从产业数据来看,市场规模仍在快速扩张。据Research and Markets发布的《Artificial Intelligence Market Report 2026》(2026年2月),全球AI市场规模将从2025年的2453.4亿美元增长至2026年的3178.5亿美元,复合年增长率为29.6%,预计2030年达到9196.2亿美元。另据Gartner 2026年1月发布的预测,2026年全球AI总支出将达到2.52万亿美元,同比增长44%,其中AI基础设施支出将增加4010亿美元。Gartner杰出研究副总裁John-David Lovelock在报告中指出,“由于AI在整个2026年将处于泡沫破灭低谷期,企业在多数情况下会选择通过现有软件供应商获取AI能力,而不会将其纳入全新的‘登月式’项目进行采购。只有当投资回报率的可预测性得到提升后,企业才能真正实现AI的规模化应用。”
花旗集团在2026年4月发布的《AI与劳动力市场》研究简报中给出了一个更为具体的判断:AI资本开支的高速增长期可能延续至2027年,但企业端的ROI兑现窗口将在2027年下半年开始收窄。这份报告指出,当前AI基础设施投资的增速是终端应用收入增速的3.2倍,这一“剪刀差”若不能在未来18个月内收窄,市场将面临一轮资本开支的主动收缩。
就业市场:任务重组而非职业消失
就业问题与市场竞争问题在阿吉翁的分析中并列出现。AI会替代一部分人的工作,但生产率提升和新想法产生也可能创造新的岗位。真正的挑战在于,教育体系和劳动力市场能否让劳动者完成这一转换。
阿吉翁认为,教育的意义并不只是让人掌握某一组具体知识,更重要的是让人“学会如何学习”。他甚至建议保留一部分完全不使用AI的学习过程,让学生能够独立阅读、计算和思考。他还以丹麦的“灵活保障”体系为例,认为失业保障、再培训和再就业支持能够帮助劳动者更顺利地进入新的工作岗位。
这一判断在中国劳动力市场的数据中得到了部分印证。2026世界人工智能大会期间,上海科技大学教育、创新和可持续发展研究中心(CEISD)联合合作伙伴发布《AI时代的中国劳动力市场:从职业消失论到任务重组论》报告。该报告依托2023年底至2026年4月全国线上招聘全周期数据,搭建了中国版动态C-O*NET数据库,覆盖65200条任务和1267个细分职业。
报告的核心结论之一是:AI并未批量淘汰职业,而是重组工作任务。数据显示,ChatGPT推出后,超四分之一新增招聘岗位存在较高AI替代敞口,但人类独特能力能够有效对冲替代风险。市场内约2100万个岗位由任务重组形成,占全部招聘岗位的18.6%。报告指出,企业招聘逻辑已发生根本转变,优先吸纳可独立完成需求、执行、校验、汇报完整工作闭环的求职者,全网出现频次最高的职能组合为“制造优化+质量闭环”。
报告项目首席数据科学家陈沁表示,短期内1至3年入门岗位将承受结构性压力,但长期不会出现整体性失业危机,市场急需熟练驾驭AI、承担最终工作责任的复合型从业者。这一结论与阿吉翁的观点形成了呼应:技术对就业的冲击不是“替代”或“创造”的简单选择题,而是一个需要制度设计配合的结构性调整过程。
科学发现:AI的“验证瓶颈”
如果说阿吉翁讨论的是AI如何进入经济体系,王梦迪关注的则是另一个更靠近创新源头的问题:AI距离自主发现新科学还有多远?
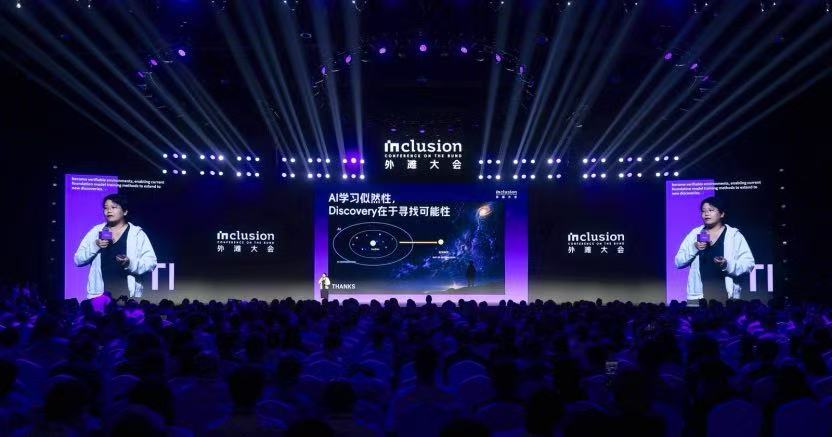
王梦迪的判断是,今天的大模型已经掌握了大量人类知识,但在真正的科学发现上仍然存在明显局限。大模型更擅长找到“最可能”的答案,而真正的新发现往往藏在概率分布的长尾里。她团队与普林斯顿大学社会学教授谢宇合作进行的“模拟人生”实验显示,模型在结婚年龄、职业、性别等多个问题上倾向于高估最常见的情况,却明显低估少数情况和长尾分布。
“大模型会学到一个概率分布里最大似然的那一点,但对于长尾的知识可能会低估、甚至忽略。”王梦迪说。她认为,这解释了为什么大模型在数学、Coding等领域进展迅速,却尚未在物理、化学、生物等基础科学领域产生同等规模的原创发现。区别在于,数学和Coding拥有相对明确的“验证器”——代码可以通过编译器和单元测试验证,数学可以借助Lean等形式化证明系统验证。但在现实科学研究中,验证远没有这么容易。“Ideas are cheap。你要给我看代码,或者给我看实验。”
王梦迪团队正在尝试建立一套连接假设、验证、追溯和重复的基础设施。在量子材料研究中,他们搭建了自动化实验平台,将原本需要科研人员数月完成的石墨烯实验流程进行自动化,并将实验设备和能力封装成API,让其他科研机构能够调用和复现实验;同时还在探索面向科研实验室的智能操作系统LabOS。在她看来,AI走向自主科学发现的关键,并不是让模型再多知道一些,而是让现实世界变得越来越可验证。
从Agent到Agent Economy
源码资本投资合伙人、美国国家工程院外籍院士张宏江将讨论推向了企业内部。他认为,从技术层面看,AI正在成为人类历史上发展速度最快的技术浪潮之一。随着前沿模型能力提升以及AI自我改进能力增强,虚拟世界和物理世界之间开始形成更快的反馈循环。
张宏江概括了一条演进路线:“Agent的进化:从对话到助手,被动到主动,从个体到群体。”在这一过程中,软件首先发生变化——过去是人使用软件,未来可能越来越多地由Agent之间形成经济关系网络。他所描述的“Agent Economy”,即多个Agent之间形成经济关系网络,正在从概念走向早期实践。
在企业级应用层面,支付宝超级服务智能体“阿宝”已完成万余项服务AI化升级,跨端服务覆盖五大主流手机品牌、16家主流车企。据公开信息,手机端已与5家主流手机厂商打通跨端协同办事通道,合作厂商市场份额超70%;车端服务覆盖16家主流车企品牌,并与60余家车企达成定点合作。蚂蚁集团首席执行官韩歆毅在相关生态大会上给出预判:“智能体商业将在未来6至12个月迎来爆发。”
另一条值得关注的产业动向来自阿里云。阿里云智能集团首席技术官李飞飞在2026世界人工智能大会期间提出,“未来,企业购买的不再是软件、服务器和算力,而是工作结果。”据其披露,过去五年阿里云PostgreSQL数据库累计创建约4万个实例,而最近几个月仅由Agent自主创建的数据库实例便达到12万,环比增长约300%。这一数据的快速增长,从侧面反映了Agent在企业IT基础设施层渗透的速度。
国际投行对Agent经济的商业前景给出了量化预期。据高盛研究部2026年6月发布的《Agent Economy: The Next Platform Shift》报告,全球企业级Agent市场规模预计将从2025年的约180亿美元增长至2028年的约920亿美元,其中金融、制造和医疗健康三个行业的渗透率将率先突破15%。报告同时指出,Agent部署的“最后一公里”挑战不在模型能力,而在于企业数据治理和组织流程改造的进度。
不过,Agent经济的基础设施仍处于早期阶段。张宏江所描述的“从个体到群体”的演进,意味着Agent之间的协作协议、身份认证、价值分配机制都需要从零搭建。目前行业尚未形成统一标准,不同平台之间的Agent互操作性仍是难题。
热度背后的风险信号
技术演进的乐观叙事之外,资本市场的风险信号同样值得关注。据赛富投资基金合伙人蒋驰华在2026年9月11日“中国算力大会”上的主旨演讲,根据赛富评估的泡沫风险指数,目前AI泡沫风险约为60%,“条件正在积聚,但尚未失控”。风险高度集中于部分高估值、无盈利的AI初创公司,未来12至18个月大概率是“估值消化+结构分化”,而非重演2000年式的崩盘。
瑞银旗下研究部门Holt Unit在2026年8月发布的报告显示,全球科技行业的波动性已攀升至互联网泡沫破灭以来的最高水平,投资者正在重新评估AI驱动的超大规模数据中心和半导体公司现金流回报是否能够持续。另据瑞银测算,全球超大规模厂商资本开支2026年约1.0万亿美元、2027年进一步升至约1.45万亿美元,2026年至2028年累计将达约4.1万亿美元。这一量级的资本投入,使得投资回报的兑现节奏成为决定行业走向的关键变量。
在外滩大会的投资人交流中,大部分投资人对泡沫问题持相对乐观态度。BAI Capital AI领域投资负责人冯甜认为,如果没有泡沫,大量资金和人才不会涌入,“但凡一个创新的行业,一定会是这种状态”。但也有投资人建议,创业公司应按照产品阶段匹配融资规模和估值。
从阿吉翁对市场竞争与创新关系的警示,到王梦迪对科学发现验证瓶颈的分析,再到投资人对泡沫风险的量化评估,外滩大会传递出的共识是:AI的技术能力正在加速演进,但其转化为可持续经济增长和社会价值的过程,仍然取决于制度设计、基础设施建设和市场竞争格局的配合。技术突破本身,只是这条长链条上的第一环。
本文由AI辅助生成



