一份半年报里的行业拐点
2026年上半年,紫燕食品交出了一份与过去数年节奏不同的半年报。据公开信息,公司实现营业收入16.63亿元,同比增长12.94%;其中预包装及其他产品收入3.32亿元,占主营业务收入20.39%,首次突破两成。同期,境外业务收入1021.50万元,同比增长53.21%,海外门店截至报告期末为12家。
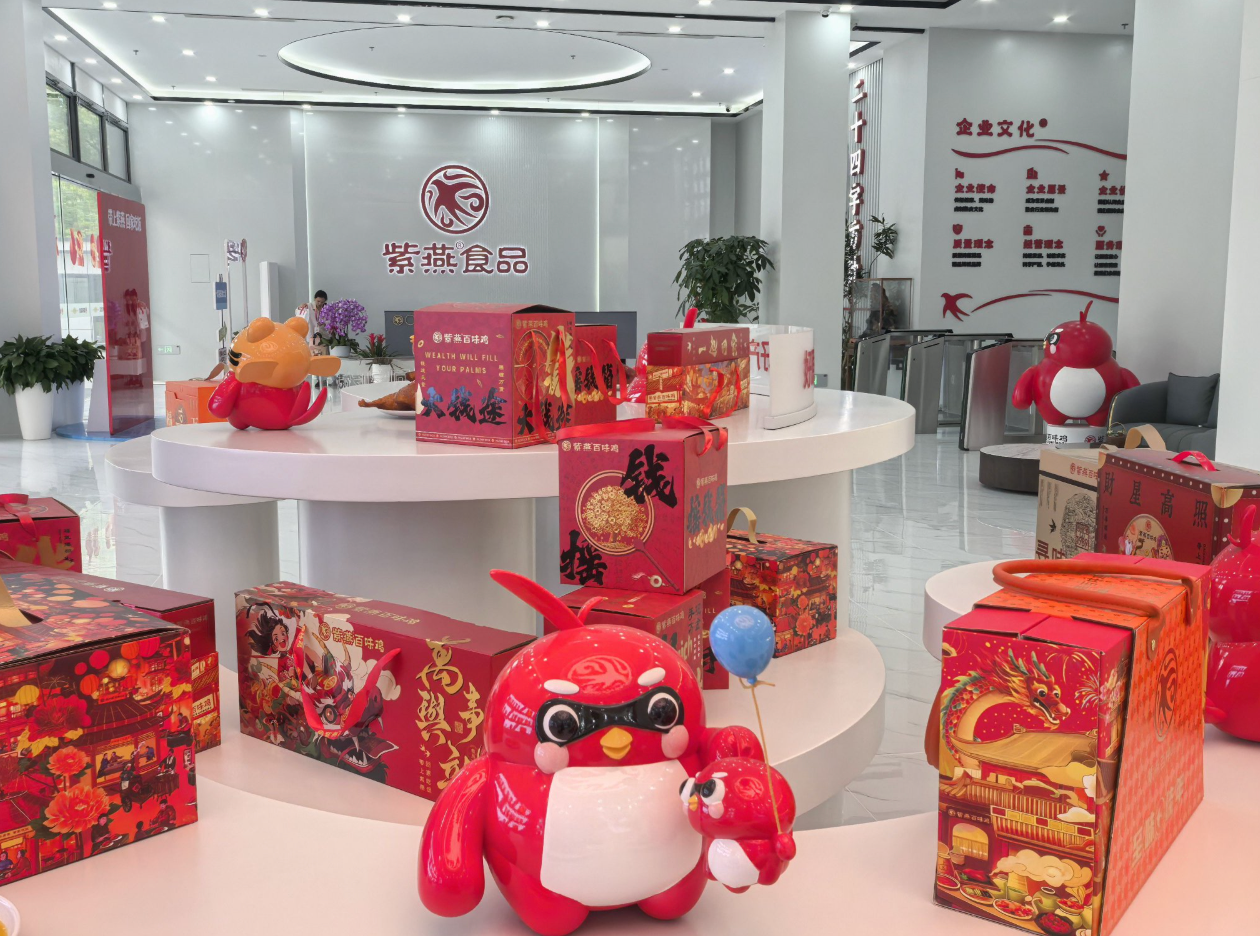
若将时间轴拉长,这组数据的含义比表面增速更值得拆解。紫燕过去的核心增长引擎是鲜货产品与经销门店网络,预包装业务占比长期处于低位。如今这一比例站上20%,意味着公司收入结构正在发生实质性迁移——从依赖门店现售的佐餐卤味,向可进入商超、电商、团购、海外等多渠道的预包装产品延伸。这不是一次简单的品类补充,而是对卤味生意底层逻辑的重新定义。
行业从“开店竞赛”转向“场景争夺”
卤味行业过去十余年的主流叙事是门店扩张。连锁品牌借助标准化供应链和加盟体系,将区域性卤味生意复制到全国,门店数量一度是资本市场衡量品牌价值的首要标尺。这套逻辑在行业高速增长期行之有效,但当总量增速放缓,它的边际回报开始递减。
红餐产业研究院发布的《卤味品类发展报告2025》显示,2024年卤味品类市场规模为1573亿元,同比增长3.7%,预计2025年小幅增至1620亿元。增速已从早年的双位数回落至个位数区间。更关键的是供给端变化:餐饮品牌、零食品牌、生鲜电商、商超及预制菜企业均在进入卤味赛道,参与者数量持续上升。需求增速放缓与供给扩容叠加,意味着单纯依靠新增门店获取增量空间的策略,正在触及天花板。
这一背景下,行业竞争的重心从“谁开更多店”转向“谁能在更多场景中触达消费者”。报告将卤味细分为休闲卤味、佐餐卤味和热卤,并把“拓宽消费场景、增强刚需属性”列为破局方向之一。紫燕半年报中预包装占比的提升,恰恰对应了这一行业命题:当门店自然流量增长乏力,企业必须找到不依赖门店位置、不依赖即时消费冲动的第二增长曲线。
预包装突破两成的结构性意义
预包装产品占比突破两成,对卤味企业而言并非简单的数字变化。鲜货卤味保质期短、消费决策链路短、高度依赖门店选址与客流;预包装产品则具备更长货架期、更广渠道适配性和更强的跨区域分销能力。二者的商业属性完全不同。
从渠道端看,预包装产品可以进入商超货架、电商仓库、团购集采和跨境物流体系,而不再受限于门店辐射半径。紫燕境外收入同比增长53.21%,海外门店仅12家,却支撑起千万级收入,很大程度上依赖的正是预包装产品的可运输性。从成本端看,预包装产品更适合集中生产、规模化仓储和计划性物流,能够摊薄单店现制模式下难以压缩的履约成本。
另一组数据也值得放在同一框架下审视。同期,紫燕其他销售模式收入4.18亿元,占主营业务收入25.68%。这里的“其他销售模式”涵盖电商、商超、团购、团餐等非传统经销渠道。将其与预包装业务叠加,可以看到一个清晰的趋势:公司正在从“门店经销体系主导”走向“多元渠道并行”,而预包装产品是支撑这一渠道多元化的商品基础。
门店形态的“再定义”
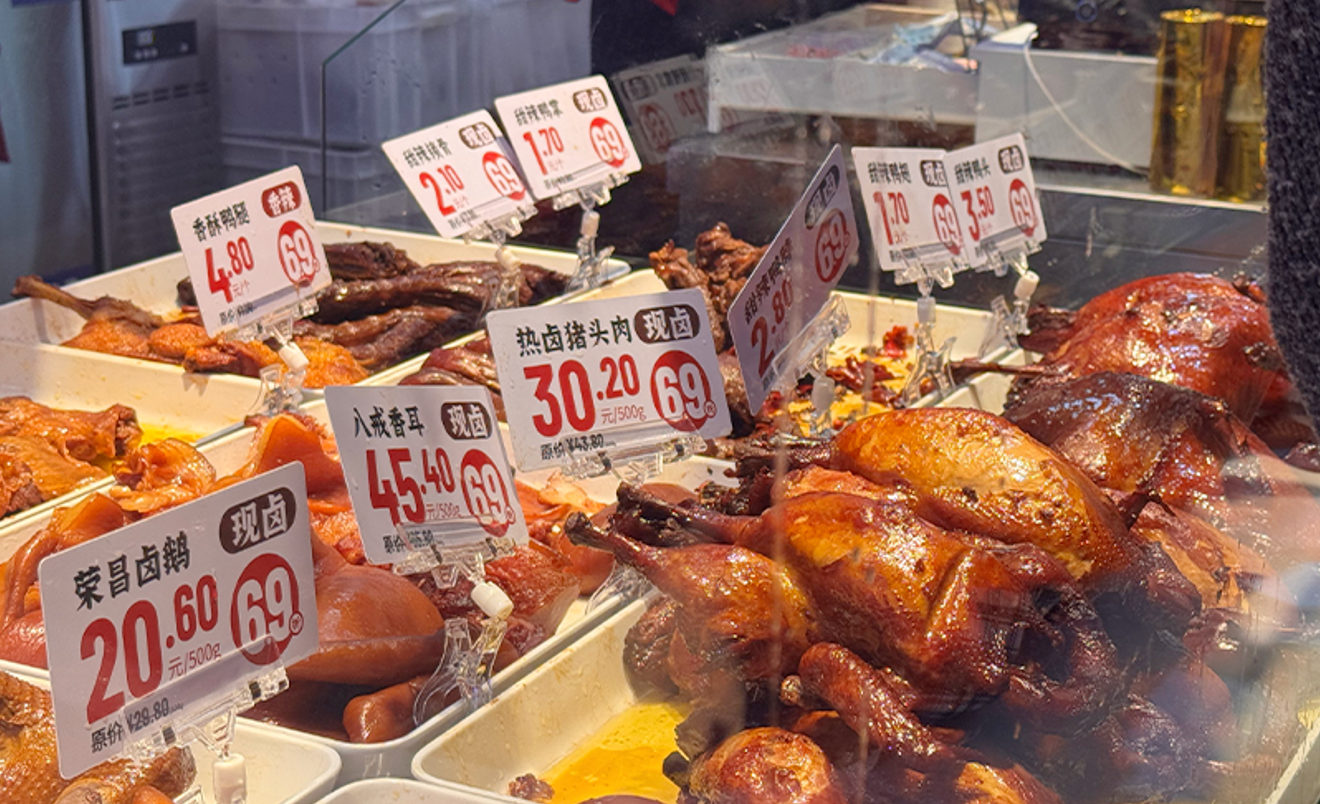
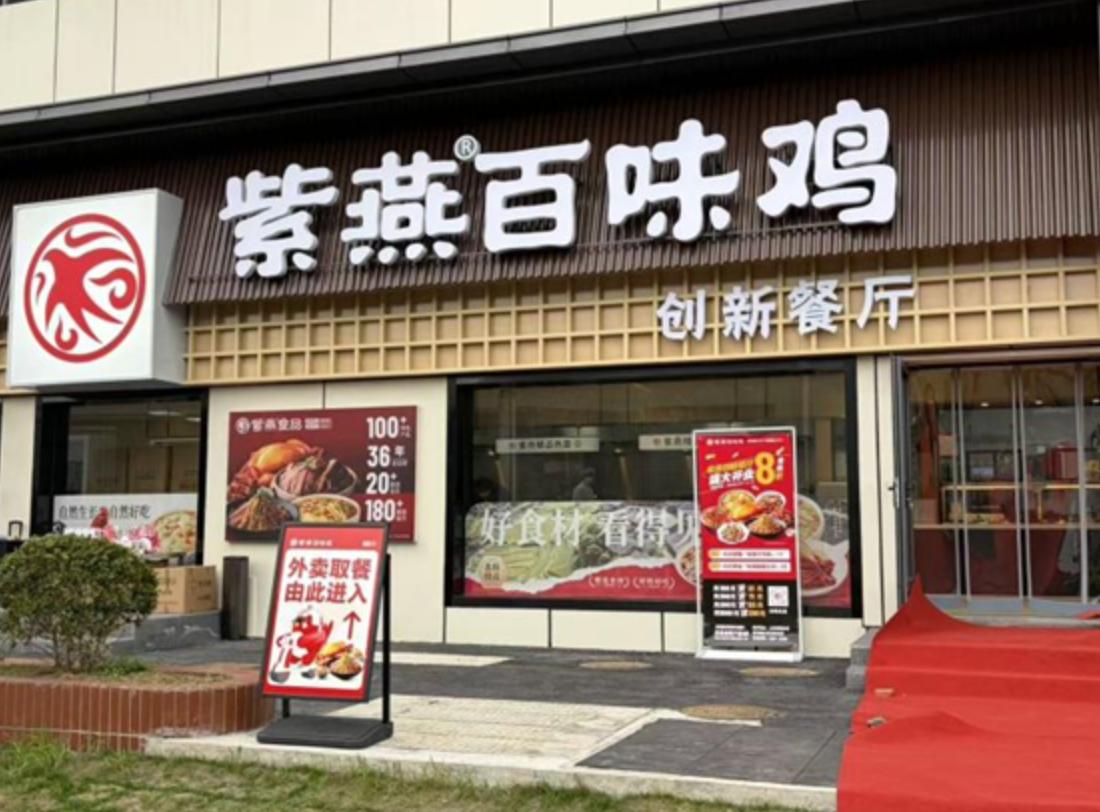
渠道结构变化的同时,紫燕的门店形态也在同步演进。据公开信息,公司在高校和企业食堂推出小碗菜、盖码饭等一人食形态;在芜湖开设的卤味超市同时覆盖现卤、现炸、现拌、现烤、现冒、现撕六种现制形态,并引入真空包装零食;在上海总部的创新餐厅则增加现炒热菜与堂食空间,人均消费约30元。
这些门店并非社区店的简单复制。社区店的核心功能是满足周边居民的家庭佐餐需求,产品结构以冷制冷菜为主;而高校食堂店解决的是单人快速用餐需求,卤味超市承担的是社区综合食材采购功能,创新餐厅则切入工作日便餐场景。每一种门店形态背后,对应的是一组不同的人群、时段和消费决策逻辑。
这种变化指向一个更根本的问题:卤味企业过去依赖的“社区店模型”是否已经不足以覆盖当前消费需求的分化?当19岁至35岁消费者占卤味消费群体的76.7%(据红餐产业研究院报告),他们的消费场景早已从家庭餐桌扩散至办公室、校园、户外和独居场景。企业若仍以单一门店模型应对所有场景,必然在部分场景中失配。
精细化竞争的本质是供应链重构
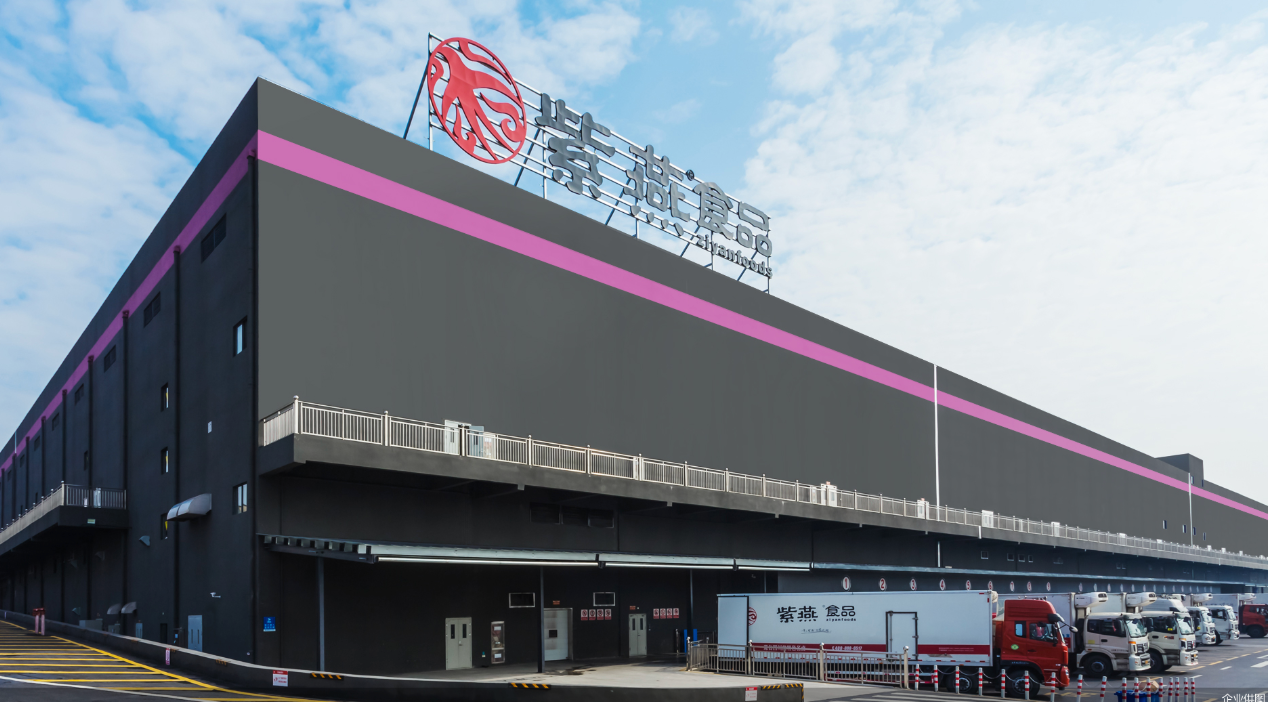
场景和渠道的多元化,最终会传导至供应链。预包装产品需要更强的品控稳定性、更长的保质期管理和更精细的库存调度;多业态门店则需要供应链具备柔性生产能力,能够同时支撑冷制冷菜、现卤热食、预包装零食等不同产品线的并行运转。
紫燕在半年报中披露继续扩充生产基地、推进数字化与柔性生产。这一动作的深层逻辑在于:当企业不再依赖单一门店模型和单一产品线,供应链的复杂度会呈指数级上升。传统卤味供应链以“中央工厂—冷链配送—门店销售”为主线,链条相对简单;而多业态并行后,供应链需要同时服务门店现制、商超上架、电商发货、跨境物流等多种交付场景,每一场景对包装规格、保质期限、物流时效的要求都不同。
这解释了为什么紫燕在收入增速维持双位数的同时,仍将大量资源投入供应链端。行业从粗放扩张进入精细化竞争后,真正决定企业能否在多个场景中持续交付的,不再是门店数量的绝对规模,而是供应链的柔性与效率。谁能以更低成本、更稳定品质覆盖更多交付场景,谁就能在新的竞争结构中占据主动权。
接下来会怎样
卤味行业的增速放缓已成共识,但增速放缓不等于市场萎缩。1620亿元的存量市场依然庞大,问题的关键在于:增量从哪里来?
从紫燕的实践看,可能的路径有三条。其一,预包装产品向商超、电商、团购、海外渠道的渗透,将卤味从“门店即时消费品”转化为“计划性购买的包装食品”,打开门店无法触达的增量空间。其二,门店形态的多样化,将卤味从佐餐配角升级为一人食、工作餐、社区综合采购的组成部分,提高单客消费频次与客单价。其三,供应链柔性化改造,使企业能够以相对可控的成本支撑多业态并行,而不会因复杂度上升导致品质或效率失守。
但需要冷静看待的是,这些路径均需要时间验证。预包装业务能否持续保持增长,取决于消费者对卤味包装食品的接受度能否从“尝鲜”转为“复购”;多业态门店能否大规模复制,取决于单店模型的盈利稳定性是否经得起不同区域的检验;海外市场空间虽大,但12家门店的基数尚小,能否跨越文化口味差异仍是未知数。
卤味行业正在经历一场从“规模优先”到“效率优先”的转型。过去以门店数量论英雄的评价体系正在失效,取而代之的是对渠道结构、产品结构和供应链能力的综合审视。紫燕半年报中的20.39%,不只是预包装收入的一个占比数字,更是一个行业拐点的注脚:当开店不再是增长的唯一答案,谁先把生意做深,谁才可能拿到下一阶段的入场券。
投资有风险,本文仅供参考,不构成投资建议。
本文由AI辅助生成