营收坐上过山车,利润表仍未翻红
2023年2.30亿元、2024年1.59亿元、2025年3.06亿元——博雅新材报告期内的营收画出一条深V曲线,年度波动幅度分别达-30.9%和+92.5%。对于一家处于成长期的材料企业而言,如此剧烈的收入摆动本身就是一个需要拆解的信号。
更关键的数字在利润端。同期净亏损分别为1.35亿元、9252万元、3536万元,三年累计亏损约2.63亿元。亏损额虽在逐年收窄,但公司至今未能跨过盈亏平衡线,此番拟募资18.84亿元冲刺创业板,市场的疑问很直接:这笔钱投下去,盈利拐点在哪里?
闪烁晶体三年近乎零增长,增长另有来源
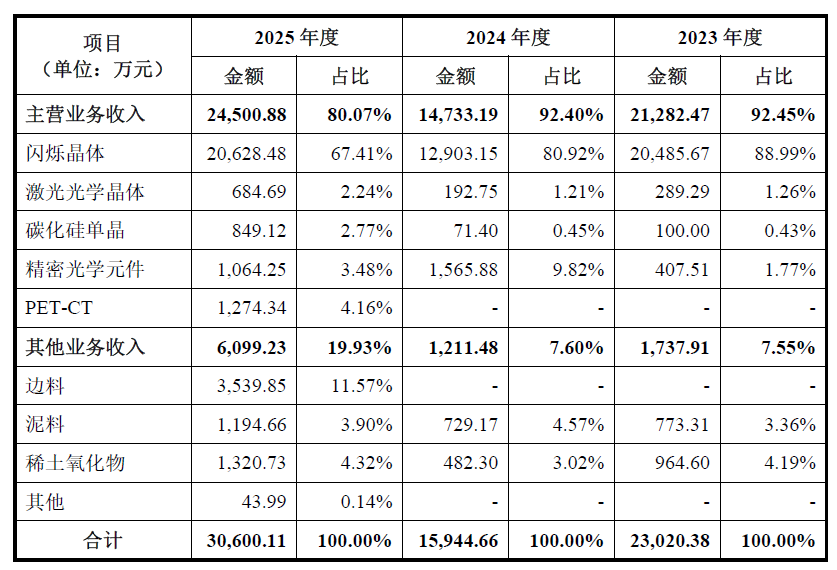
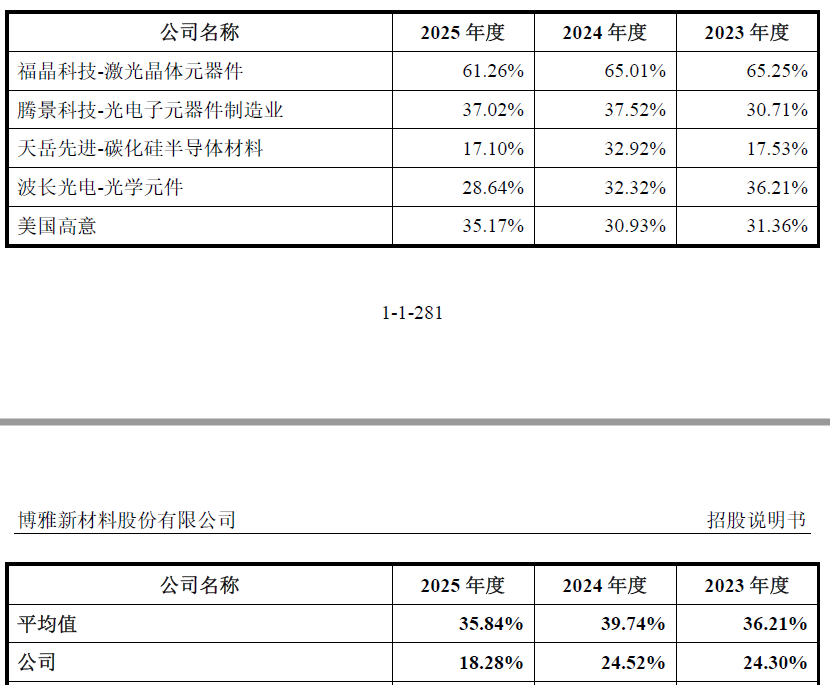
拆开营收结构,答案并不令人安心。博雅新材的主营业务为无机非金属晶体材料,其中硅酸钇镥闪烁晶体是绝对主力产品,2023年贡献收入2.05亿元,2025年为2.06亿元,三年间几乎没有实质性增长。
既然核心产品原地踏步,2025年的收入回升从何而来?招股书显示,激光光学晶体和碳化硅单晶收入相比2023年有所增长,但更引人注目的是"其他业务"占比从2023年的7.55%攀升至2025年的19.93%。其中,公司2025年实现PET-CT设备销售收入1274.34万元。

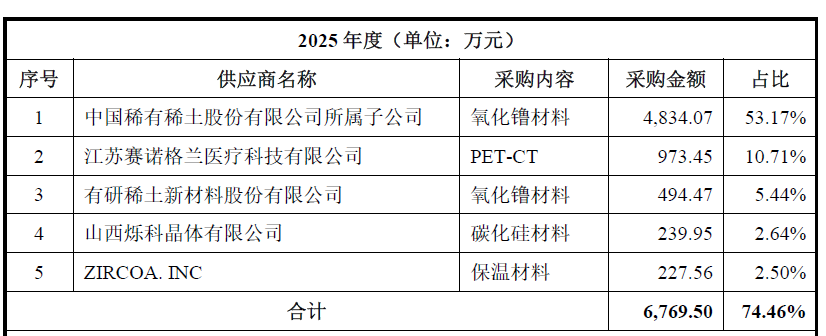
这笔交易的来龙去脉颇为蹊跷。博雅新材本身是一家晶体材料厂商,并不具备PET-CT这类高端医疗影像设备的设计与生产能力。招股书披露,公司于2025年向江苏赛诺格兰医疗科技有限公司采购了一台PET-CT设备,采购金额973.45万元,随后转手销售给眉山市中医医院。本质上,这是一笔贸易类收入,毛利率有限,且不构成可持续的主营业务。
据公开信息,投行人士分析指出,博雅新材主营材料业务在报告期内收入增长并不明显,而这类设备贸易收入虽然在账面上增厚了营收,但与公司长期核心竞争力关联度较低。投资者在评估其成长性时,需要将此类收入剥离来看。
对联影医疗的依赖,已从风险预警变为现实冲击
招股书数据勾勒出一幅清晰的客户集中图景:2023年至2025年,博雅新材对第一大客户联影医疗的销售收入分别为1.71亿元、0.78亿元和1.58亿元,占各期营收的比例依次为74.28%、49.21%和51.71%。三年中有两年超过半数收入来自同一家客户。
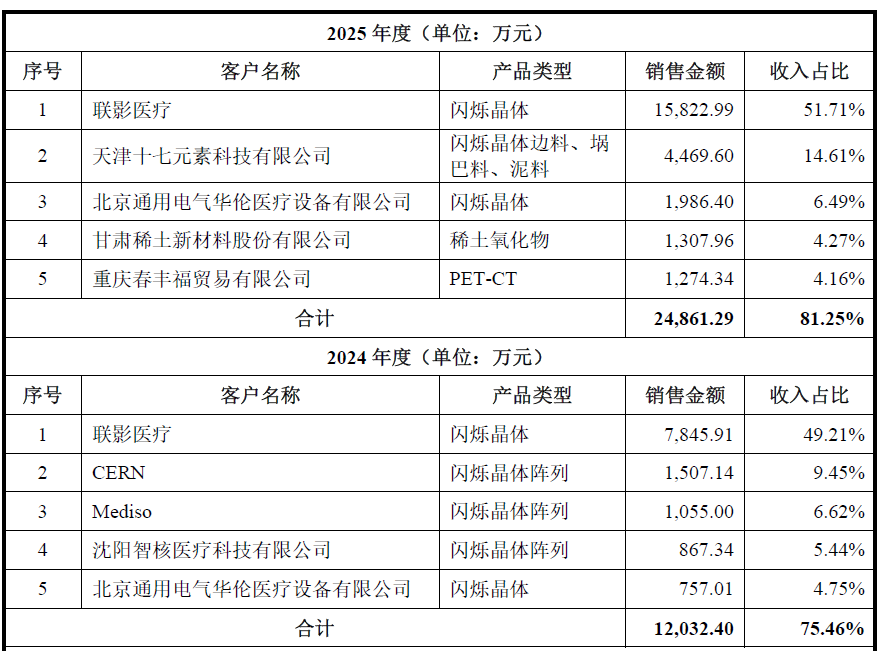
这一风险并非停留在纸面。2024年,受国内医疗行业规范化发展等因素影响,联影医疗自身营收同比下降9.73%(据联影医疗公开财报),相应收缩了对博雅新材的采购——当年对联影医疗的销售收入从1.71亿元骤降至7845.91万元,降幅达54.12%。在没有其他大客户能够对冲这一缺口的情况下,博雅新材2024年整体营收随之下滑。
据公开信息,专业财务分析人士指出,客户高度集中于单一龙头企业,意味着公司在商业谈判中处于明显弱势地位,议价能力和账期管理均受制于核心客户。一旦联影医疗因行业政策变化、技术路线迭代或供应商策略调整而减少采购,博雅新材的经营业绩将遭受直接且难以分散的冲击。
放在更宏观的坐标系中审视,全球CT和PET-CT市场的主要参与者包括GE医疗、西门子医疗、飞利浦等跨国巨头,联影医疗虽为国产替代的领军者,但全球市占率仍在个位数水平。博雅新材的命运,事实上与联影医疗在全球竞争中的走势深度绑定。
采购端集中度三年攀升23个百分点,稀土依赖加剧
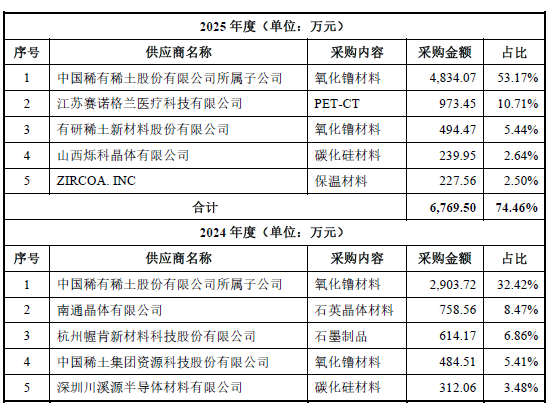
销售端把鸡蛋放在一个篮子里,采购端的情形同样不容乐观。2023年至2025年,博雅新材对中国稀有稀土股份有限公司所属子公司的采购金额占采购总额的比例分别为30.09%、32.42%和53.17%,三年间集中度攀升逾23个百分点。
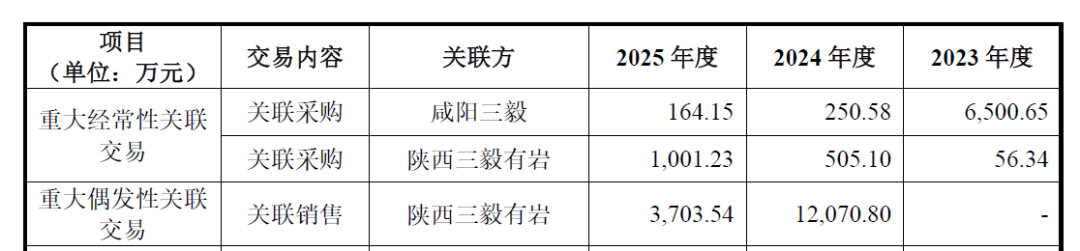
中国稀有稀土是中国稀土集团旗下核心平台,主导国内中重稀土冶炼分离及稀土氧化物供应。氧化镥、氧化钇等稀土化合物是博雅新材生产硅酸钇镥闪烁晶体和钒酸钇晶体的核心原材料。采购集中度在2025年突然跳升至53%以上,表明公司对这一供应体系的依赖正在加速而非缓解。
2025年以来,中重稀土出口管制政策落地,稀土氧化物价格波动明显加剧。对于一家尚未盈利的企业而言,核心原材料供应渠道缺乏有效分散,意味着在价格上行周期中几乎没有议价缓冲空间。若中国稀有稀土因产能安排、价格策略或政策性因素调整供应节奏,博雅新材能否及时找到替代来源并控制品质和成本,存在较大不确定性。
扭亏路径尚不清晰,IPO募资需回答三个问题
综合来看,博雅新材面临的核心矛盾可以归结为三点。
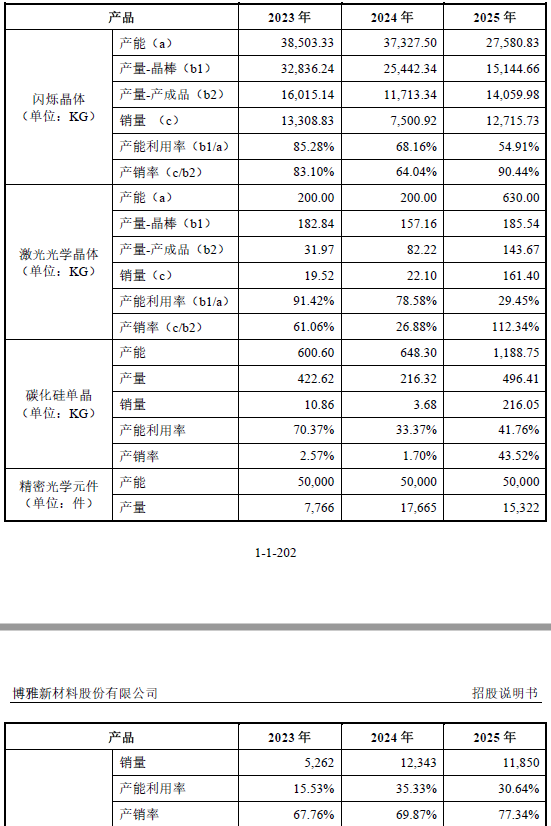
第一,主营产品增长天花板何时打开? 硅酸钇镥闪烁晶体作为PET-CT探测器的关键组件,需求量与国内PET-CT装机量直接相关。2024年国内医疗设备采购受行业规范政策阶段性影响,联影医疗自身收入已出现下滑,传导至上游材料环节的效果立竿见影。博雅新材需要证明其产品线能在闪烁晶体之外形成有效的第二增长曲线。
第二,客户结构能否实质性优化? 联影医疗占比长期徘徊在50%-74%区间,公司需要展示其在其他头部医疗影像厂商或工业检测领域的拓展进度和在手订单情况,而非仅在招股书中罗列行业前景。
第三,18.84亿元募投项目的回报预期如何量化? 其中稀土功能材料生产项目投产后的产能消化计划、预计达产时间和盈亏平衡测算,是判断这笔融资是否合理的核心依据。
从三年亏损2.63亿元到冲刺创业板,博雅新材的IPO故事建立在"国产替代+材料自主"的产业逻辑之上。但产业逻辑的正确性并不自动等同于一家具体企业的投资价值。当过半收入绑定单一客户、核心原材料采购集中度持续攀升、主营产品增长几近停滞这三重约束同时存在,投资者需要的不只是愿景,更是可信的盈利路径。
风险提示:投资有风险,本文仅供参考,不构成投资建议。文中数据均来自博雅新材招股书及公开信息,分析基于已披露财务数据,不涉及对未来业绩的预测或承诺。
本文由AI辅助生成


