一家老牌药企的至暗时刻
1986年创立、2010年登陆创业板、市值一度突破200亿元的香雪制药,如今正站在退市悬崖的边缘。2026年8月25日晚间,ST香雪(300147.SZ)发布半年报:上半年营收7.03亿元,同比下降14.09%;归母净利润-2.69亿元,亏损同比扩大14.94%。截至6月底,净资产从2025年底的-3.60亿元进一步恶化至-6.29亿元。
从“北以岭、南香雪”的行业地位到如今资不抵债,这家以抗病毒口服液闻名的华南老牌中药企业,用了不到五年时间走完了从巅峰到谷底的完整周期。而留给它“保壳”的时间,只剩下不到四个月。
五年累亏与债务雪崩
ST香雪的困境并非一日之寒。2021年至2023年,公司归母净利润分别为-6.88亿元、-5.33亿元和-3.89亿元,三年累计亏损超过16亿元。2024年亏损进一步扩大至5.99亿至8.62亿元。2025年,经审计净亏损达到13.92亿元,期末净资产正式转为-3.60亿元,触发了退市风险警示。
五年累计亏损超过30亿元的背后,是公司过去十年激进的多元化扩张留下的后遗症。四川、宁夏、云南、汕尾等多个产业园项目陆续投产,但产能利用率普遍未达预期。2026年上半年,固定资产折旧与摊销合计约1.05亿元,这些重资产不仅未能带来相应收入,反而成为持续的利润包袱。
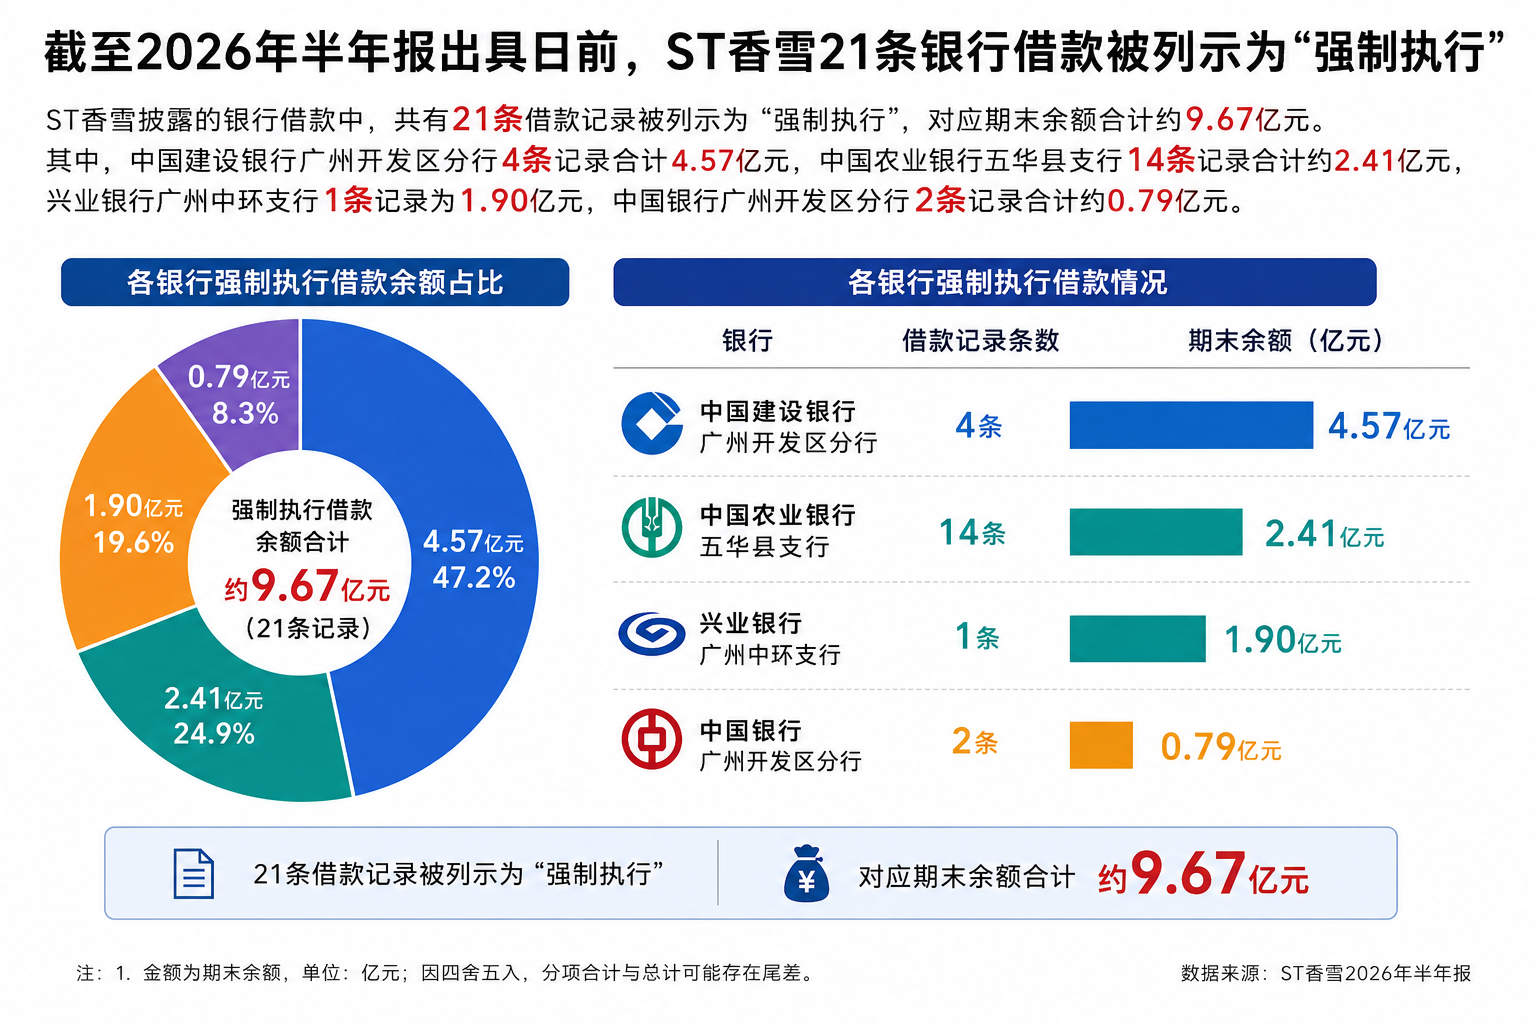
与此同时,有息负债形成的利息成本居高不下。上半年财务费用达1.33亿元,其中利息支出超过1.31亿元。这一数字几乎吃掉了中药材业务1.55亿元的全部毛利。截至6月底,公司流动资产仅约16.02亿元,而流动负债高达67.92亿元,流动负债较流动资产高出51.90亿元。流动比率仅为0.24。货币资金余额仅1.77亿元,其中1240万元因司法冻结处于受限状态。
更致命的是诉讼罚息的持续侵蚀。2026年上半年营业外支出高达1.15亿元,其中逾期债务利息及罚息达1.05亿元,较上年同期的2820万元大幅增加,同时产生滞纳金837万元。这部分非经营性损失直接将扣非净利润收窄的成果吞噬殆尽——上半年扣非净利润亏损从2.07亿元收窄至1.61亿元,但归母净利润亏损反而从2.34亿元扩大至2.69亿元。
主业并非没有亮点
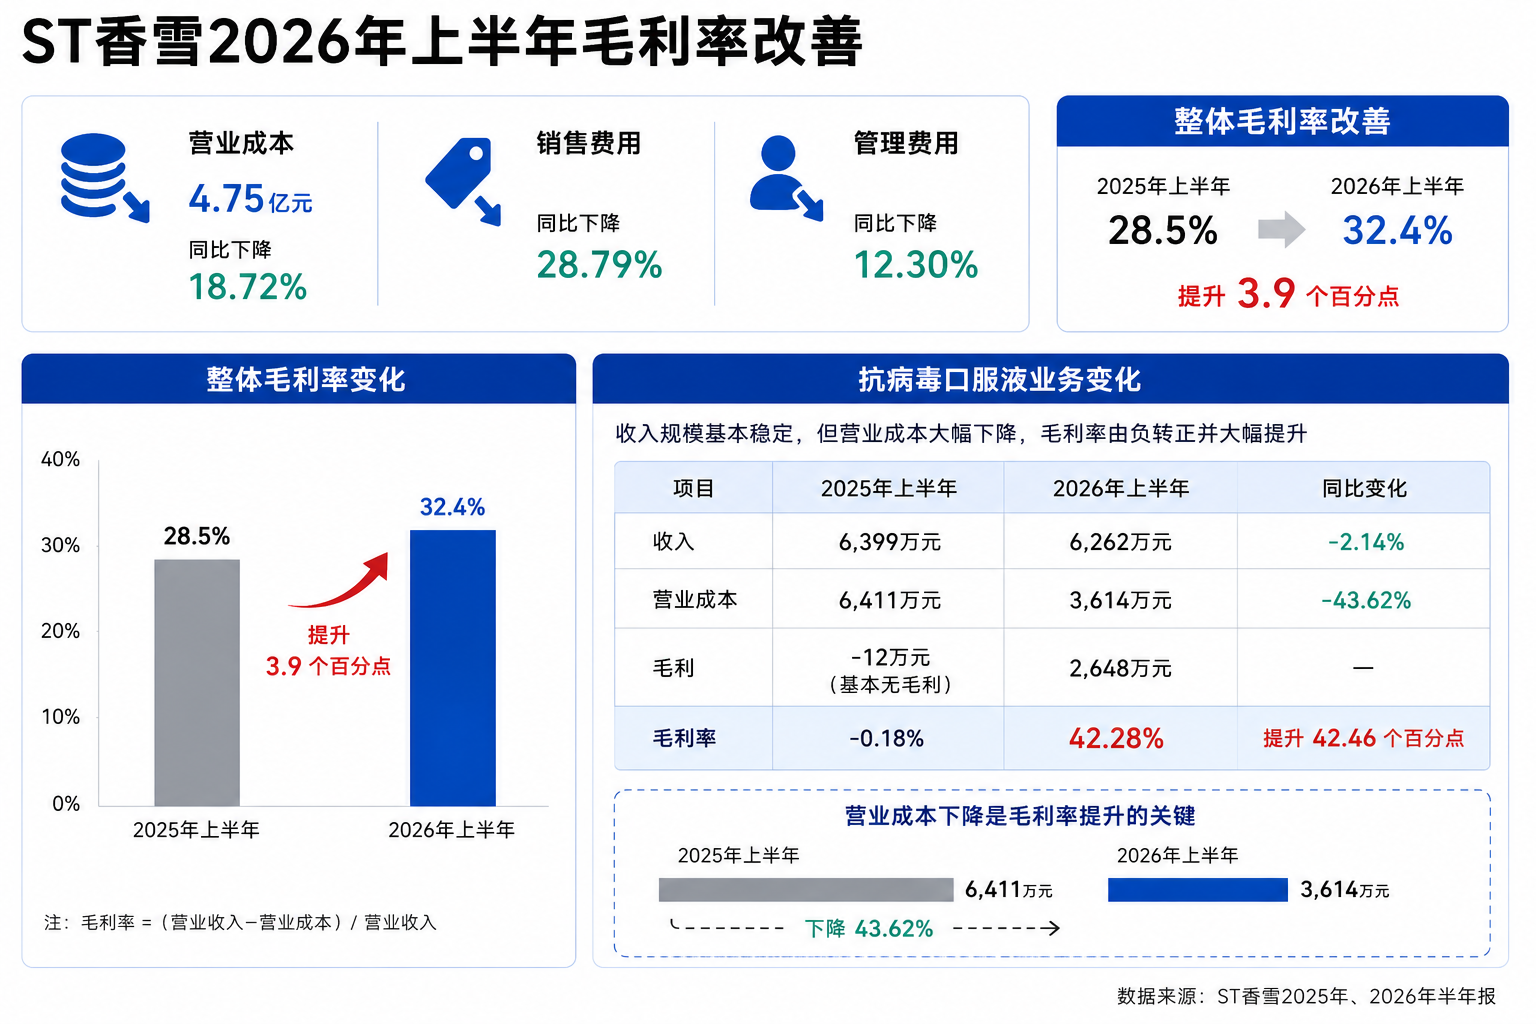
在债务泥潭之外,ST香雪的主营业务其实出现了修复迹象。2026年上半年,医药制造业务收入1.31亿元,同比增长4.6%,毛利率从2025年上半年的0.5%大幅提升至36.58%。核心产品抗病毒口服液毛利率从-0.18%跃升至42.28%;橘红系列毛利率维持在61.97%的高位。整体毛利率由上年同期的约28.5%提高至32.4%。
这意味着公司的产品力和品牌基础并未完全丧失,营收收缩更多来自中药材流通业务萎缩(同比下降16.13%)与资金端约束,而非主业基本面的彻底崩塌。然而,高额利息和罚息将主业微弱的改善彻底淹没——这恰恰是债务危机最残酷的体现:一家企业即便主营业务在好转,也可能被存量债务拖垮。
重整卡在两个环节
对于ST香雪而言,重整是现阶段最现实、也是唯一的“保壳”路径。借助重整,公司有机会通过债务削减、债转股、引入投资人等方式集中处理大规模债务,并修复净资产。
但预重整启动一年多后,ST香雪仍未进入正式重整程序。2025年4月11日,广州中院决定对ST香雪进行预重整。此后预重整期间经历四次延期,最新截止时间为2026年7月11日。2026年7月2日,广州广药资本有限公司被确认为中选重整投资人。然而截至目前,双方“就重整投资协议未达成一致意见”,协议具体条款尚未确定。
据公开信息,分歧主要集中在持股比例、过渡期安排等具体细节上。广药资本由广州医药集团100%控股,注册资本20亿元。如果重整顺利实施,广药集团有望成为ST香雪的新控股股东。但广药资本作为国资平台,其投资决策需经过完整的国资审批流程,这本身就需要时间。
目前ST香雪卡在两个关键环节:一是重整投资协议尚未签署,二是法院尚未正式受理重整申请。广州中院给出的预重整期限已经届满,公司尚未收到进一步的批示文件。
根据《深圳证券交易所创业板股票上市规则(2025年修订)》第10.3.11条,因净资产为负被实施退市风险警示后,次一年度若经审计的期末净资产仍为负值,深交所将决定终止其股票上市交易。ST香雪自2026年4月30日起被实施退市风险警示。2026年结束前若无法通过重整将净资产转正,退市将成定局。
备选方案的现实困境
若重整这条路走不通,ST香雪准备了备选方案:与债权人和解,同时处置资产筹钱还债。公司已点名的可处置资产包括云埔厂区地块、科学城总部基地地块和广州国际生物岛一号地块。若资金仍不足,还计划处置部分子公司股权。
然而,资产处置同样面临现实障碍。ST香雪相关工作人员向媒体表示,公司目前仍处于预重整阶段,重大资产处置需要经过临时管理人和法院等相关程序,公司无法自行决定。即便推进,也需要经过审计评估,并视交易金额履行相应审议程序。更关键的是,公司多块核心资产已被抵押和查封,处置的灵活性和时间窗口都极为有限。
从时间维度看,距离2026年结束仅剩不到四个月。这四个月内,ST香雪需要完成与广药资本的投资协议签署、法院受理正式重整、重整计划草案制定与债权人表决、执行重整方案并实现净资产转正——任何一个环节卡顿,都可能让“保壳”努力功亏一篑。
十字路口
ST香雪的命运,某种程度上也是过去十年一批激进扩张的中药企业的缩影。在行业政策变化、重资产投入回报不及预期、融资环境收紧的多重压力下,曾经依靠大单品建立市场地位的企业,一旦现金流断裂,积累的债务风险便会加速暴露。
2026年上半年,ST香雪经营活动产生的现金流量净额为-9042.61万元,同比多流出4148.6万元。公司日常经营高度依赖滚动融资与应付款项占用,资金链始终处于紧平衡状态。任何一笔债务的兑付问题,都可能引发新的连锁反应。
广药资本的介入为ST香雪带来了国资纾困的预期,但“中选”不等于“落地”。在投资协议未签、法院未受理、资产处置受限的三重不确定性下,ST香雪的“保壳”之路,正在与时间赛跑。
风险提示:本文内容仅供参考,不构成投资建议。上市公司基本面存在重大不确定性,投资者应充分了解相关风险,谨慎决策。
本文由AI辅助生成