2026年9月的一个普通工作日,越南清化省华利集团的一处制鞋工厂里,流水线运转速度明显放缓。几位工人在工位上等候物料,半成品鞋面在传送带上短暂停留。这种节奏与一年前加班赶工的场景形成反差。
这座工厂的境遇,正是华利集团当前处境的缩影。上半年运动鞋销量跌破1.1亿双,产能利用率滑至90%——这家全球运动鞋代工巨头,正遭遇上市以来最严峻的盈利考验。
毛利率创纪录新低,净利降幅逐季扩大
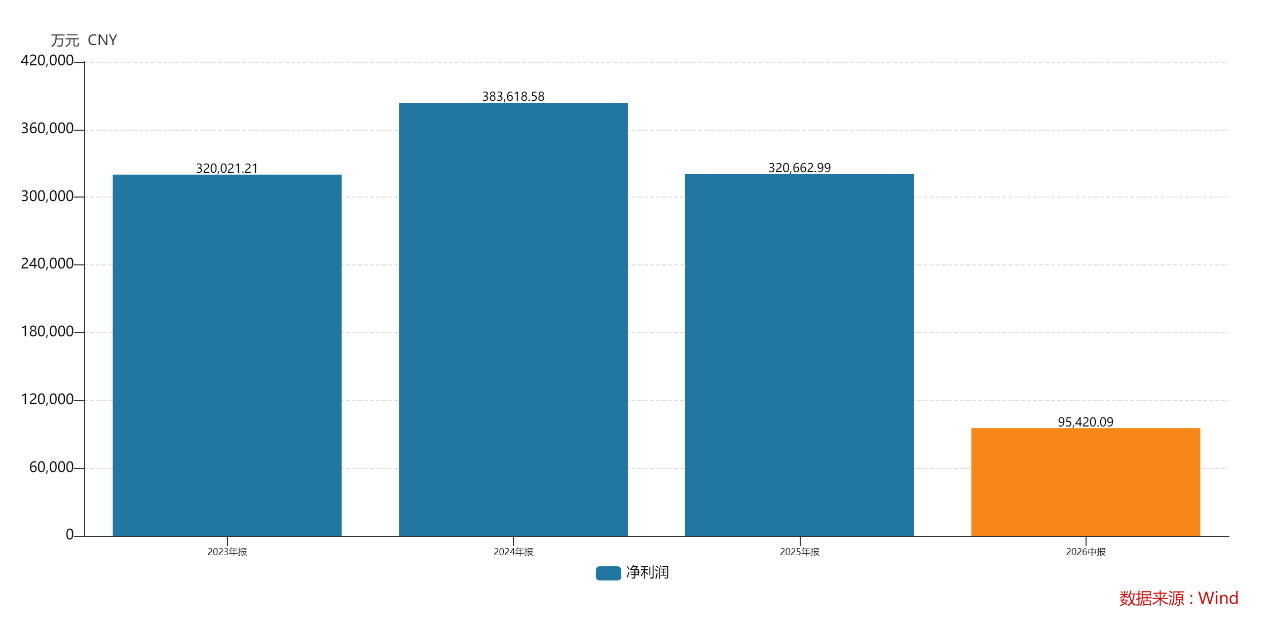
华利集团(300979.SZ)2026年半年度报告显示,期内销售运动鞋1.04亿双,同比减少8.99%;营业收入109.25亿元,同比减少13.71%;归属净利润9.53亿元,同比大幅减少42.98%。
回溯历史数据,这已是公司三年半内第三次出现净利润下滑。据公开信息,华利集团2023年归母净利润32亿元,同比下滑0.86%;2025年归母净利润32.07亿元,同比下滑16.41%。到2026年上半年,降幅急剧扩大至42.98%,下滑呈加速态势。
【IMG:0】
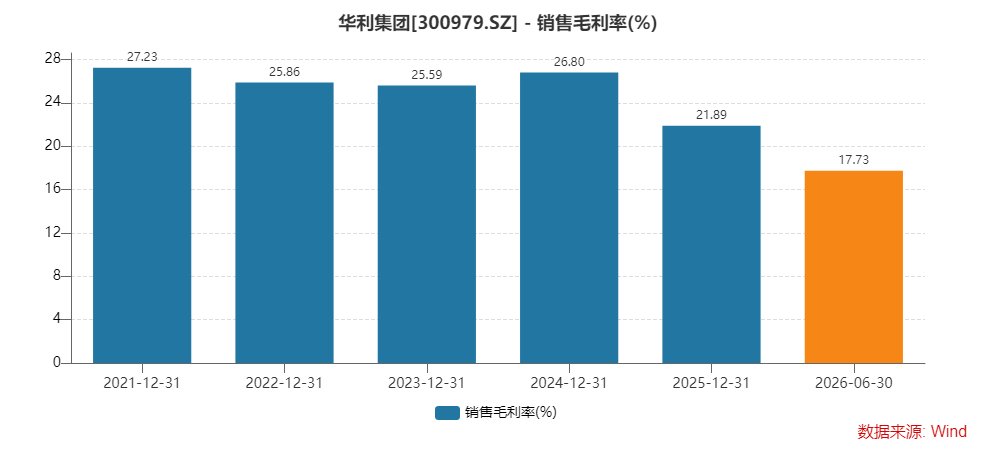
更令市场警惕的是毛利率的崩塌。根据财报数据,2021年华利集团销售毛利率为27.23%,2022年至2024年分别维持在25.86%、25.59%、26.80%的较高水平。拐点出现在2025年,毛利率回落至21.89%。2026年上半年,这一数字进一步暴跌至17.73%,创下上市以来新低。
"营收下滑幅度远小于净利润下滑幅度,说明利润崩塌不单来自订单减少,毛利率恶化是核心推手。"长期跟踪消费制造产业链的分析师周正明对业内人士表示。
【IMG:1】
华利集团在半年报中解释称,复杂多变的外部环境持续扰动全球运动鞋行业,消费需求走弱、贸易争端与地缘政治动荡多重风险叠加,品牌方调整经营策略,向制造端下单更加谨慎。受订单拖累,新工厂产能释放不及预期;为匹配客户订单变化,集团频繁调配产能、调整生产排程,直接拉低整体生产效率,叠加关税让利因素,短期毛利率承压。
产能利用率持续下行,固定成本反成负担
注册会计师吴佳对业内人士分析表示:"代工企业的利润高度依赖产能利用率。扩产周期和需求周期错配之下,订单下滑,大量厂房、设备、人工这些固定成本不会立刻消失,单位产品分摊的制造费用就会抬升,直接侵蚀毛利。新工厂还处在爬坡阶段,良品率、生产效率尚未达到成熟工厂水平,进一步放大盈利压力。"
产能利用率数据印证了这一判断。据公开信息,2024年华利集团产能利用率为96.72%,2025年回落至91.6%,2026年上半年为90.3%,较2025年同期的95.78%下降超过5个百分点。
【IMG:2】
当产能利用率持续走低,前期大规模资本开支形成的固定资产,就从增长基石变成利润负担。据财报数据,公司资产负债率由2023年的22.27%一路上行至2026年6月末的34.38%。
"对于制造企业而言,34%的资产负债率绝对值并不算危险,但需要看到背后驱动因素是持续的扩产资本开支。"吴佳表示。
【IMG:3】
北美市场依赖度超七成,客户集中度风险凸显
华利集团的区域营收结构同样暴露风险敞口。上半年,公司北美业务营收80.84亿元,占总营收比例达74%。北美市场的景气度与贸易政策,直接决定公司的经营冷暖。
华利集团在半年报中坦言,地缘政治风险、主要进口国经济环境变化、消费需求转弱,进出口国贸易、关税政策发生变动,均会对公司业务发展产生重大影响。
"关税风险最大的杀伤力,不是当下直接增加多少成本,而是带来供应链的不确定性。一旦美国贸易政策收紧,品牌方为规避风险,会主动把订单向其他地区转移,代工厂很难抵抗这种产业转移的压力。"周正明分析称。
客户集中度问题同样值得关注。据公开信息,2025年华利集团对前五大客户合计销售181亿元,占总营收比例达72.55%。单一客户的经营波动、采购策略调整,都可能直接对上市公司业绩形成冲击。
【IMG:4】
代工模式的深层困境:依附品牌方,缺乏议价权
"代工企业的宿命就是依附品牌方,自己只掌握制造环节,产品定义、渠道、定价权全部掌握在品牌手里。没有自有C端品牌,就缺少风险缓冲垫。品牌方可以随时调整下单规模,制造企业很难反向约束客户。"周正明表示。
华利集团核心客户Nike近年来的供应链策略变化,尤为值得市场关注。据公开信息,Nike持续推进供应商体系多元化,落地产线自动化工艺,不断扩充合格制鞋供应商名单,将订单在裕元、丰泰、钰齐等多家代工厂之间重新分配,战略目标就是降低对少数头部ODM厂商的依赖,分散供应链风险。
这意味着,即便华利集团维持自身产品品质,依然面临订单份额被其他代工厂分流的客观风险。品牌出于自身供应链安全考量,会主动拆分订单,不会将过多产能集中在单一代工厂身上。
截至2026年上半年,华利集团货币资金及交易性金融资产合计约61亿元,有息负债约42亿元,净现金约19亿元。虽然整体财务结构仍属稳健,但在持续资本开支和盈利下滑的双重挤压下,资金安全边际正在收窄。
对于华利集团而言,如何在代工模式的天花板下寻找新增长曲线,如何在客户多元化与产能利用率之间取得平衡,是摆在管理层面前的现实命题。当行业景气周期下行,代工巨头的光环之下,盈利能力的真实底色正在被市场重新审视。
(本文仅供参考,不构成投资建议。投资有风险,入市需谨慎。)
本文由AI辅助生成



