数字背后的行业降温
打开手机里的卡包,很多持卡人或许会发现,自己主动刷信用卡的次数正在变少。这种个体感受,如今在银行的半年报里有了清晰的数字印证。2026年上市银行中报悉数披露完毕,信用卡业务的整体图景随之浮出水面:发卡量在局部回暖,但贷款规模全线收缩,资产质量压力普遍抬升。
据公开信息,中国人民银行9月2日发布的2026年第二季度支付体系运行总体情况显示,截至二季度末,全国信用卡和借贷合一卡总量为6.77亿张,较一季度末减少1000万张。行业"减量"的大势仍在延续。

发卡端:几家欢喜几家愁
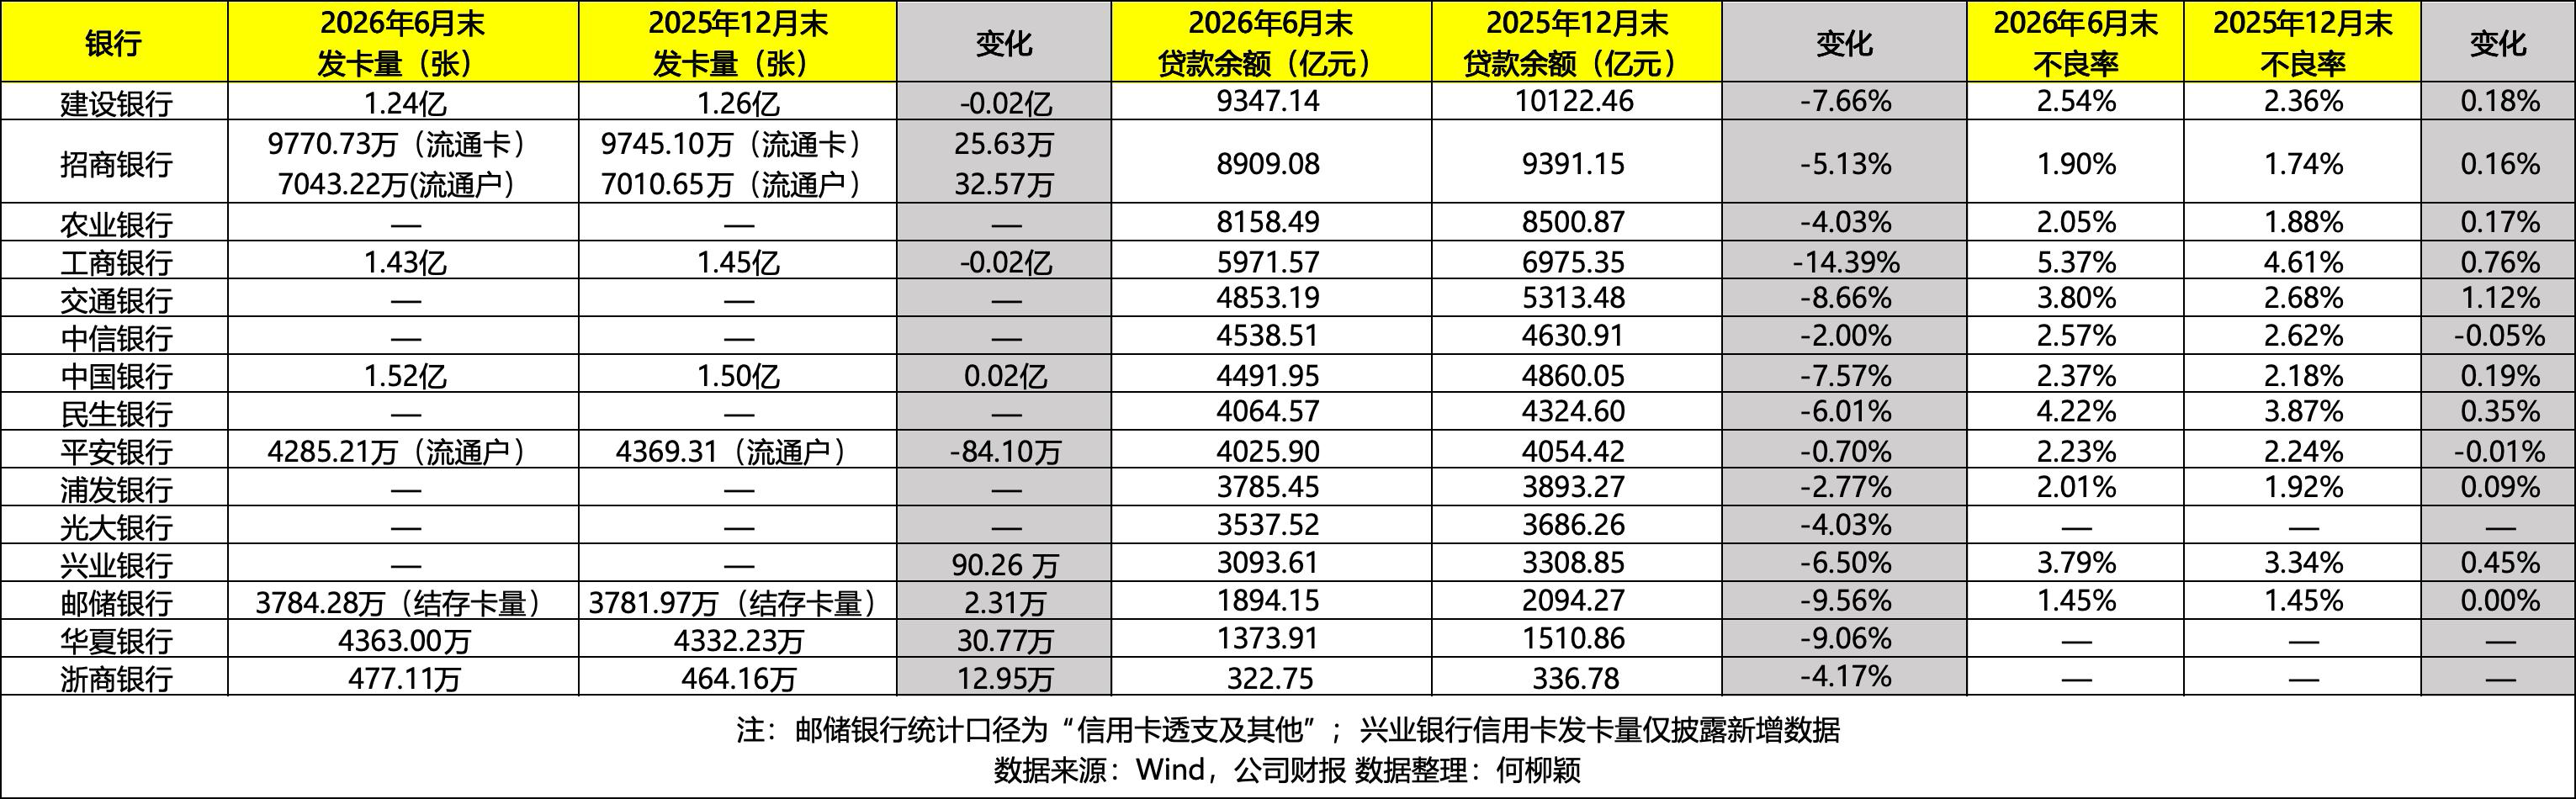
从15家主要上市银行的半年报数据看,发卡端并非全线下滑。截至6月末,中国银行信用卡累计发卡量达1.52亿张,较去年末增加约200万张;兴业银行新增发卡90.26万张;华夏银行增加约30万张;招商银行的流通卡、流通户数量也均较去年末有所上升。
与此同时,工商银行、建设银行的发卡量,以及平安银行的流通户数量,均出现明显下滑。有业内人士坦言,行业内部的悲观情绪仍然较浓。"信用卡对于我们来说更像是一个'战略项目',相当于需要其他资源反哺这项业务。现在大零售压力都比较大,其实没有额外的利润来继续支撑这块。"
贷款端:15家银行无一例外全线下行
更值得关注的是贷款余额的变化。数据显示,上述上市银行的信用卡贷款余额全部下行,其中9家银行降幅超过5%。
工商银行的收缩幅度最为显著:截至6月末,其信用卡贷款余额为5971.57亿元,较去年末下降14.39%。邮储银行、华夏银行同样录得较大降幅。勉强企稳的是平安银行、中信银行、浦发银行,降幅分别为0.70%、2.00%、2.77%。
从绝对数额看,建设银行信用卡贷款余额虽仍居行业首位,但今年6月已跌破万亿关口,降至9347.14亿元,降幅7.66%。素有"零售之王"之称的招商银行以8909.08亿元紧随其后,较去年末下降5.13%;农业银行为8158.49亿元,下降4.03%。
AI权益成获客新抓手,效果待观察
面对压力,银行正在尝试新的获客路径。今年7月,平安银行推出平安悦享白金卡AI生活版,新户在云闪付完成指定消费后,可领取智谱清言VIP会员季卡或积分奖励;农业银行同期推出"KIMI联名信用卡",不同会员等级对应不同AI权益;招商银行也在6月为工程师信用卡上线了MiniMax相关AI功能。
不过,新卡能否转化为真实的消费动力,业内看法并不乐观。有业内人士表示:"现在信用卡基本绑定支付平台使用,客户再绑定的意愿其实不高,我认为新增卡很难成为用户的主办卡。"
南开大学金融发展研究院院长田利辉分析认为,部分银行发卡或流通户改善,说明获客端在场景创新下边际回暖,"但贷款余额全面下行,反映居民仍在修复资产负债表,主动压降高息负债,银行亦同步收紧风险偏好。"
资产质量:不良��普遍抬升
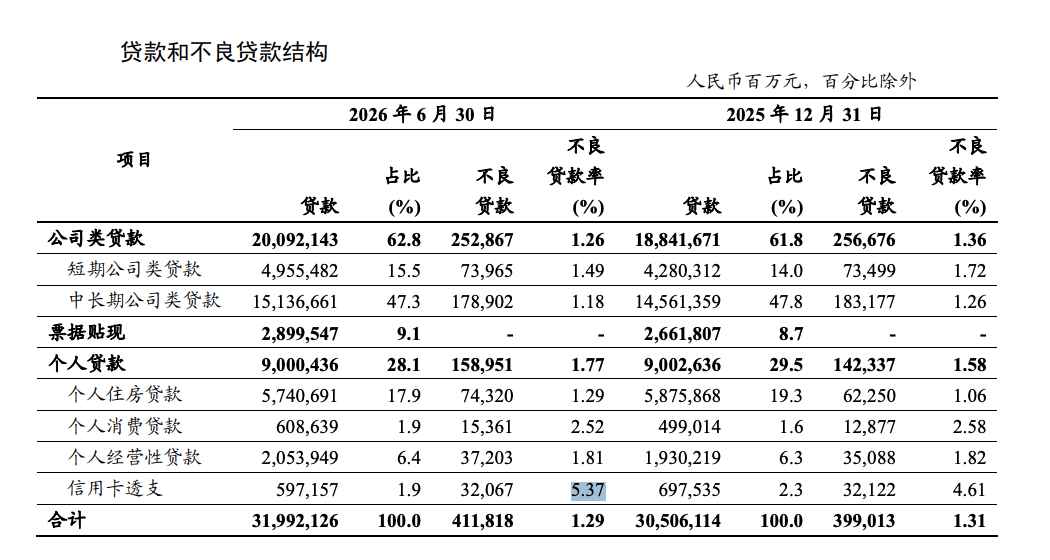
资产质量方面,信用卡不良率抬升是普遍趋势。有可比数据的12家银行中,9家不良率上升。从绝对值看,工商银行与民生银行的信用卡不良率处于高位,分别为5.37%和4.22%。交通银行升幅最大,从去年末的2.68%升至3.80%。
招商银行信用卡不良率上涨0.16个百分点至1.90%。招行副行长兼首席风险官徐明杰在业绩会上解释称,这是由于个性化分期政策调整、采取了更严格的资产分类标准所致。他也指出积极信号:招行信用卡逾期贷款较年初下降26.08亿元,逾期率下降0.11个百分点,出现"额率双降"。
少数银行实现改善:平安银行不良率微降0.01个百分点至2.23%,中信银行下降0.05个百分点至2.57%,邮储银行持平于1.45%。平安银行在中报中表示,将持续优化资产结构,强化适当性管理和金融产品网络营销管理。
短期难见反弹信号
对于下半年的走势,业内普遍持谨慎态度。招商银行副行长彭家文在业绩会上表示,目前消费和房地产市场需求仍未完全恢复,个贷及信用卡贷款难以出现快速反弹。
田利辉预计,卡量端或将延续弱修复态势,贷款端降幅有望收窄乃至低位企稳,"但受收入预期与消费场景制约,短期内难以出现快速反弹。"对整个行业而言,从"跑马圈地"转向精细化经营,或许才是下一阶段的真正考题。
本文由AI辅助生成