价格崩塌:纯净水市场的渠道重构与份额博弈
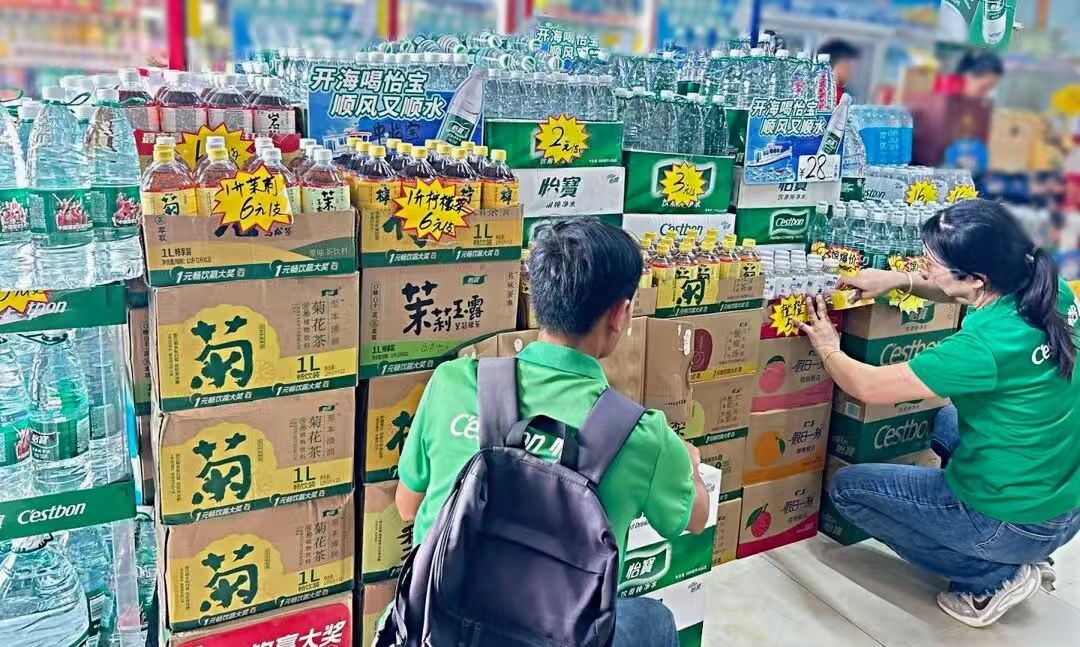
广西北海侨港码头,开海节前的暑气尚未散尽。一支15人的销售团队逐户敲开民宿、餐馆的门,将膜包水搬上出海的渔船。他们记录渔民的采购周期,投放冰柜,铺货终端。这是华润饮料2026年7月底中期业绩会后的一线缩影——当增长停滞,每一寸渠道都成了必争之地。
这场密集铺货背后,是一个尖锐的问题:中国纯净水市场正在经历什么?为什么曾经的品类领导者,需要以近乎"巷战"的方式守卫基本盘?
数据给出了冷峻的答案。华润饮料2026年上半年收入为54.55亿元,同比下降12.1%;公司拥有人应占利润5.92亿元,同比下降26.4%。与2024年同期相比,两年间收入减少超过21亿元,降幅达28.4%。支撑公司的两项业务同步下滑:包装饮用水收入下降7.9%至48.38亿元,饮料收入则暴跌35.4%至6.17亿元。尽管饮料体量仅为包装水的八分之一,却贡献了接近一半的收入减少额。
包装水占华润饮料收入的88.7%,怡宝的表现几乎等同于公司的命运。快消品线下零售监测机构马上赢的数据显示,2024年一季度至2026年二季度,在其监测的包装水类目中,怡宝的市场份额由23.8%降至18.8%。销售额同比降幅从2024年一季度的1.6%,扩大至2026年二季度的18.6%。

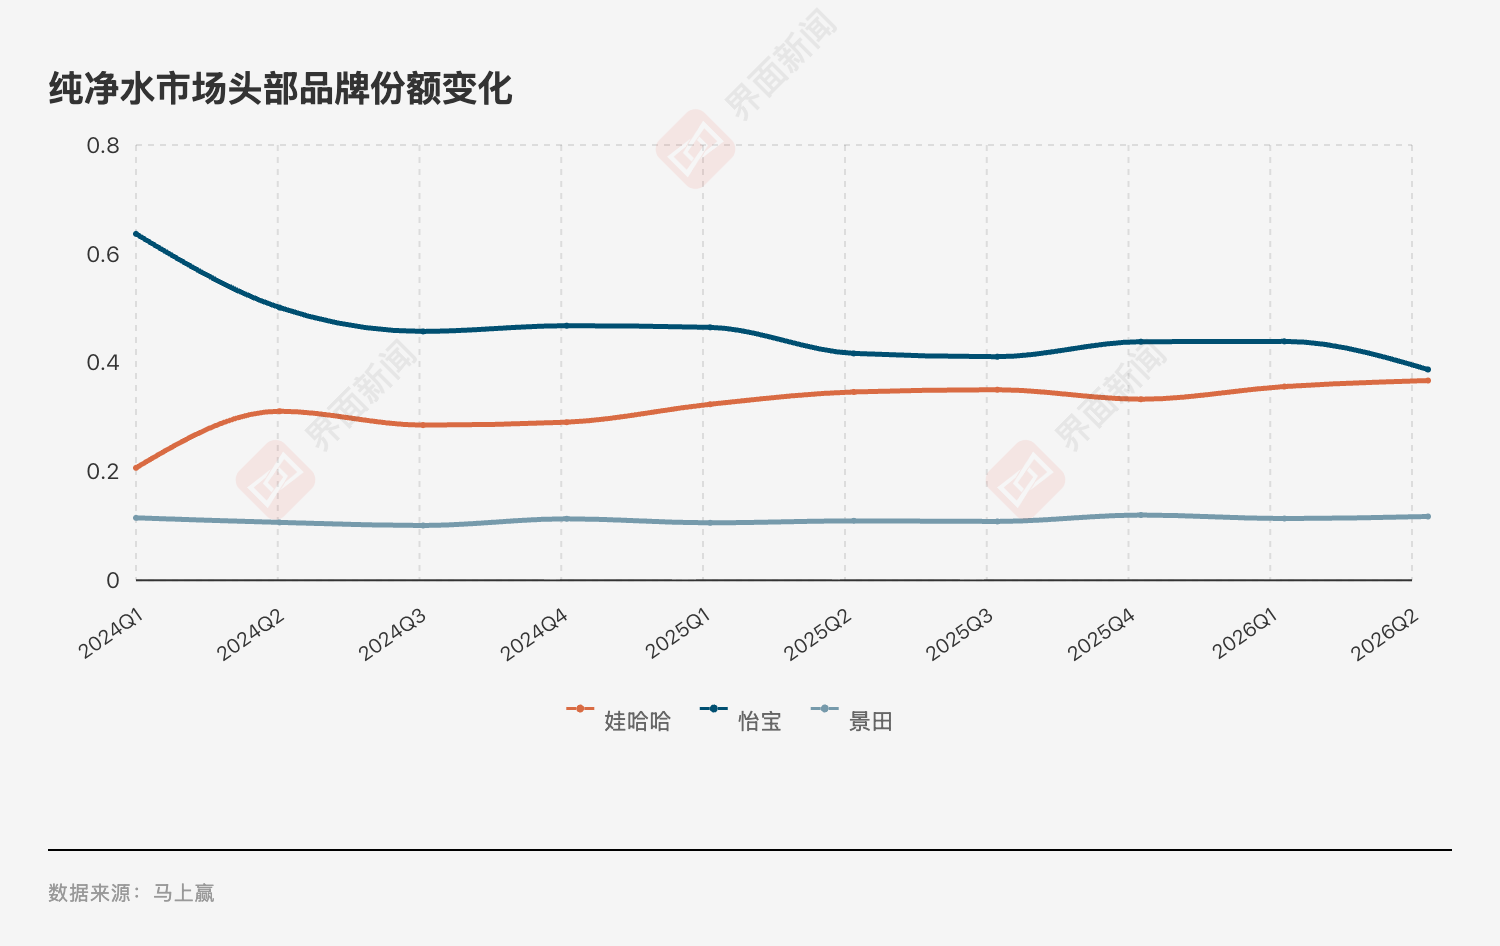
在怡宝最核心的纯净水品类中,格局变化更为剧烈。马上赢数据显示,2024年一季度,怡宝在纯净水品类中占据63.7%的份额,娃哈哈约为20.7%;到2026年二季度,怡宝的份额已降至38.7%,娃哈哈升至36.7%,二者差距仅剩约2个百分点。怡宝虽仍是第一,但宝座已摇摇欲坠。
纯净水并未失宠。同期,纯净水在整个包装水类目中的销售额占比由38.6%升至49.8%,接近半壁江山。市场扩大了,最大受益者却不是曾经的领导者。价格战是直接的推手。2024年以来,农夫山泉以绿瓶纯净水重返该市场,在部分电商平台和线下促销中,折算单价一度降至1元甚至更低;娃哈哈也借助品牌热度加速全国铺货。马上赢数据显示,2024年一季度至2026年二季度,纯净水的百毫升均价由0.228元降至0.202元,累计下降约11.3%。
过去,怡宝依靠品牌认知、密集的传统渠道和稳定的两元价格带建立优势。但当农夫山泉和娃哈哈同时增加铺货,并将竞争拉回一元价格带,怡宝陷入两难:既要保销量,又要维持经销商利润和终端价格体系。凌雁管理咨询首席咨询师林岳对多家媒体表示,华润饮料部分市场存在价格倒挂,经销商进货价高于实际成交价,只能依赖厂家返点和补贴维持利润,经营积极性因此受挫。此前的渠道调整还造成部分经销商流失,一些市场一度出现覆盖空白,竞争对手随即进入。"总体来看,伤了元气还没有缓过来。"林岳说道。
传统渠道的萎缩加剧了压力。华润饮料董事会主席高立在业绩会上表示,传统渠道的变化对公司影响较大。公司总裁李树清也指出,传统渠道仍是消费市场的核心基本盘,但其流量正被即时零售、电商、家庭渠道和零食折扣等新业态分流。怡宝过去的优势,很大程度上依赖经销商将产品送进商超、便利店和夫妻店。经销商覆盖出现波动,同时线下终端又面临新业态分流,怡宝原有的铺货和货架优势也受到影响。

华润饮料正在重构渠道体系。上半年,公司在南京、苏州、长沙和天津等城市试点经销商直配终端,以减少流通层级;同时与万辰集团旗下2万余家量贩零食门店合作,并为新渠道推出专属产品。公司还在增加小象超市、叮咚买菜等前置仓的覆盖,继续布局闪电仓、家庭用水、餐饮和特通渠道。但新旧渠道之间存在价格冲突。为稳定传统渠道价盘,华润饮料上半年对部分低价电商平台停止供货,并加强对跨区域串货的处罚。为量贩零食渠道推出专供产品,也是为了隔离不同渠道的价格体系。公司披露,上半年前置仓渠道销量实现双位数增长,家庭渠道销量同比翻番,但这些新增业务的体量仍不足以抵消传统渠道和包装水基本盘的下滑。
水业务受压时,饮料业务曾被寄予厚望。2025年上半年,华润饮料的饮料业务收入曾增长21.3%至9.55亿元,在包装水下滑时成为少数亮点。但到2026年上半年,该业务收入降至6.17亿元,同比下降35.4%,跌幅远高于包装水。华润饮料的产品矩阵覆盖至本清润草本植物饮料、佐味茶事即饮茶、蜜水系列果汁饮料和魔力运动饮料等品类,上半年还针对17个饮料SKU在超过40个城市加大投放。然而,在农夫山泉、康师傅、统一等对手的夹击下,第二增长曲线的构建远比预期艰难。
华润饮料总裁李树清在中期业绩会上表示,"目前,市场处于存量竞争的阶段,只有进攻才是我们唯一的选择。"这句话既是对团队的动员,也是对行业格局的清醒判断。当纯净水均价持续下探、渠道权力从经销商向平台转移、消费者的品牌忠诚度被低价稀释,中国瓶装水市场的竞争已进入残酷的零和阶段。怡宝能否在守住价格体系的同时重建渠道优势,将决定其能否避免从"第一"滑向"之一"的命运。
本文由AI辅助生成