一份全面超预期的财报,换来的却是股价单日重挫逾7%、市值一夜蒸发约3000亿美元。这是谷歌母公司Alphabet在2026年7月交出的答卷,也是当下AI投资浪潮中最具戏剧性的一幕。
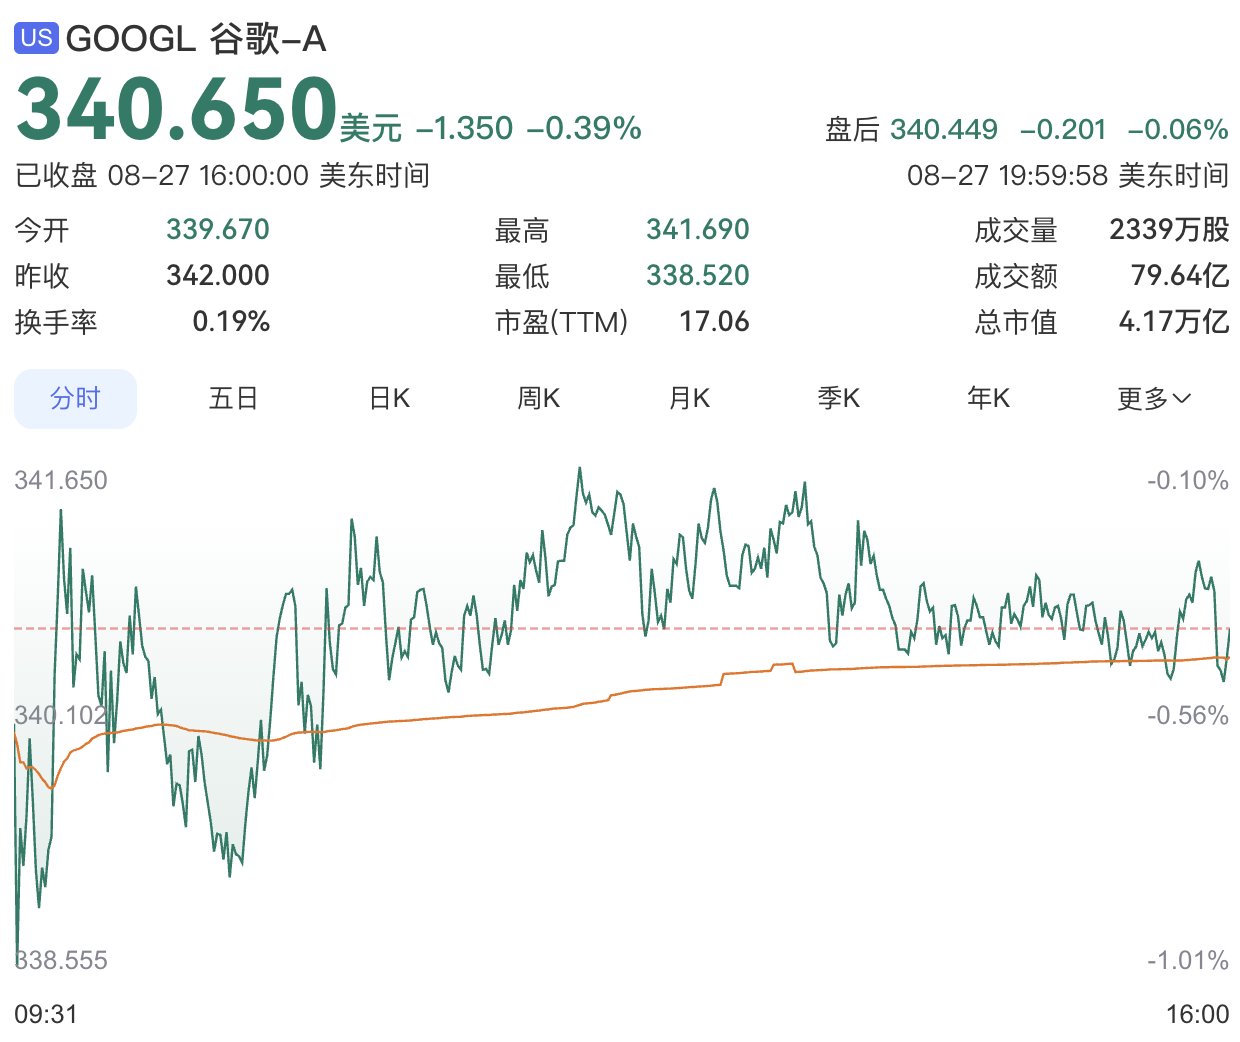
自5月17日触及52周高点408.61美元、总市值一度突破4.8万亿美元之后,Alphabet股价持续震荡下行。截至9月4日,该股报收338.46美元,市值回落至约4.14万亿美元。从峰值算起,股价回撤幅度已超过17%,累计蒸发逾7000亿美元。
优异财报与疲弱股价之间的反差,指向同一个核心矛盾:市场正在重新评估AI投资的回报周期。
财报亮眼,现金流首度转负
单看二季度业绩,Alphabet交出的是一份无可挑剔的成绩单。公司单季营收1198亿美元,同比增长24%;谷歌云营收248亿美元,同比大增82%;经营利润407.7亿美元,同比增长30%。所有核心指标均超出市场一致预期。
云业务积压订单升至5140亿美元,高于一季度的约4600亿美元和上年同期的1060亿美元。谷歌CEO桑达尔·皮查伊在财报电话会上表示,公司看到来自AI基础设施产品的“强劲需求”。
问题出在另一个数字上。二季度Alphabet资本开支高达449.24亿美元,较去年同期的224亿美元翻了一倍。其中约60%投向服务器(GPU和TPU),40%投向数据中心和网络设备。经营现金流390.69亿美元,不足以覆盖资本开支,自由现金流录得-58.55亿美元——这是谷歌自2004年上市以来首次单季自由现金流转负。
公司还将2026年全年资本开支指引从1800亿—1900亿美元进一步上调至1950亿—2050亿美元,并明确表示2027年还将“显著增加”。
华尔街为何不买账
资本市场对这份财报的反应堪称冷酷。财报发布后,Alphabet股价单日大跌7.1%,市值一夜蒸发约3000亿美元。投资者的担忧集中在几个层面。
首先是投入产出比。二季度谷歌云营收248亿美元,当季资本开支449亿美元,已接近云收入的1.8倍。换言之,AI每带来1美元收入,谷歌仍要投入约2美元建设基础设施。市场担心,当折旧高峰来临时,巨额投入将严重侵蚀利润率。
其次是现金流压力。巴克莱在最新研报中测算,按照谷歌目前的资本开支轨迹,2027年和2028年资本支出将分别达到3502亿和5003亿美元,均超过同期经营性现金流的100%,公司将在未来两年持续处于自由现金流为负的状态。
第三是产品节奏。旗舰模型Gemini 3.5 Pro的发布时间已较原计划推迟数月。据公开报道,该模型原定今年6月上线,但截至9月初仍未正式发布。市场担心谷歌在大模型竞赛中正在掉队。
人才层面的波动进一步放大了这种焦虑。8月初,谷歌DeepMind首席执行官杰米斯·哈萨比斯转任部门董事长兼Alphabet首席科学家,已在公司任职27年的首席科学家杰夫·迪恩宣布离职创业。
投行分歧:乐观派与谨慎派
面对矛盾的基本面,华尔街投行出现了罕见的明显分歧。
高盛维持“买入”评级及435美元目标价,认为谷歌正借助自研芯片和多模态模型将AI直接嵌入终端,终端AI功能扩展将提高Gemini使用价值。摩根士丹利团队同样给予“增持”评级,目标价400美元。该团队预计,2027年和2028年TPU相关的谷歌云计算业务营收将分别达到840亿美元和1080亿美元。
巴克莱则采取了看似矛盾的立场——将2027年资本支出预期大幅上调至3500亿美元的同时,仍维持“增持”评级并将目标价从405美元上调至425美元。这一判断的逻辑在于:谷歌正在将TPU从内部基础设施推向外部市场,TPU即服务(TPU-as-a-service)可能成为新的增长极。
据公开信息,Alphabet旗下的谷歌已承诺以约350亿美元的价格供应约100万颗TPU。CFO Anat Ashkenazi在财报电话会上表示,本季度已开始确认TPU系统销售收入,但大部分收入将在2027年确认。
截至9月初,据Barchart统计的54位分析师中,47人给予Alphabet“强力买入”评级,平均目标价约为432.25美元。
但市场的定价显然比分析师更谨慎。17%的股价回撤表明,投资者正在用脚投票,要求看到更清晰的回报证据。
AI军备竞赛的行业启示
谷歌的处境并非孤例。作为本轮财报季首家交卷的AI核心买家,谷歌的资本开支、现金流和积压订单表现,已成为观测整个AI产业链景气度的关键窗口。
据公开信息,亚马逊也将2026年资本开支预期从2000亿美元上调至2200亿美元。科技巨头们正从“轻资产、高现金流”的互联网模式,全面转向“重资产、高投入”的工业基础设施模式。
市场定价逻辑也在发生转变——从“增长叙事”转向“资本回报率叙事”。股价不再单纯因“加大AI投资”而上涨,反而可能因“上调开支指引”而下跌。
与此同时,竞争格局正在重塑。微软Azure在2026财年实现营收1019亿美元,谷歌云同期约248亿美元。英伟达在全球AI加速器市场仍占据约80%的份额。谷歌虽然手握搜索入口和海量用户数据,但大模型商业化落地速度不及市场预期。
不过,谷歌也在试图将竞争拉到自研芯片的维度。有分析指出,谷歌正借助TPU替代英伟达GPU的叙事,通过Cloud平台将TPU算力销售给所有企业。这一战略能否奏效,将直接影响谷歌AI投资的最终回报。
接下来看什么
股价承压之际,市场正在密切跟踪几个关键节点。
产品层面,Gemini 3.5 Pro的最终落地时间表和Gemini Omni多模态模型的商业化表现,将是检验谷歌大模型竞争力的试金石。企业业务端,谷歌云需要持续证明AI云业务的高增速可以对冲高额算力成本。自研芯片TPU的新一代产品落地情况同样备受关注——如果TPU可以大规模替代外购GPU,将有效压低资本开支压力。
此外,AI搜索的商业化闭环能否形成,即AI带来的查询量增长能否转化为更高的广告效率和单次查询收入,也将成为检验谷歌AI战略成色的核心指标。
从5月高点408.61美元到9月初的338.46美元,谷歌用了不到四个月时间蒸发了超过7000亿美元市值。这不仅是谷歌一家公司的市值波动,更是整个AI产业从“讲故事”走向“算账”阶段的标志性事件。当资本开支以每年50%—100%的速度增长,而AI相关营收增速尚无法同步跟上时,市场要求的不是更多的承诺,而是更快的兑现。
*本文仅供参考,不构成投资建议。投资有风险,入市需谨慎。*
本文由AI辅助生成