2026年8月28日,丸美生物(603983.SH)发布上半年业绩报告。数据显示,公司上半年实现营业收入16.63亿元,同比下降5.76%;归属于上市公司股东的净利润1.55亿元,同比下降10.86%;扣非归母净利润1.13亿元,同比下降32.13%。
营收与利润双降,放在美妆行业并不稀奇。真正值得追问的是:这些数字背后,到底在发生什么?
一、营收下滑5.76%,钱去了哪里?
上半年数据最值得注意的,不是下滑本身,而是下滑的结构。
分品牌看,丸美主品牌实现收入12.70亿元,同比增长1.97%,保持了基本盘的稳健。PL恋火收入3.88亿元,同比下降24.78%。公司在半年报中明确解释,恋火收入下滑“主要由于公司调整线上业务结构,达播收入下降”。
分渠道看,线上渠道收入14.51亿元,同比下降7.33%,占整体收入87.48%。线下渠道收入2.08亿元,同比增长5.58%。
线上收入减少,主品牌仍在增长——这说明下滑不是市场需求萎缩造成的,而是公司主动做了减法。减在哪里?减在达人直播。
与此同时,费用结构也在发生明显变化。上半年销售费用9.75亿元,同比下降2.39%。这是近年来丸美首次在半年报中实现销售费用的同比缩减。管理费用同比增长20.14%,部分来自组织变革和数字化协同办公投入。研发费用4458万元,同比增长11.55%。
销售费用在降,管理和研发在涨。钱正在从“买流量”流向“建能力”。
二、从规模优先到效益导向,一场主动的战略转身
这场调整并非临时起意。
2025年,丸美生物全年营业收入34.59亿元,同比增长16.48%,其中丸美品牌收入增长23.94%至25.47亿元。但高速增长的代价同样清晰:全年销售费用高达20.57亿元,同比增长25.8%,增速远超营收。归母净利润2.47亿元,同比下降27.63%。每实现100元营收,就有近60元用于销售投放。
增收不增利的困局,在2025年年报中已经充分暴露。公司当时在财报中明确指出,线上流量及推广成本持续高企,是利润承压的重要原因。
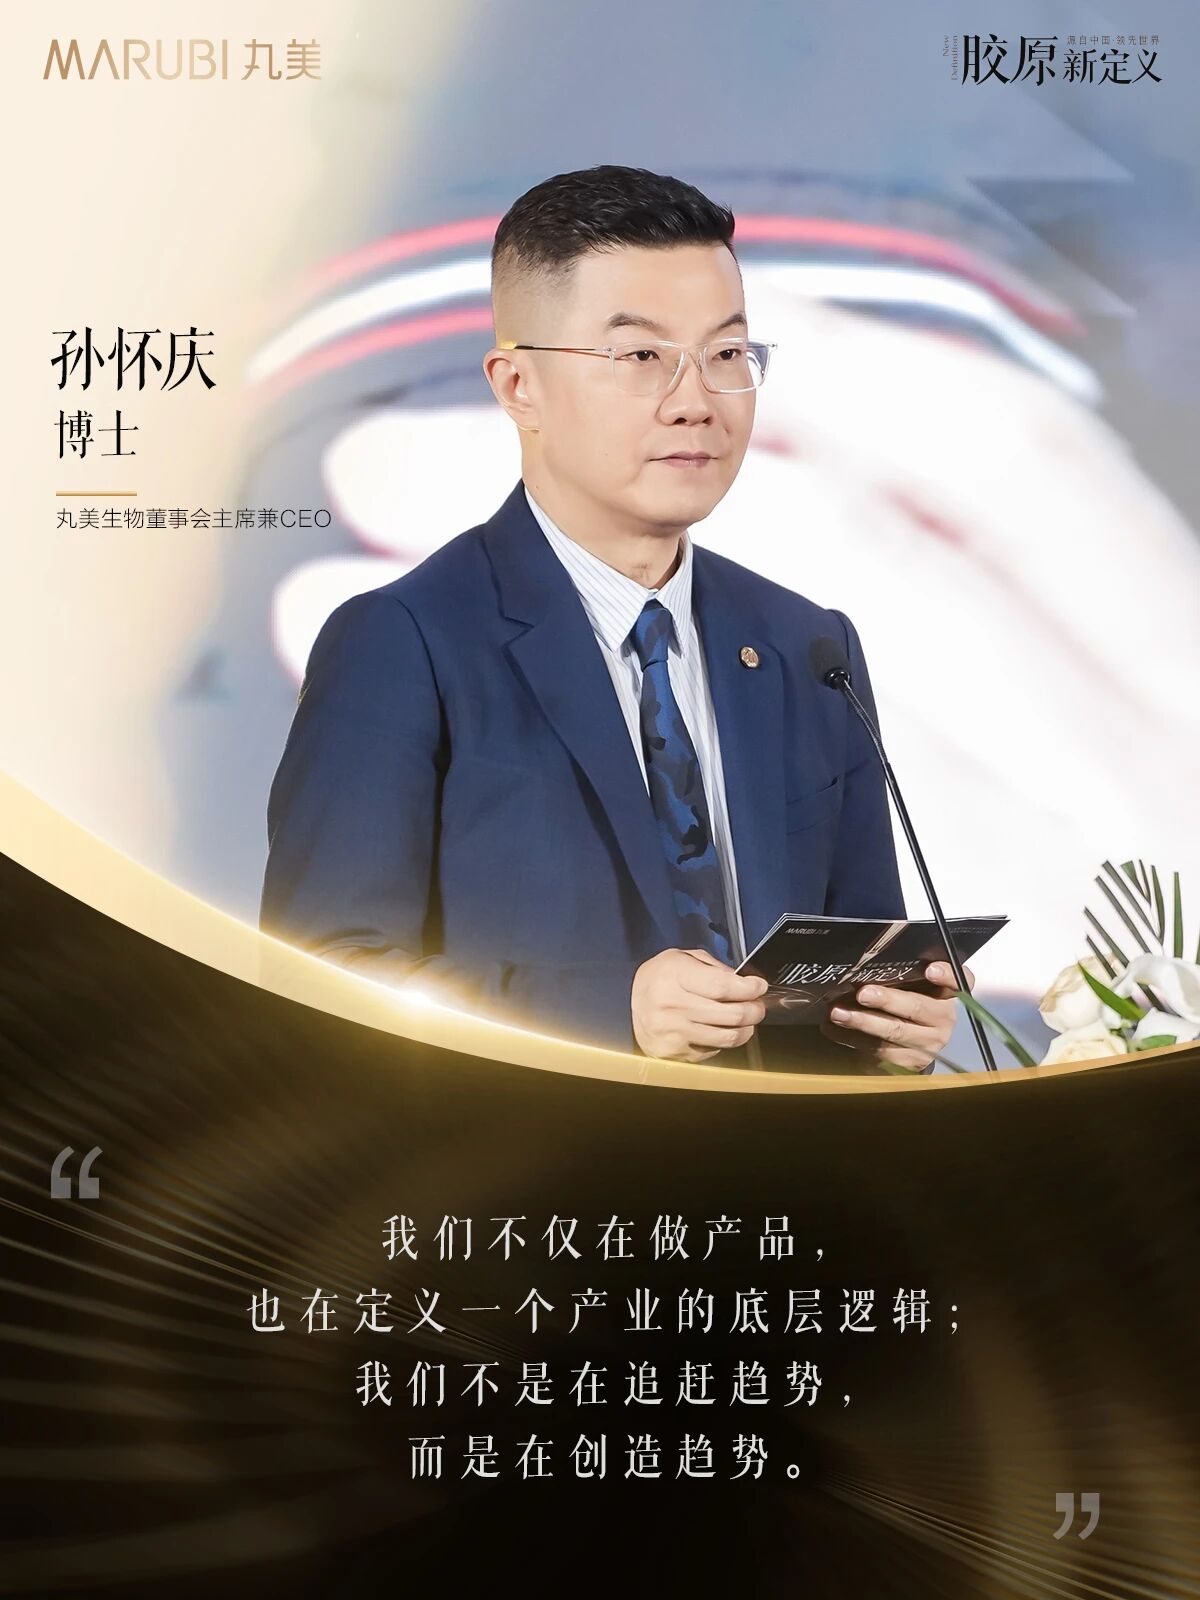
到了2026年,丸美做出了更明确的取舍。公司董事长孙怀庆在今年初接受媒体采访时表示,公司已经从规模扩张全面转向效益导向,并将利润指标纳入核心评价体系。销售团队不再只对营收规模负责,还要承担费用使用效率和经营盈利水平的考核。
财报发布当晚,孙怀庆通过邮件发布全员信,将当前阶段定义为“战略投入与策略调整的关键周期”,明确“主动选择短期阵痛,换取长期高质量增长”。他在信中提出了三件核心大事:剔除无效销售、加码研发投入、积极布局未来版图。
这不是收缩,是重新决定钱该花在哪里。
三、行业共振:国货美妆集体“去达播化”
丸美的选择,并非孤例。
据公开信息,2026年第一季度,抖音美妆TOP20品牌中,85%的品牌达人推广占比同比下滑。韩束、珀莱雅、自然堂、丸美等曾靠达人带货吃尽红利的品牌,不约而同地缩减了达人直播投入。
背后的经济账越来越清晰。据业内人士透露,品牌付给达人的费用由坑位费和***两部分组成,***比例普遍维持在25%至30%。生物医学品牌欧佩莱创始人周彦在公开活动中表示,2024年达人直播***比例约40%,到2025年已基本上到60%。
当达人抽佣越来越高、流量成本持续攀升,达播带来的销售额增长越来越难覆盖营销成本。更不用说达人舆情风险——网红“塌房”常态化,让品牌对达播的依赖变得愈发危险。
国货美妆正在集体算一笔账:把增长建立在别人的直播间里,究竟值不值得?
丸美的回答是:不值得。
四、把生意握回自己手里
减少达人直播,不代表放弃线上。丸美在做的,是把交易重心从达人手中拿回来,放到品牌自己的经营体系里。
在抖音和快手,丸美加强了品牌自播,围绕科研、功效、场景和产品使用方式增加内容生产。半年报显示,公司已经实现抖音投流数据的自动更新,并能够智能生成部分运营建议。AI在这里不只是内容生成工具,而是提高自营效率的手段。
在货架电商端,丸美继续加大天猫旗舰店资源投入,TOP5核心产品贡献店铺75%的销售,会员招募规模同比增长21.5%,会员成交占比同比提高11个百分点。相比依赖某一场达人直播迅速拉高GMV,这些数字反映的是另一种增长逻辑——让消费者进入品牌自己的体系,沉淀下来。
线下渠道也在重新获得资源。2025年,丸美线下渠道收入3.95亿元,同比下降7.46%。2026年上半年,线下收入2.08亿元,同比增长5.58%。今年5月,孙怀庆带领全国上千名CS渠道合作伙伴在青海举行战略大会,提出“大店、大促、大单品、能力/团队”的线下方向。公司为线下渠道推出了鸢尾眼油、玻光面膜等专供新品,同时举办沙龙会、私享会等体验活动。
孙怀庆曾判断,从长期GMV结构来看,线上占60%至70%、线下占30%至40%,会是更健康和可持续的渠道组合。2026年上半年线下收入占比仅12.52%,距离这个目标还有相当距离,但方向已经明确。
五、短期阵痛与长期布局
从财务指标看,调整的代价是真实的。上半年毛利率73.65%,同比下降0.95个百分点;销售费用率58.65%,同比上升2.03个百分点;扣非归母净利率6.78%,同比下降2.63个百分点。
但二季度已经出现一些边际改善的信号。单季度归母净利润同比增长38.32%;毛利率73.45%,同比上升0.19个百分点。
多家券商在研报中将其定义为“阶段性调整”。华西证券认为,公司主动优化线上业务结构,业绩短期承压但主品牌依然稳健。华泰证券指出,公司实施“以质换量”的经营策略,随线下渠道探索和产品迭代,下半年收入增速有望转正。东方证券预测公司2026至2028年归母净利润分别为3.31亿元、4.00亿元、4.40亿元。
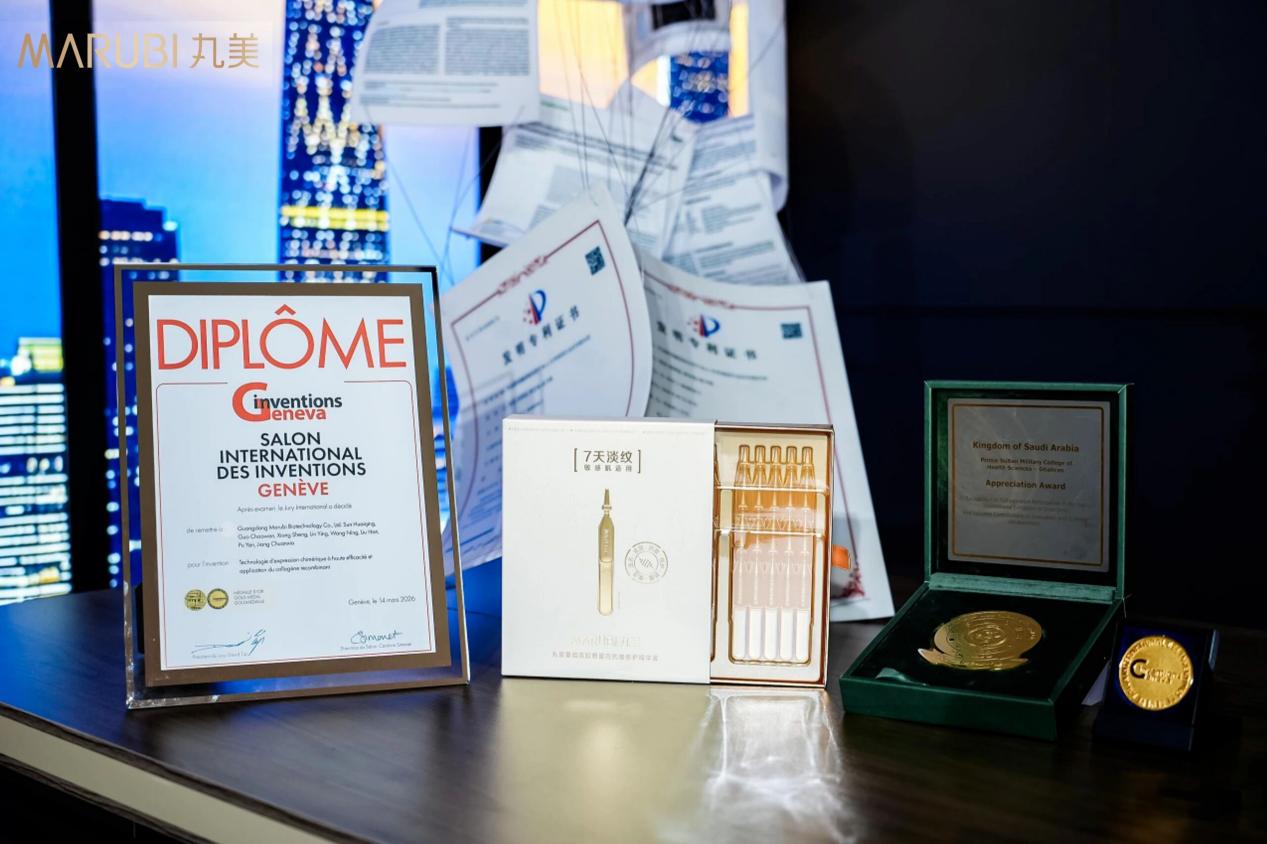
孙怀庆在内部信中透露,公司持续围绕“美与健康”展开战略布局,轮廓已逐渐清晰,有望在2027年落地新业务、切入全新赛道。
丸美正在做的,本质上是一次增长模式的切换——从追逐流量的规模游戏,转向以研发、品牌和用户资产为支撑的长期经营。这条路更慢,但可能更稳。
半年报的数字只是这场切换的中间节点。真正的答案,还需要更长时间来验证。
风险提示:投资有风险,本文仅供参考,不构成投资建议。
本文由AI辅助生成



