从“蹲点抢购”到“常态供应”:一位老用户的体感变化
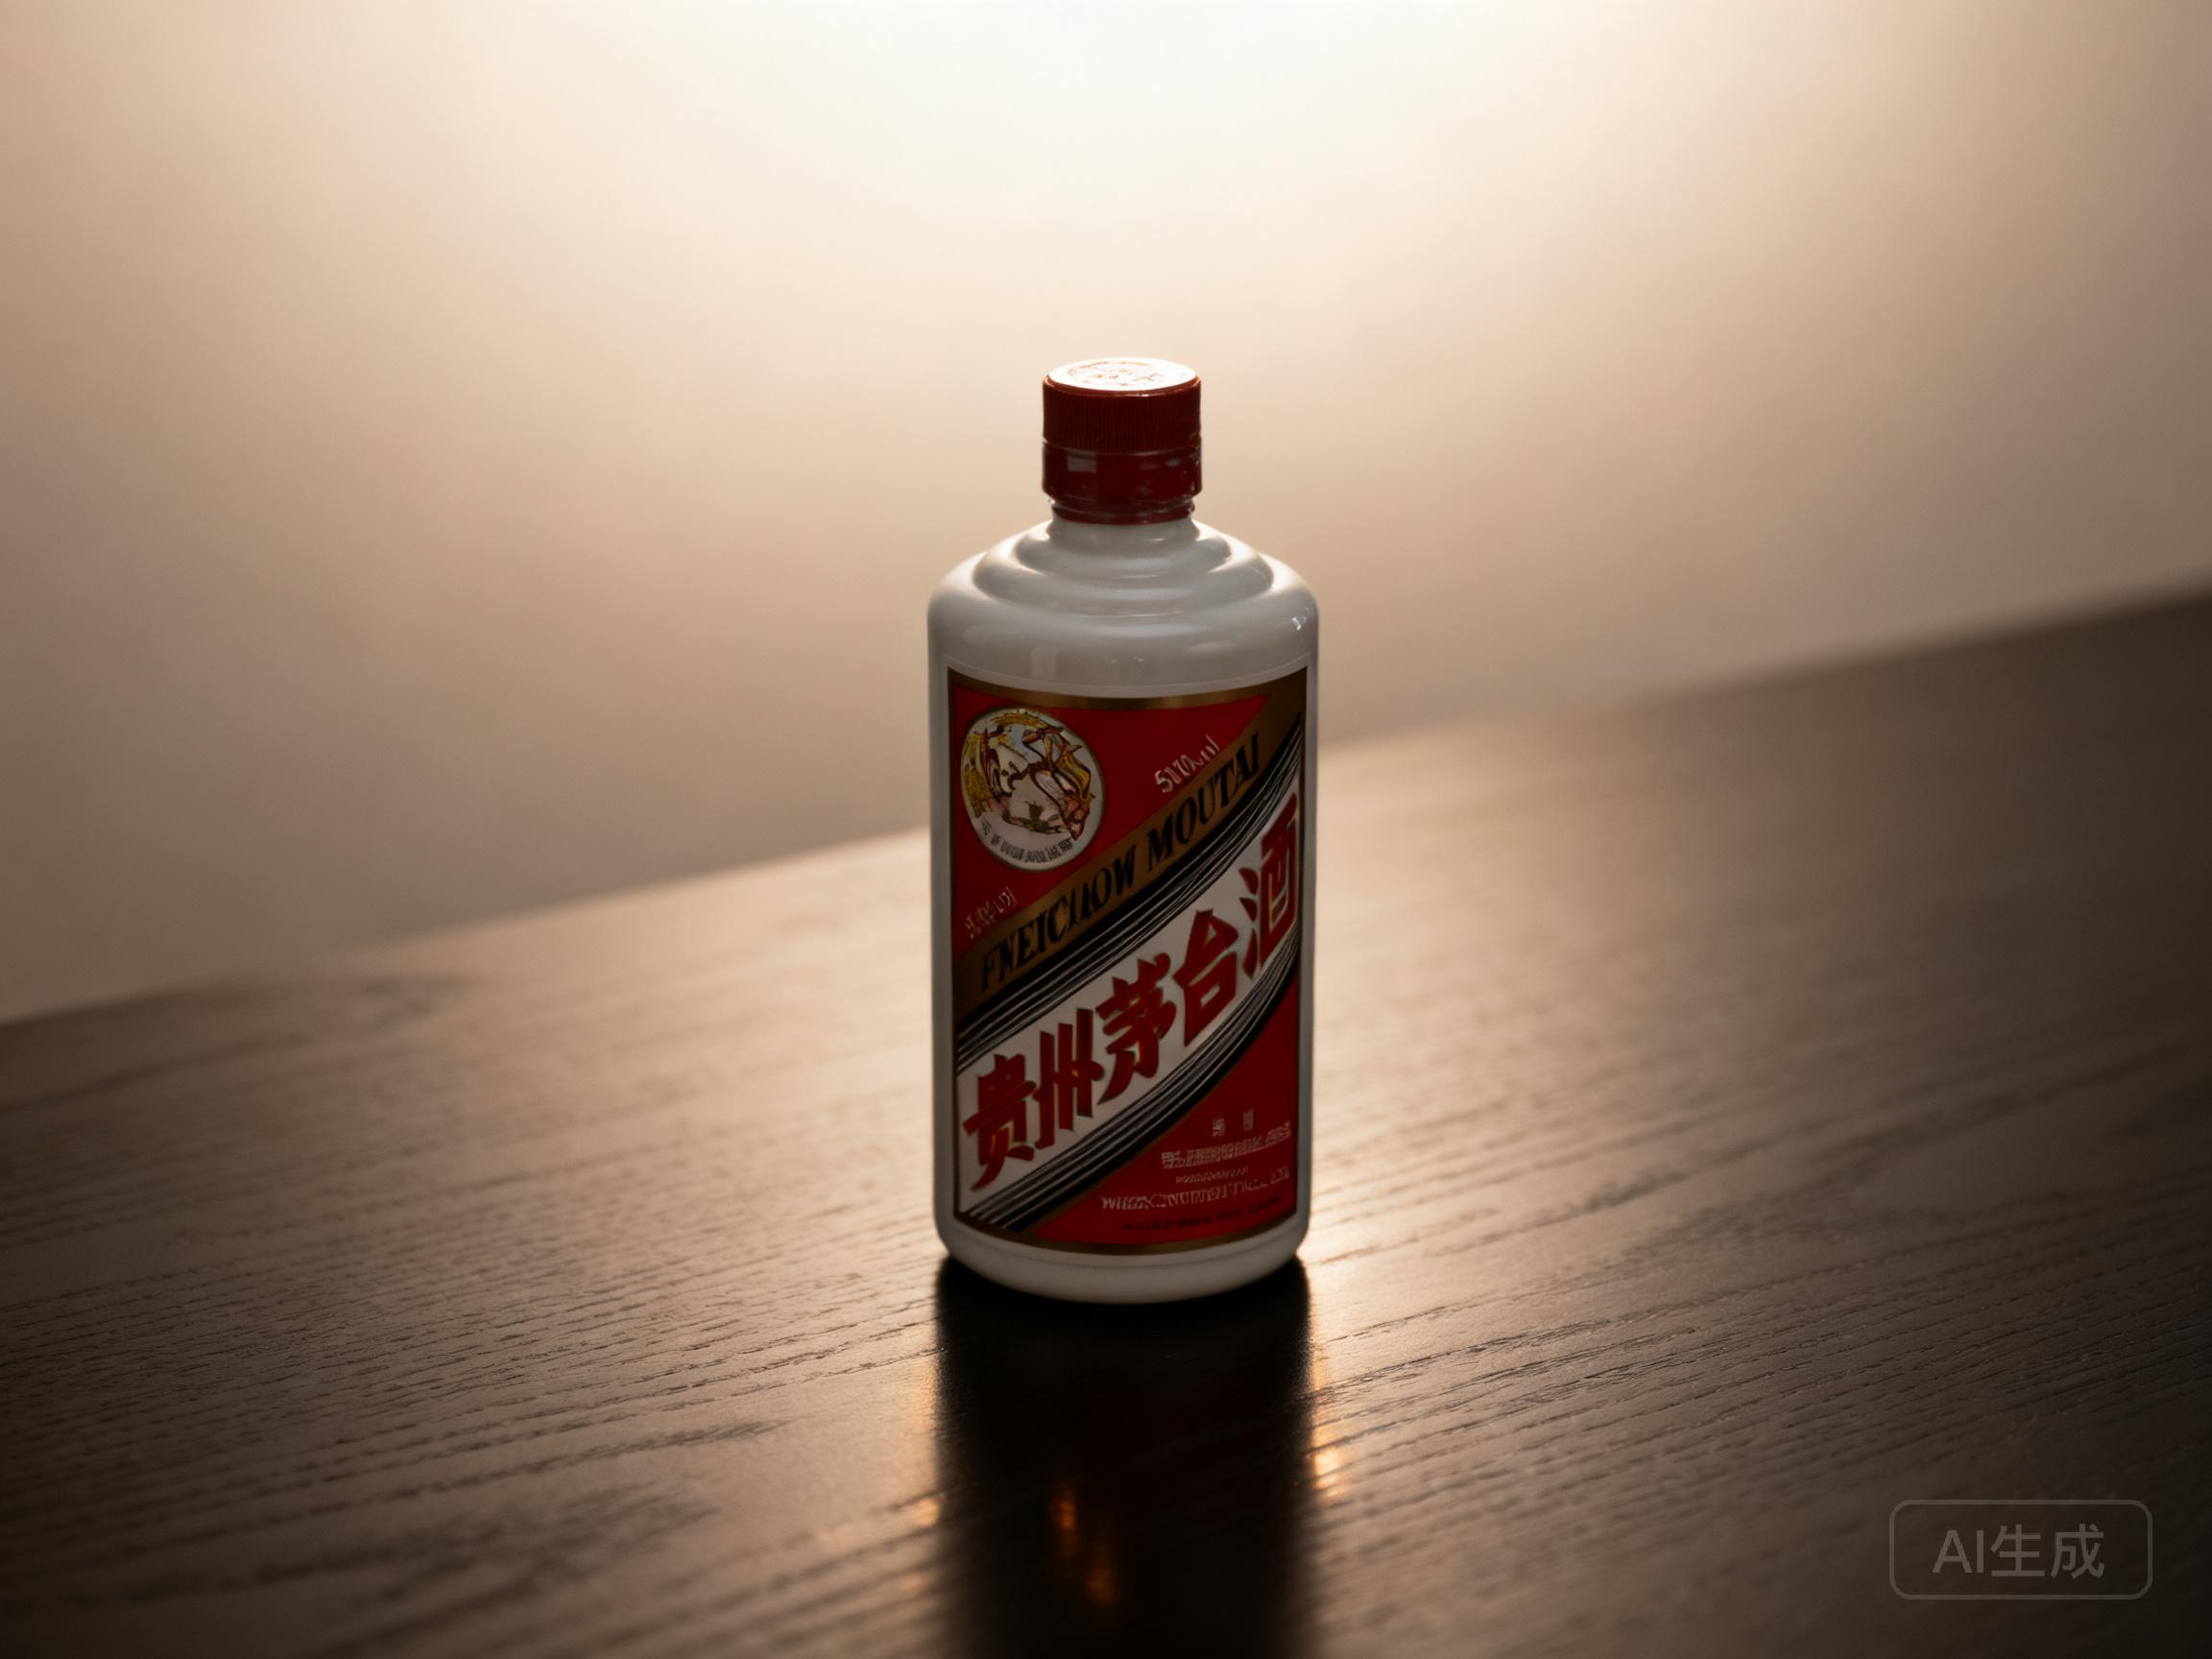
9月8日晚,资深茅台收藏者陈先生在刷新“小茅i茅台”公众号时注意到一则新规:自次日起,2019至2024年份的6款飞天53%vol 500ml贵州茅台酒(带杯)将取消原先每月9日、19日、29日的固定投放节奏,转为每日9:00与20:00两场常态化售卖。对他而言,这意味着过去需要定闹钟、拼手速的“月度大考”,正逐渐变为一种更平稳的日常消费选择。尽管当晚平台页面仍显示“已售罄”,但规则本身的转向,已清晰传递出茅台自营体系运营逻辑的深层调整。
高频投放背后:自营渠道已成业绩核心引擎
此次调整并非孤立动作。据公开信息,这是i茅台半个月内第二次优化投放机制——8月24日,平台刚新增上午9:00及9:09两个购买时段。频繁迭代的背后,是自营渠道在贵州茅台营收结构中权重的快速攀升。2026年上半年财报显示,公司实现营收922.8亿元,同比增长1.3%;其中i茅台平台贡献销售收入402.6亿元,同比增幅达274.2%,占当期总营收比重已超过43%。这一数据表明,直营渠道已从补充性角色转变为支撑整体业绩的关键支柱。
投放节奏的精细化,本质上服务于“量价平衡”的市场化目标。今年初发布的《2026年贵州茅台市场化运营方案》明确提出构建“随行就市、相对平稳,供需适配、量价平衡”的动态价格机制。7月18日,飞天茅台i茅台零售价已由1539元/瓶上调至1639元/瓶,合同价同步上调100元;9月8日,多款产品再次微调价格,如500ml飞天由1753元调至1766元。价格与投放频次联动调整,意在通过稳定供给平抑市场波动,同时提升真实消费者触达效率。
行业深度调整期:头部酒企以“稳”应变
茅台的自营改革,发生于白酒行业整体承压的背景之下。Wind数据显示,2026年上半年,20家上市酒企合计营收2004.4亿元,同比下降约6.65%;归母净利润736.81亿元,同比下降约8.28%。开源证券研报指出,行业仍处于磨底阶段,多数企业主动控货去库,渠道库存逐步回归合理区间。浙商证券则认为板块“筑底明确”,部分区域酒企已率先走出调整期。
在此环境下,茅台选择强化自营而非依赖传统经销体系扩张,既是对渠道重构趋势的回应,也是对自身定价权与用户关系的再巩固。中研普华研究员李芬珍子对多家媒体表示,当前行业呈现“总量收缩、结构分化、渠道重构”特征,虽未全面触底,但底部信号已现,2026年或迎来动销拐点。对茅台而言,将稀缺资源以更可预期的方式释放,既是维护品牌价值的必要举措,也是在存量竞争中锁定核心消费群体的战略选择。
投资有风险,本文仅供参考,不构成投资建议。
本文由AI辅助生成



