数据高位运行,行业分化加剧
海关总署9月8日发布数据显示,2026年8月中国出口金额同比增长25%,进口增长28.2%,贸易顺差达1190.9亿美元。这一增速较7月进一步攀升,主要受全球人工智能(AI)产业投资热潮及去年同期低基数效应的双重驱动。然而,在总量数据亮眼的表象下,不同行业、不同市场的表现呈现显著分化,外贸增长的可持续性面临多重变量考验。
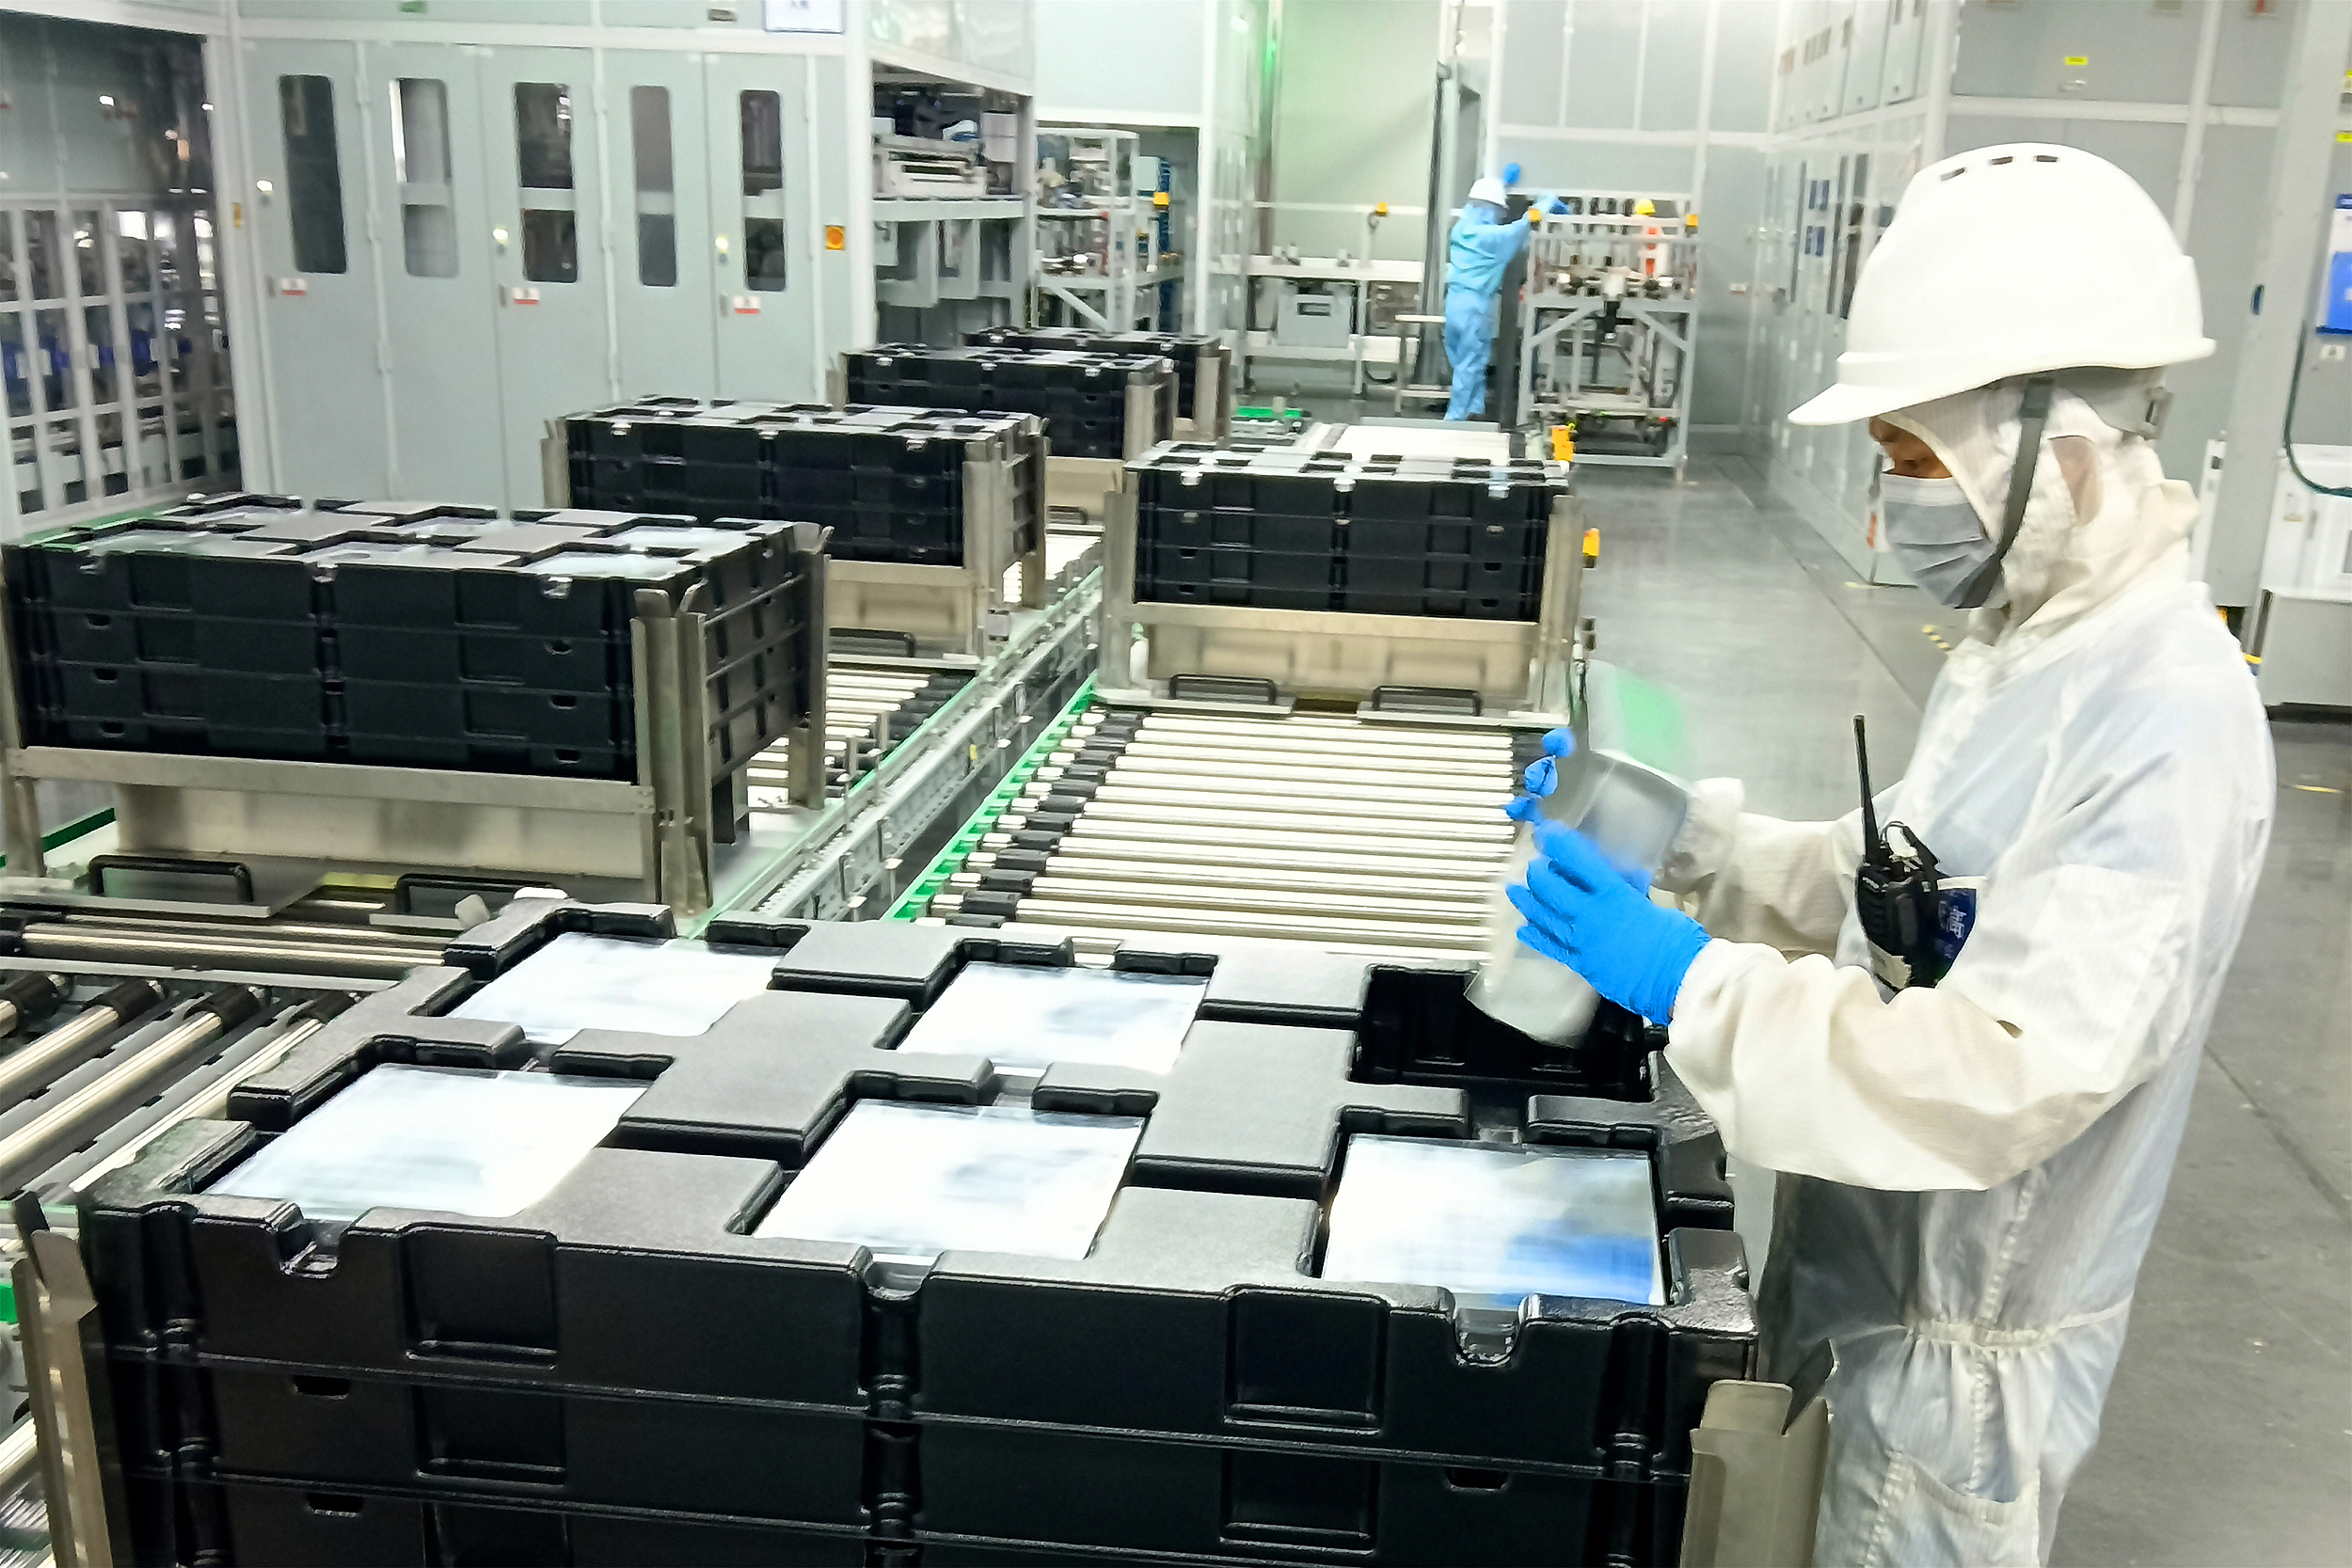
从行业维度观察,高技术产品成为本轮出口增长的核心引擎。东方金诚首席宏观分析师王青指出,全球AI资本开支维持高位,直接拉动我国芯片及相关组件出口。作为参照,韩国8月以芯片为主的出口增速升至68.7%(数据来源:韩国产业通商资源部,2026年9月1日)。同时,国内制造业转型升级成效持续释放,新能源汽车等高技术产品对出口的带动作用在8月依然明显。但传统劳动密集型产品及部分中间品出口增速相对平缓,反映出外需结构正在发生深刻调整。
市场格局重塑,区域依赖度变化
出口市场的地理分布同样呈现结构性特征。海关总署数据显示,2026年1-8月,东盟、欧盟和美国仍为中国前三大出口市场。其中,对东盟出口同比增长25.8%,对欧盟增长15.3%,而对美出口仅增长6.2%。这一差异既反映了区域全面经济伙伴关系协定(RCEP)框架下产业链整合的深化,也凸显了美国对华贸易限制措施的累积效应。值得注意的是,尽管对美出口增速较低,但绝对规模仍居前列,显示中美经贸联系在摩擦中保持韧性。
进口端的高增长则印证了国内产业升级与资源保障的双重需求。1-8月,二极管及类似半导体器件进口额同比大增105.1%,集成电路增长61.7%(数据来源:海关总署,2026年9月8日)。铁矿砂、铜矿砂等关键原材料进口亦保持两位数增长。这表明中国在扩大先进技术设备和关键零部件进口方面持续发力,既服务于本土高端制造能力建设,也为全球供应商提供稳定市场需求。海关总署署长孙梅君此前表示,“十五五”期间将推动进出口更加协调,扩大优质产品和资源进口来源国。
短期动能趋弱,中长期挑战显现
尽管8月数据强劲,但多方分析认为出口增速高位难以持续。王青预计,受去年9月基数抬升影响,当月出口增速或回落至20%左右。更深层的担忧来自外部环境变化:中东冲突对全球经济的拖累效应逐步显现;美国于7月23日宣布对华加征12.5%的301关税;欧盟亦对中国轮胎、钢铁、太阳能玻璃等多类产品收紧贸易政策。这些措施虽未立即反映在8月数据中,但其滞后影响将在四季度集中释放。
AI驱动的出口红利本身也存在边际递减风险。国信证券分析师田地在研报中指出,当前全球算力租赁价格已进入平台期,部分科技巨头资本开支逼近甚至超过经营现金流,信用利差走阔,预示AI需求可能出现拐点(数据来源:国信证券《2026年三季度外贸展望》,2026年9月5日)。财信证券亦强调,上半年由地缘政治不确定性引发的预防式补库需求已基本释放,下半年新增货量将回归常态。这意味着,依赖短期风口和周期性因素的增长模式正接近天花板,外贸高质量发展亟需培育新的内生动力。
本文由AI辅助生成



