巴彦淖尔的黄沙与粤西的泵站:机械轰鸣背后的经济脉动
2026年8月31日,内蒙古巴彦淖尔市临河区,临哈铁路与包兰铁路联络线特大桥的首座桥墩正在进行桩基钻孔作业。与此同时,千里之外的广东云浮,环北部湾水资源配置工程的地心泵站已进入主体结构施工阶段。这两处相隔数千公里的工地,共同构成了中国“十五五”规划重大工程建设的缩影,也直接映射在当月工程机械市场的销售数据中。
据中国工程机械工业协会最新公布的数据,2026年8月各类挖掘机销量达到19716台,同比增长19.3%。这一增长并非单极驱动,而是呈现出鲜明的“内外共振”特征:国内销量7986台,同比增长3.92%;出口销量11730台,同比大幅增长32.7%。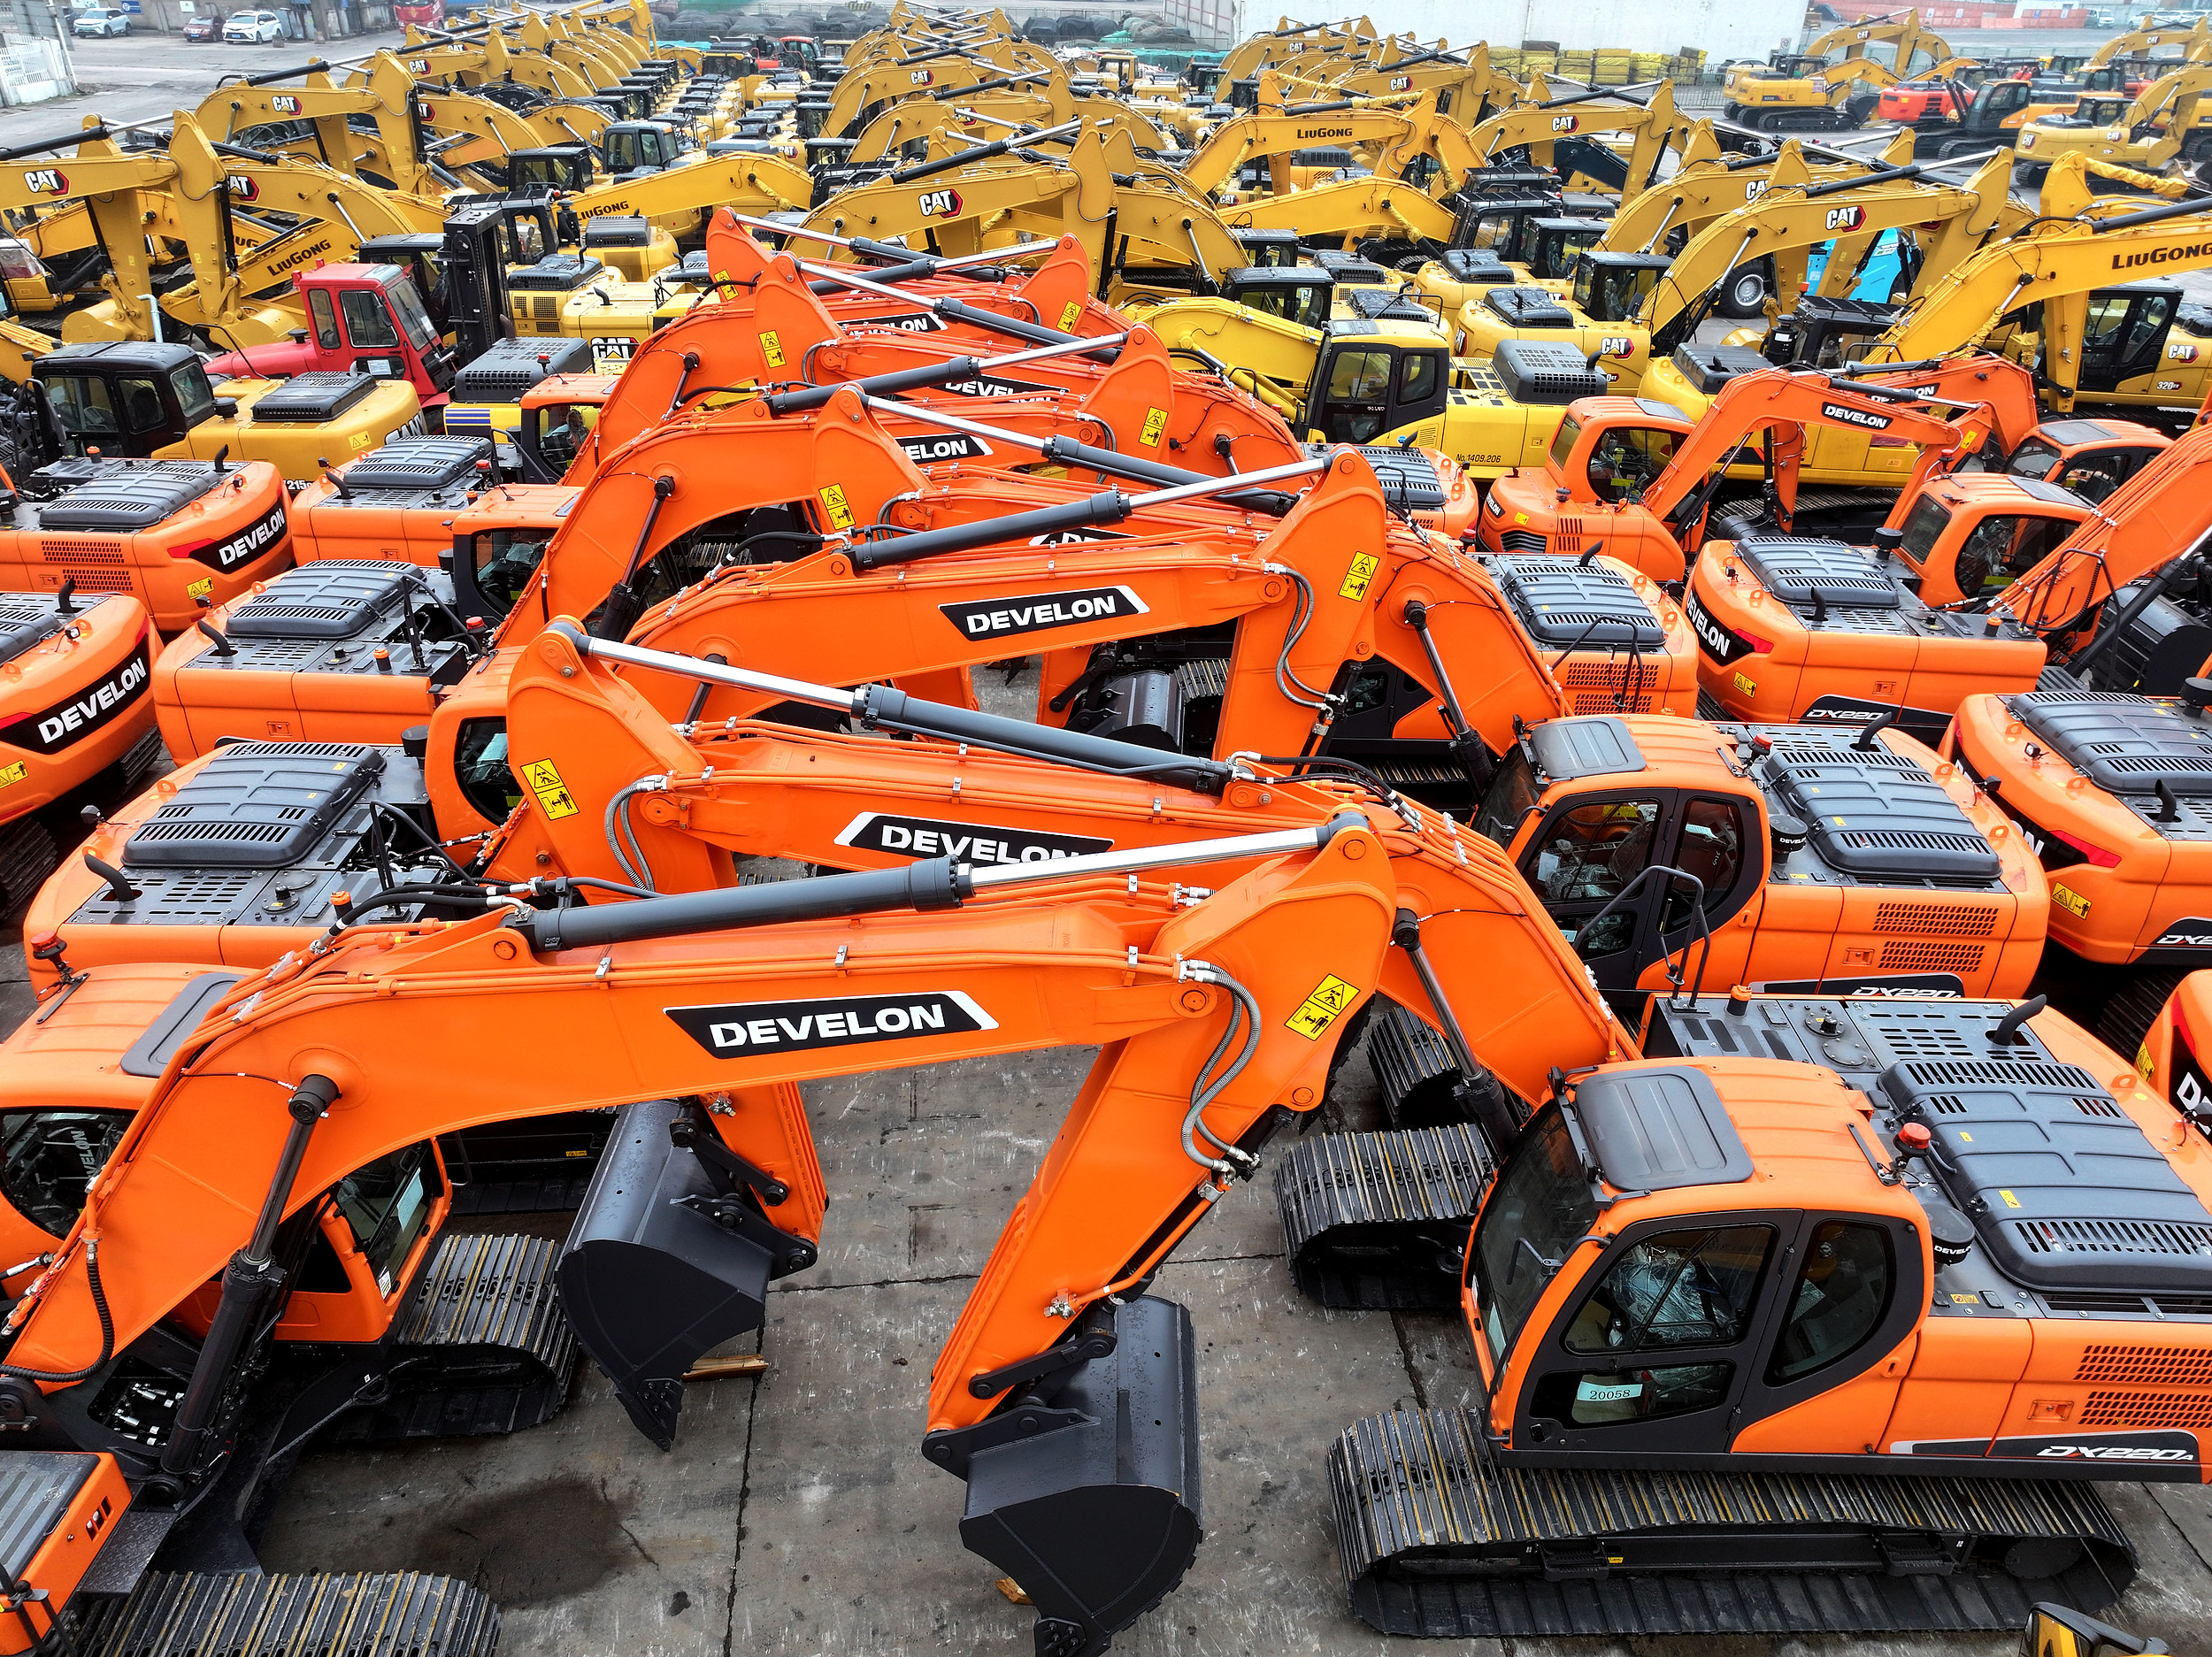
出口成为主要增量引擎
从累计数据看,2026年1-8月共销售挖掘机191557台,同比增长24.2%。其中,出口贡献了96938台,同比增长31.8%,占总销量的比重超过50%。相比之下,国内销量94619台,同比增长17.4%。
出口的高增长得益于多重因素叠加。中金公司研报指出,海外建筑终端需求持续走强,北美市场受数据中心建设及租赁需求带动,拉丁美洲则受益于公共投资的增加。此外,中国工程机械二手机大量出口至海外发展中国家,客观上降低了国内保有量,为新机销售腾出了空间。
内需复苏斜率平缓但结构优化
国内市场的复苏路径则更为复杂。财信证券研究报告分析认为,当前国内市场依托三方面支撑:存量设备更新构成基本盘,重大工程密集开工形成刚性拉动,市政与矿山领域提供结构性托底。
国家发改委近日调度的109项重大工程中,包括临河至哈密铁路扩能改造、环北部湾广东水资源配置工程以及黑龙江林海水库等国家级项目。这些项目不仅规模庞大,且涉及水利、交通等基础设施短板领域,对挖掘机等设备形成了稳定需求。
然而,地产链相关工程量仍然承压,传统地产基建尚未进入全面上行阶段,导致国内复苏的整体斜率较为平缓。财信金控首席经济学家伍超明表示,在稳增长压力凸显、外部供应链极端中断风险消退的背景下,财政支出和债券资金使用进度有望加快,叠加“六张网”项目推进,下半年投资降幅有望逐步收窄。
更新周期提供中长期支撑
从更长周期看,设备更新换代为行业提供了确定性支撑。光大证券分析师陈佳宁指出,挖掘机等工程机械上一轮周期从2015年底部快速增长,至2021年初见顶。考虑到工程机械使用寿命通常为8-10年,2026年及后续几年存在复合30%左右的替换量增长。
这一更新需求与重大工程的新增需求形成合力,使得工程机械行业在经历调整后重新步入上升通道。尽管房地产领域的拖累依然存在,但基建投资的温和回升与出口的强劲表现,共同构筑了行业当前的景气基础。
随着“十五五”规划项目的陆续开工,以及财政政策的进一步发力,工程机械行业有望在内外需的双重驱动下保持稳健增长态势。但投资者需注意,国内复苏的节奏仍受制于房地产市场的企稳进程,行业整体呈现结构性分化特征。
风险提示:投资有风险,本文仅供参考,不构成投资建议。
本文由AI辅助生成



