决策者的算盘
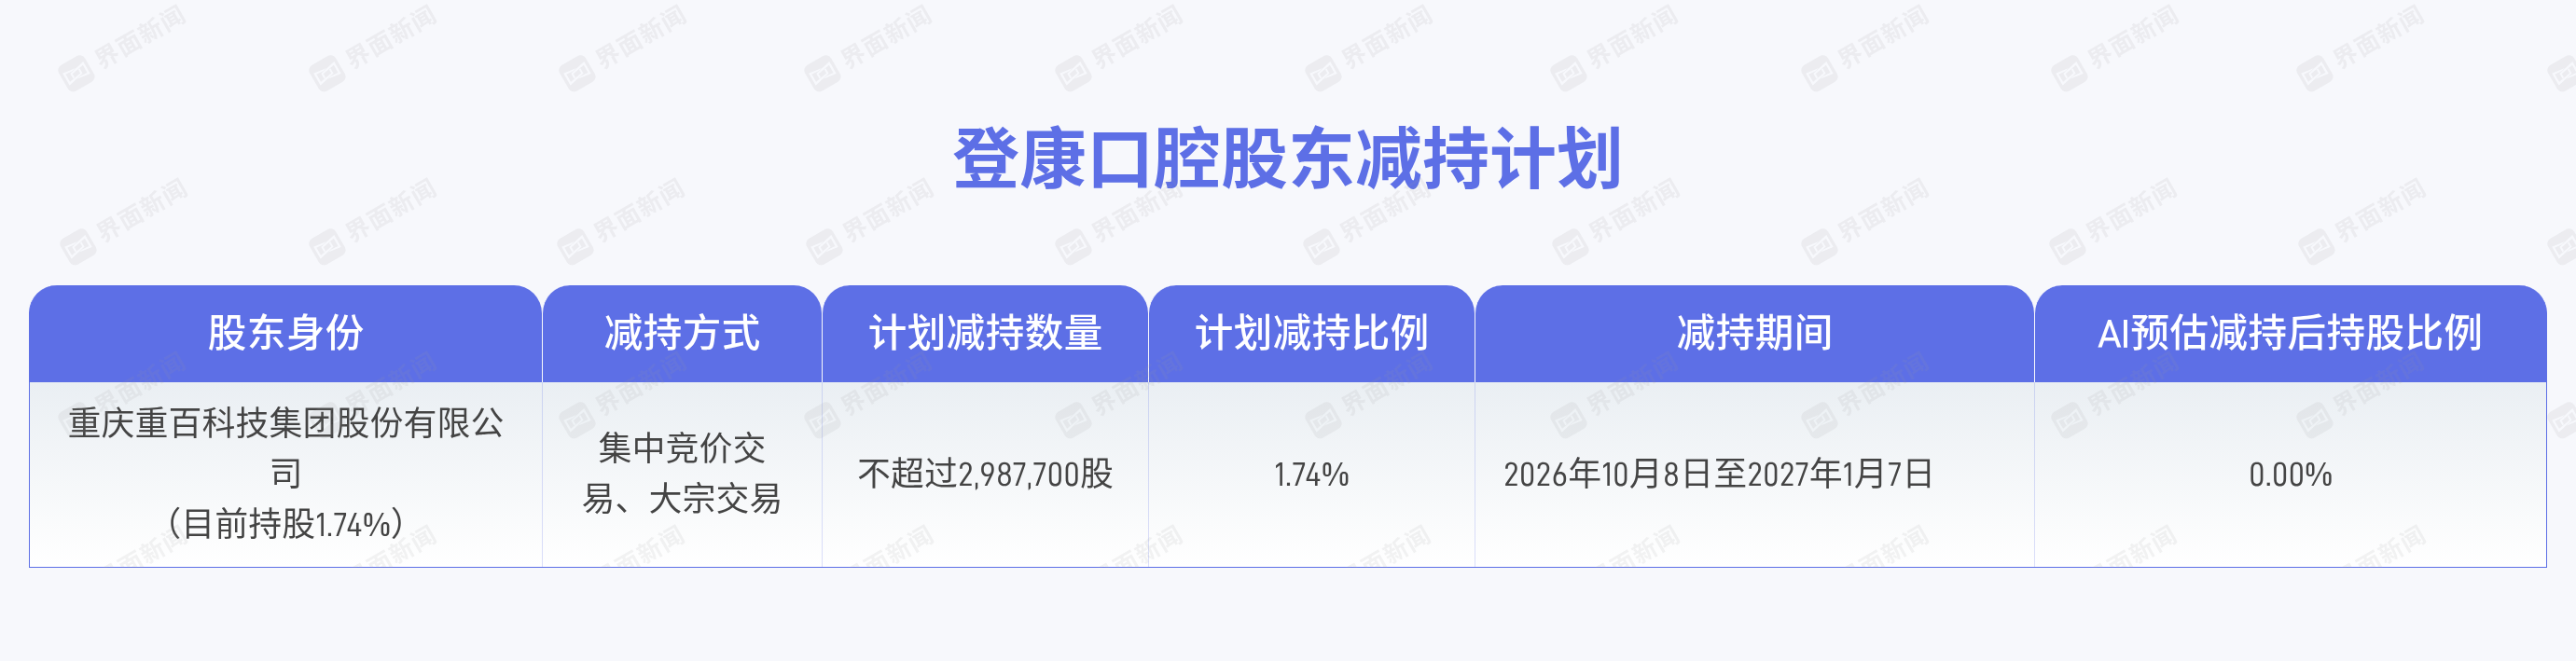
对于重庆重百科技集团股份有限公司的决策层而言,登康口腔这笔股权的变现计划,或许在2026年年中就已列入议程。9月7日,一纸公告将安排公之于众:重百集团作为登康口腔间接控股股东的一致行动人,计划在2026年10月8日至2027年1月7日期间,通过集中竞价和大宗交易方式,合计减持不超过298.77万股,占公司总股本的1.74%。按公告披露前最近一个交易日(9月4日)的收盘价30.31元/股测算,对应市值上限约为9055.72万元。
方案拆解
据公开信息,此次减持在方式上做了明显拆分。集中竞价减持不超过172.17万股,大宗交易减持不超过126.6万股。前者面向二级市场直接抛售,后者则通过协议转让寻找接盘方,两种方式并行可在一定程度上平滑对股价的即时冲击。
更值得注意的细节是,本次减持不设价格区间。这意味着重百集团对减持价格持开放态度,资金回笼的紧迫性可能高于对股价的精确择时。公告中披露的减持原因为"自身资金需求",五个字的表述虽简短,却为市场解读留下了空间。
股权渊源
登康口腔与重百集团的关联,根植于重庆国资体系内部的历史沿革。登康口腔前身为重庆牙膏厂,后历经改制重组,于2023年4月在深交所主板上市。重百集团作为重庆零售业的标杆企业,早年通过股权安排成为间接控股股东的一致行动人,这种"零售+制造"的交叉持股在地方国资平台中并不罕见。
然而,时移世易。重百集团主营的百货、超市业务近年来持续面临电商分流和消费升级的双重挤压,数字化转型与门店调改均需大量资金投入。在此背景下,减持登康口腔股权以盘活存量资产、补充现金流,属于典型的财务性退出逻辑。
市场信号的多重解读
从比例上看,1.74%的减持规模尚未触及5%的权益变动披露红线,也不会动摇登康口腔现有的控制结构。但一致行动人的操作往往被市场视为股东整体资金安排的组成部分,其信号意义不容忽视。
一种市场看法认为,此次减持属于正常的财务操作。登康口腔自2023年上市以来,股价从发行价20.68元一度攀升至40元以上,当前30.31元的收盘价仍较发行价溢价约46%。对于持股成本较低的原始股东而言,在上市三年锁定期届满后变现部分收益,符合资本运作的常规节奏。
另一种观察则聚焦于减持窗口的选择。2026年10月至2027年1月恰好覆盖登康口腔三季报、年报的披露周期,也横跨"双11""双12"等消费旺季。若公司业绩表现稳健,渠道动销数据亮眼,股价支撑力较强,减持对市场的冲击可能相对有限;反之,若基本面出现波动,叠加股东减持的供给端压力,市场情绪可能受到双重考验。
基本面成色
登康口腔的主营业务为口腔护理用品的研发、生产和销售,旗下"冷酸灵"品牌在抗敏感牙膏细分市场占据领先地位。公司近年来试图通过产品高端化和线上渠道扩张突破增长瓶颈,但口腔护理行业竞争格局日趋固化——云南白药、佳洁士、舒适达等国内外品牌持续加码投入,新兴国货也在借助直播电商快速崛起。
财务数据显示,登康口腔上市后的业绩增速保持中个位数水平。2025年,公司实现营业收入约18.5亿元,同比增长约6%;归母净利润约2.1亿元,同比增长约8%。在消费分级趋势下,这种增速能否支撑当前约50倍的市盈率,是资金持续关注的命题。
结语
重百集团的减持计划,表面上是单一股东的财务操作,实则折射出传统零售企业在深度转型期的资金腾挪压力。对于登康口腔而言,股东结构的微调不会改变日常经营轨迹,但市场对其估值锚点的审视将更为严格。长期来看,产品的复购率、渠道的渗透效率、品牌的老化程度,这些微观指标远比一次减持公告更能决定企业的真实价值。
风险提示:投资有风险,本文仅供参考,不构成投资建议。
本文由AI辅助生成



