从40万吨到100万吨:一个正在逼近的拐点
2025年,中国废旧动力电池综合利用量超过40万吨。仅仅五年后,这个数字预计将翻一番以上——据公开信息,2030年废旧动力电池产生量预计将超过100万吨。9月4日,在四川宜宾举行的2026世界动力电池大会上,工业和信息化部官员明确表示,“十五五”时期,中国动力电池进入规模化退役阶段,全面提升回收利用水平尤为重要。
这组数据的背后,是一个产业从爆发式增长走向存量管理的转折。新能源汽车保有量的快速攀升,正在把越来越多的动力电池推向生命周期的终点。而就在大会召开前不久,工信部发布公告,宣布废止和修订新能源汽车废旧动力电池“梯次利用”相关政策标准。政策信号与退役高峰几乎同时到来。
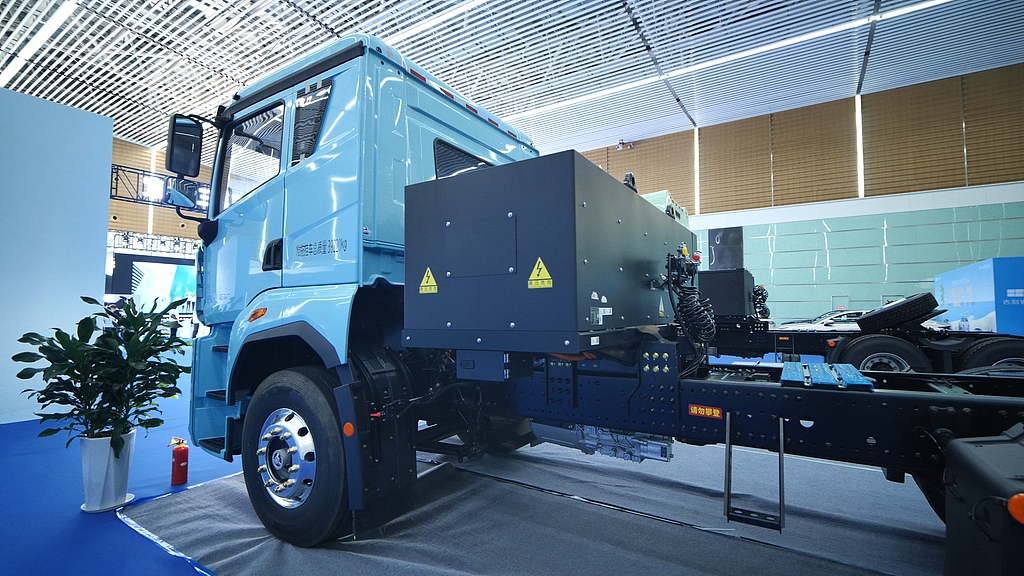
“梯次利用”退场之后,谁在重新洗牌
真锂研究院首席研究员墨柯在接受采访时,把这次调整描述为产业链路的“深刻转型”。过去数年,国内动力电池回收主要形成两条核心链路:一是退役电池“梯次利用”,即把容量衰减但仍有剩余价值的电池转用于储能等低强度场景;二是对不适合梯次利用的电池进行粉碎处理,通过工艺还原为电池原材料,技术能力较强的企业甚至可以直接生产出正极材料。
“此次政策调整并非‘一刀切’式禁止梯次利用。”墨柯强调。他的判断是,早期政策鼓励梯次利用,是因为退役电池确实存在再利用空间。但随着行业规模扩大,安全责任归属不清、市场标准不统一的问题逐渐暴露。新规的核心,是推行整车连带电池一同回收,让退役电池更顺畅地回流到汽车原厂和电池大厂手中。“头部电池企业对自家产品理解更深,生产处置流程更加规范。”他说。
这意味着,过去以梯次利用为主要盈利点的中间环节,将面临最直接的挤压。那些依赖收购退役电池、简单分容检测后转售的小型玩家,可能最先感受到寒意。而掌握技术能力和渠道资源的头部企业,则更有可能在政策收紧后获得更大的市场份额。
回收网络下沉到“报废终端”
广东邦普循环科技有限公司副总裁余海军,同时担任中国新能源汽车动力电池循环利用国家地方联合工程研究中心主任。他在接受采访时没有回避新政给回收链条企业带来的压力。他把挑战归结为两个方面:一是产品最终流向渠道的把握,核心在于全场景回收网络体系的布局,“要渗透到动力电池的报废终端”,而且这个网络需要多层次构建,这是商业布局的核心;二是回收技术路线的调整,需要围绕全生命周期产品定位设计,根据新型产品技术路线的迭代同步更新,“确保每一种新产品推向市场的同时,就有一个回收技术方案面向市场推出”。
余海军提到的“前端设计”与“后端回收”同步迭代,已经在宁德时代等企业得到实践。这种模式试图打破过去电池生产和回收脱节的局面——设计电池的人,从一开始就要考虑它最终如何被拆解、被还原、被重新利用。对行业而言,这是一种成本结构的变化,也是一种责任链条的重塑。
“数字身份”与强制性管理
政策调整的另一层含义,是监管手段的升级。据德国电动汽车新闻网近日报道,中国已经开始实施动力电池全生命周期强制性管理规定,为每块电池建立“数字身份”,通过国家平台追踪其从生产、使用到报废、回收的全过程。车企必须建立回收服务网络,提供电池拆解等技术信息,并确保废旧电池流入合规渠道;车辆与动力电池原则上应一并报废。回收企业在许可证、环评、污染物排放等方面,则面临近30项国家标准的高要求约束。
这套体系的核心逻辑,是把过去分散在各个环节的责任重新集中到生产者身上。电池从出厂那一刻起,就带着一个可追踪的身份标识,直到它被拆解还原成原材料。对于那些习惯了灰色渠道流通的中间商来说,这无疑是一道高墙。
产业机遇,而非“废物管理挑战”
世界经济论坛官网近期发布的一份循环经济产业报告,给出了一个与“负担”叙事相反的判断:“全球电动汽车动力电池的深度回收利用是一个产业机遇,而非‘废物管理挑战’。”报告显示,中国目前拥有全球最大的电池回收基础设施。根据世界资源研究所的数据,预计到2040年,全球退役电动汽车动力电池可能达到2050万吨。
这个数字放在资源安全与供应链韧性的语境下,分量完全不同。动力电池需要锂、镍、钴等关键矿产,而这些资源的全球分布高度集中,供应链脆弱性长期存在。回收利用的效率,直接关系到一个国家在新能源产业中的资源自主能力。德国媒体在报道中使用的表述是,中国正在“硬核落地新能源车带电池报废与全生命周期管理政策”,并称其展现出“深远的治理效果”。
但硬币的另一面是,高标准意味着高成本。回收网络下沉到县域和乡镇,需要持续的资金投入;技术路线随新产品迭代,意味着研发费用不会停止增长;近30项国家标准统一流程,则对企业的合规能力提出更高要求。对于中小回收企业而言,这道门槛可能高到无法跨越。
一个正在形成的新秩序
从政策文本到产业现实,中间隔着执行成本、技术瓶颈和地方落实的差异。十三届全国政协副主席、中国科学技术协会名誉主席万钢在大会上也承认,动力电池产业“依然面临一些矛盾与问题,需要在未来发展中着力应对解决”。他没有具体展开,但行业内的人都清楚:渠道混乱、标准不一、部分环节产能过剩、回收技术路线尚未完全成熟,这些问题不会因为一纸公告就自动消失。
更大的命题在于,当退役电池从“废物”变成“资源”,谁有权利从中获益?生产者责任延伸制度要求车企和电池厂承担更多义务,但同时也赋予它们对退役电池更强的控制力。这会不会进一步挤压中小参与者的生存空间?监管的初衷是规范,但规范的过程往往伴随着集中度的提高。产业的未来图景,可能是一个由少数头部企业主导、高度标准化的回收体系。这对于效率和安全的提升是好事,但对于市场竞争的多样性和中小企业的生存而言,则是一个需要持续观察的问题。
截至发稿,记者未能获得更多中小回收企业对政策调整的公开回应。这个群体正在经历的变化,可能比行业巨头的表态更能说明问题的复杂性。
本文由AI辅助生成



