蓝帆医疗12.57亿元回购心脑血管子公司股权,跨国并购余波未平
2026年8月31日,蓝帆医疗(002382.SZ)发布公告,宣布拟以约12.57亿元回购控股子公司蓝帆柏盛16.3934%的外部股权。此次回购源于对赌协议触发——蓝帆柏盛未能在2026年3月31日前完成新三板挂牌,四家投资方依约行使回购权。
这笔交易将使蓝帆柏盛重新成为蓝帆医疗全资控制的业务单元。若无其他股权变动,蓝帆医疗及其全资子公司合计持股比例将回升至100%。据公告披露的回购公式,若公司在公告日一次性支付,需返还投资本金10亿元,并按年化10%单利支付约2.57亿元利息。
蓝帆柏盛的前身是新加坡上市公司柏盛国际,曾为全球第四大心脏支架企业。2018年,蓝帆医疗以近60亿元完成对其93.37%股权的收购,被市场称为��A股史上最大医疗器械跨国并购案”。此举旨在从低值耗材(医用手套)切入高值耗材(心脑血管器械)赛道,打造第二增长曲线。
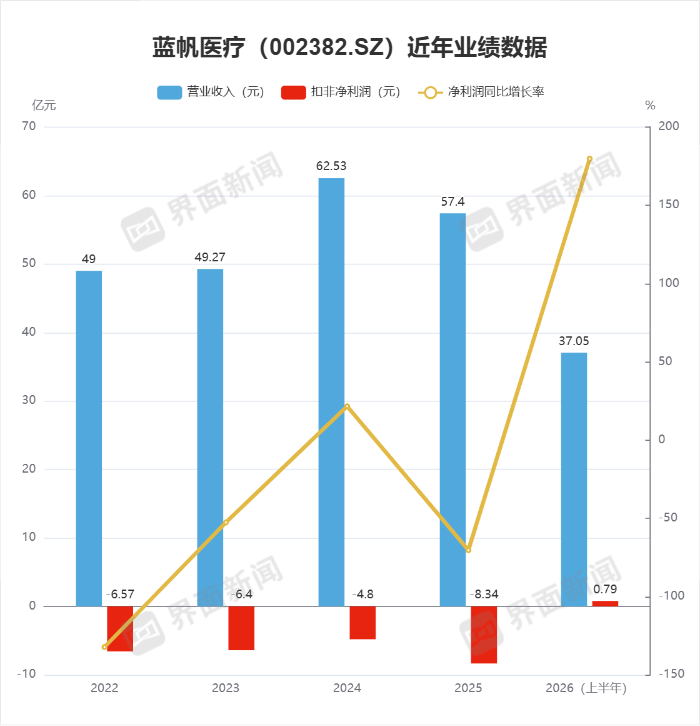
然而,整合之路远比预期艰难。尽管柏盛国际在2018年和2019年勉强完成业绩承诺(扣非净利润分别为3.9亿元、4.62亿元),但2020年国家冠脉支架集采“灵魂砍价”导致产品均价从上万元骤降至700元区间。蓝帆旗下Excrossal支架报价仅469元,降幅高达96%。受此冲击,心脑血管板块营收由2020年的9.86亿元下滑至2021年的7.1亿元,第三年业绩承诺落空。
业绩未达标触发补偿机制。2021年,蓝帆医疗以1元总价回购相关股份并收取现金补偿,合计回笼约10.96亿元。同时,公司因该并购在2020年和2021年累计计提商誉减值34.13亿元,对利润造成重大拖累。
为缓解压力,蓝帆医疗于2024年上半年将心脑血管资产剥离成立蓝帆柏盛,并引入四家机构10亿元战略投资,出让16.39%股权,同时设定新三板挂牌对赌条款。原定2025年9月30日为最早挂牌截止日,后经协商延至2026年3月31日,但仍未能如期完成。
与此同时,公司传统健康防护手套业务亦经历剧烈周期波动。2020年疫情推高手套价格与利润,但随后全球产能过剩、渠道库存积压,导致2025年该板块持续亏损。直至2026年上半年,随着库存出清与海外产能优化,防护业务实现净利润2.66亿元,成为当前主要现金流来源。
蓝帆医疗在公告中坦言,本次回购“涉及总金额较大”,资金来源于自有及自筹资金,并提示风险:若未来经营性现金流或外部融资环境发生重大不利变化,存在无法按期足额支付回购款的可能。
据业内人士分析,蓝帆医疗此次回购虽暂时稳住心脑血管业务控制权,但如何在集采常态化背景下重建高值耗材盈利模型,仍是其长期战略的核心挑战。而跨国并购后的文化整合、研发协同与资本运作节奏,也暴露出国内企业在“蛇吞象”式出海中的系统性风险。
本文由AI辅助生成



