从院线到直播间:一场迟到的渠道补课
对于绽妍生物而言,2026年的夏天或许比往年更为焦灼。在北交所上市静默期内,这家以医用敷料起家的企业无法对外发声,但其财务数据却清晰地勾勒出一场正在进行的艰难转型。当创始人团队在资本市场门前等待叩门时,公司的业务重心已从熟悉的医院药房和经销商网络,全面转向了算法主导的内容电商平台。这不仅是销售渠道的物理迁移,更是一场关于品牌心智与流量效率的重新定价。
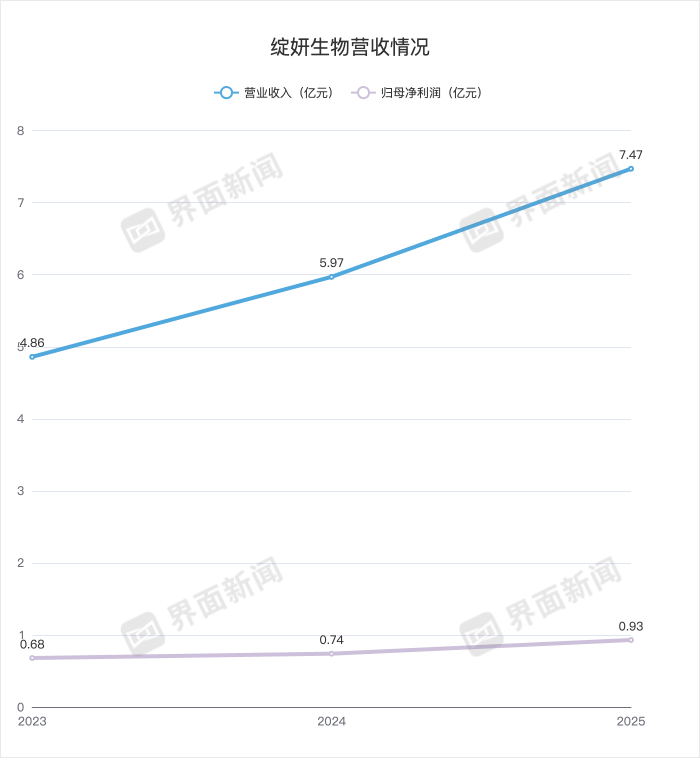
据公开信息,绽妍生物营业收入从2023年的4.86亿元增长至2025年的7.47亿元,同期净利润由6847.76万元增至9338.47万元。营收与利润的双增背后,是收入结构的根本性逆转:2025年化妆品类收入占比达53.70%,首次超过医疗器械类产品;线上直销收入占比升至59.89%,取代经销成为第一大渠道。这一结构性变化标志着公司试图摆脱对单一医用敷料场景的依赖,向更高频的大众功效护肤市场寻求增量。
份额微增与头部差距:存量博弈下的追赶困境
然而,转型带来的规模扩张并未同步转化为市场竞争力的显著提升。在皮肤屏障修护医用敷料这一核心腹地,行业格局的分化正加速显现。灼识咨询数据显示,2025年巨子生物市场份额从2023年的9.2%升至13.5%,而绽妍生物仅从3.6%微增至4.0%。这意味着,在竞争对手敷尔佳份额下滑流出的市场空间中,绽妍并未能有效承接,增量更多被头部品牌吸纳。
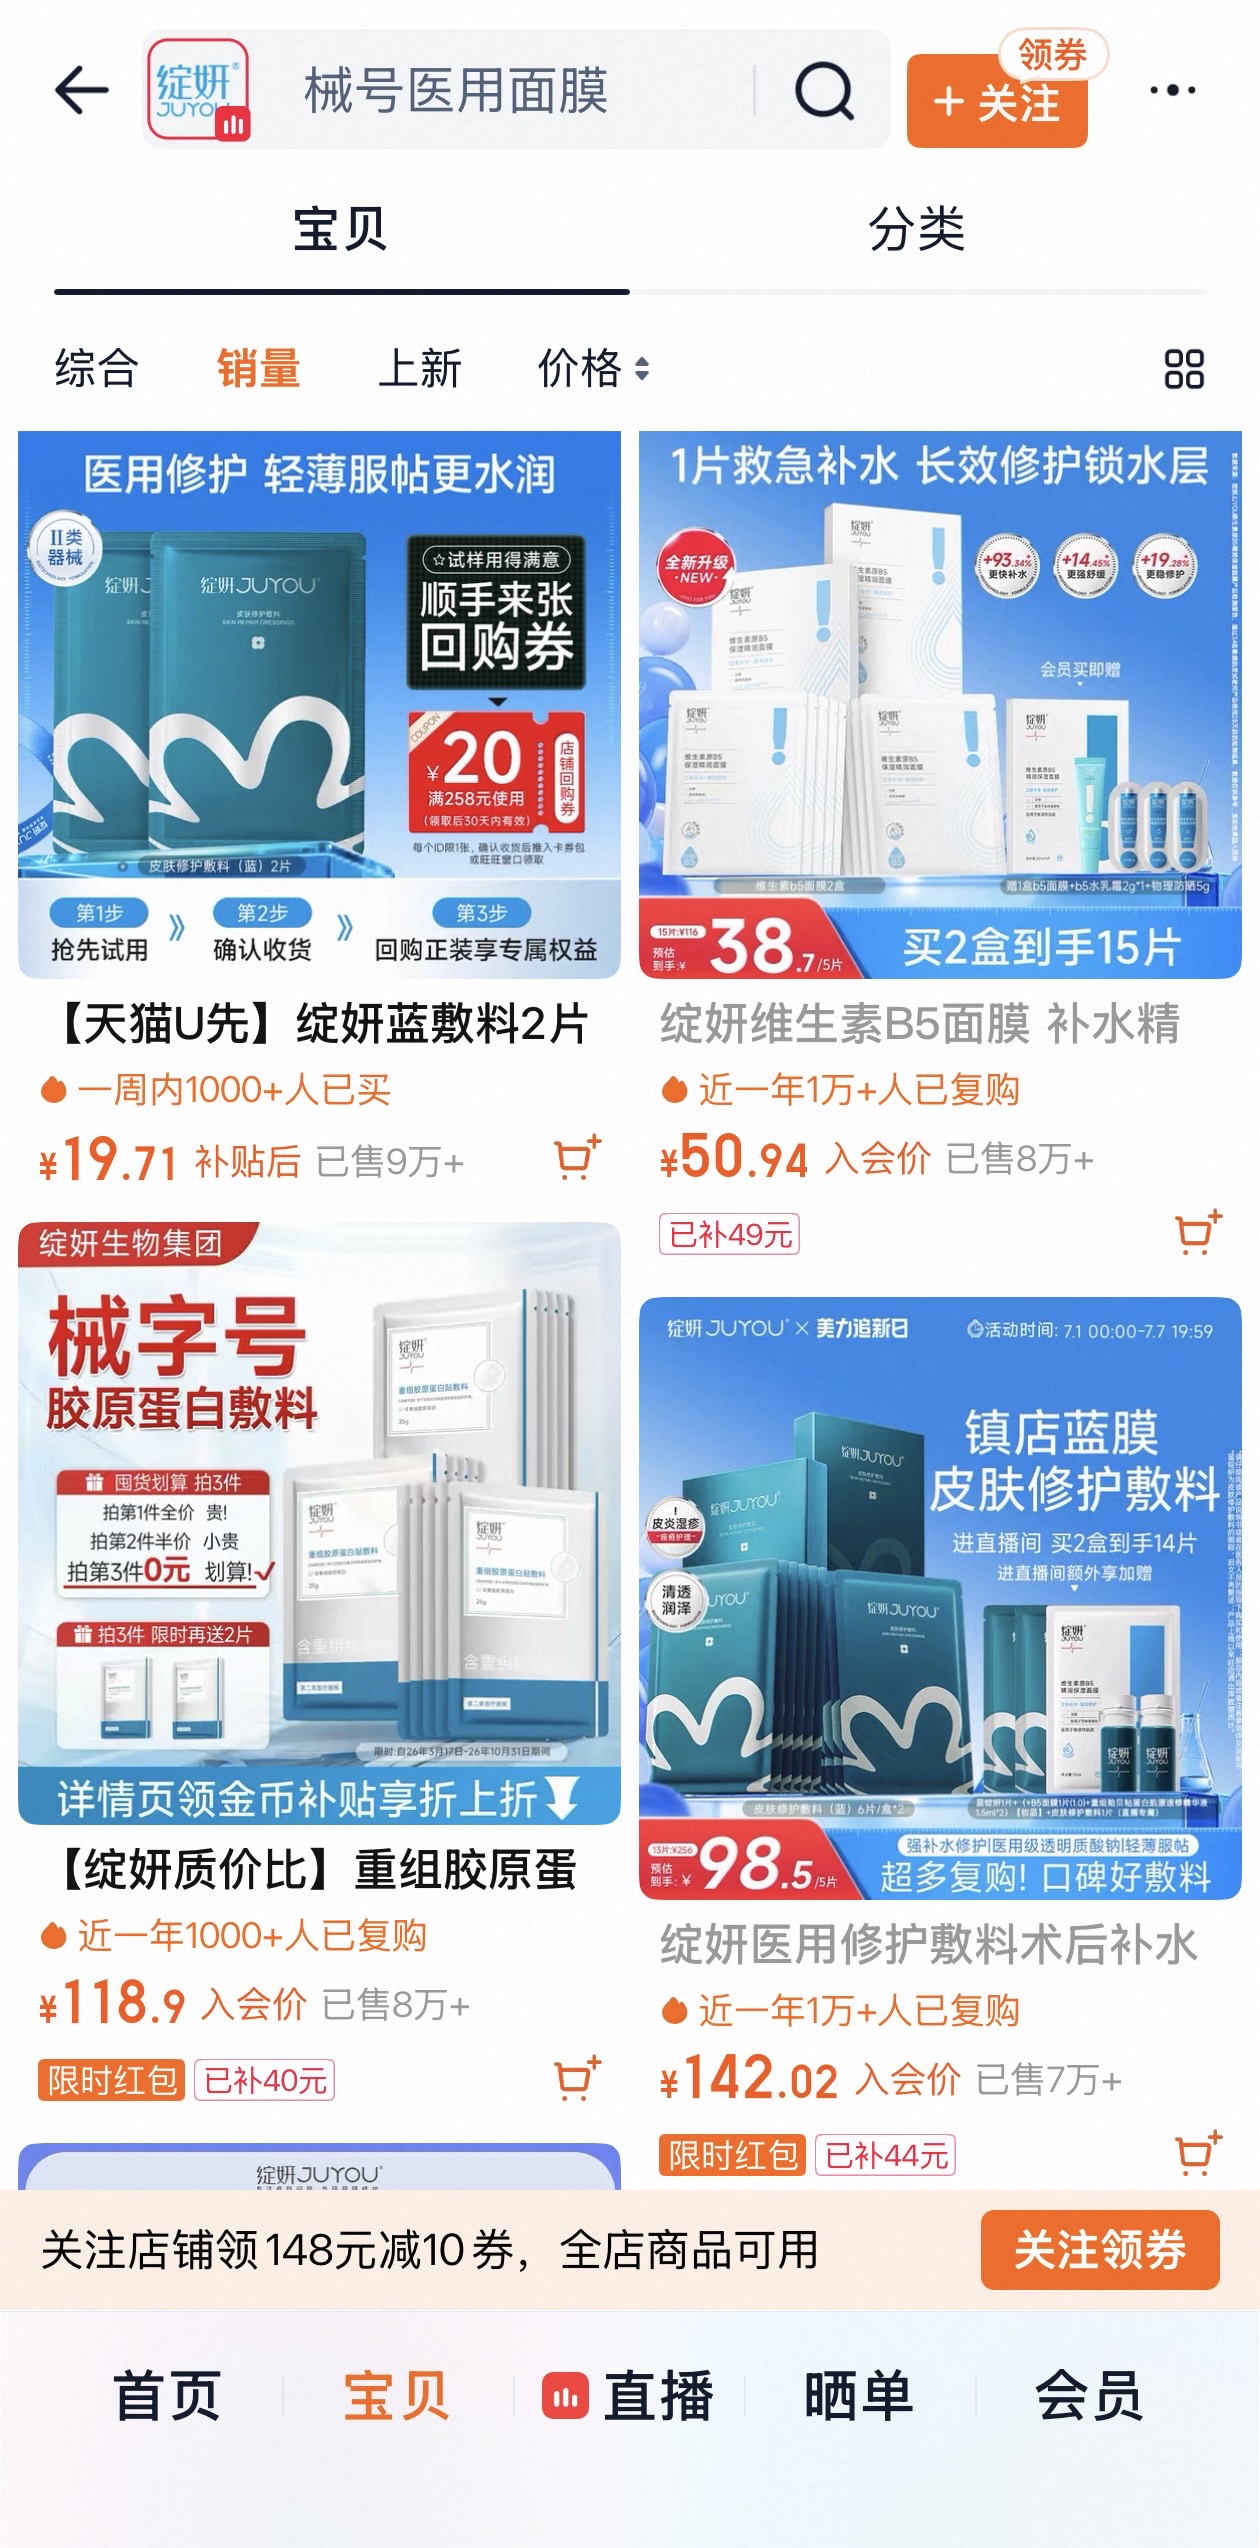
产品端的“路径依赖”同样制约着破圈速度。尽管化妆品收入已过半,但贴类产品在医疗器械和化妆品中的合计占比仍维持在50%左右。相较于巨子生物功能性护肤品78%的营收占比(据其2025年报),绽妍在非贴片形态、非修护场景的产品矩阵上仍显单薄。当竞争维度从“医用背书”延伸至“大众护肤”时,仅靠既有修护心智难以支撑更广泛的消费需求,品牌尚未在保湿、抗皱等主流赛道建立清晰的差异化认知。
52.72%销售费用率背后:流量投入与心智转化的错位
渠道重心的线上化直接推高了获客成本。2023年至2025年,绽妍生物销售费用从1.84亿元攀升至3.94亿元,销售费用率由37.91%升至52.72%。其中市场推广费占销售费用的比例从72.17%提升至83.97%,显示出公司对流量采买的高度依赖。但高额投入并未换来等比例的声量回报:据第三方平台蝉妈妈数据,近30天绽妍在抖音美妆护肤类目排名第121位,与可复美(第31位)、敷尔佳(第41位)存在明显梯队差距。
这种错位折射出功效护肤品牌在线上化进程中的深层挑战:流量购买可以换取短期曝光,却无法自动完成技术叙事向消费心智的转化。绽妍主打的重组贻贝粘蛋白成分虽已嵌入产品体系,但在消费者端认知度有限,社交平台讨论仍集中于重组胶原蛋白、B5等行业通用成分。今年618期间,公司合作头部达人数量从8位增至13位,试图通过内容投放补足短板,但大单品效率与用户复购能力的构建,仍需跨越从“成分添加”到“品牌专属记忆”的认知鸿沟。
对于即将登陆资本市场的绽妍生物而言,上市募资投向的合成生物产业园与研发中心项目,指向的是长期技术壁垒的夯实。但在当下,如何提升流量转化效率、将研发投入转化为可感知的品牌资产,是其必须回答的现实命题。当行业从“渠道红利”步入“心智红利”阶段,单纯的流量补课只是起点,真正的考验在于能否在激烈的同质化竞争中,建立起不可替代的消费者认同。
投资有风险,本文仅供参考,不构成投资建议。
本文由AI辅助生成



