场景:当空间本身成为产品
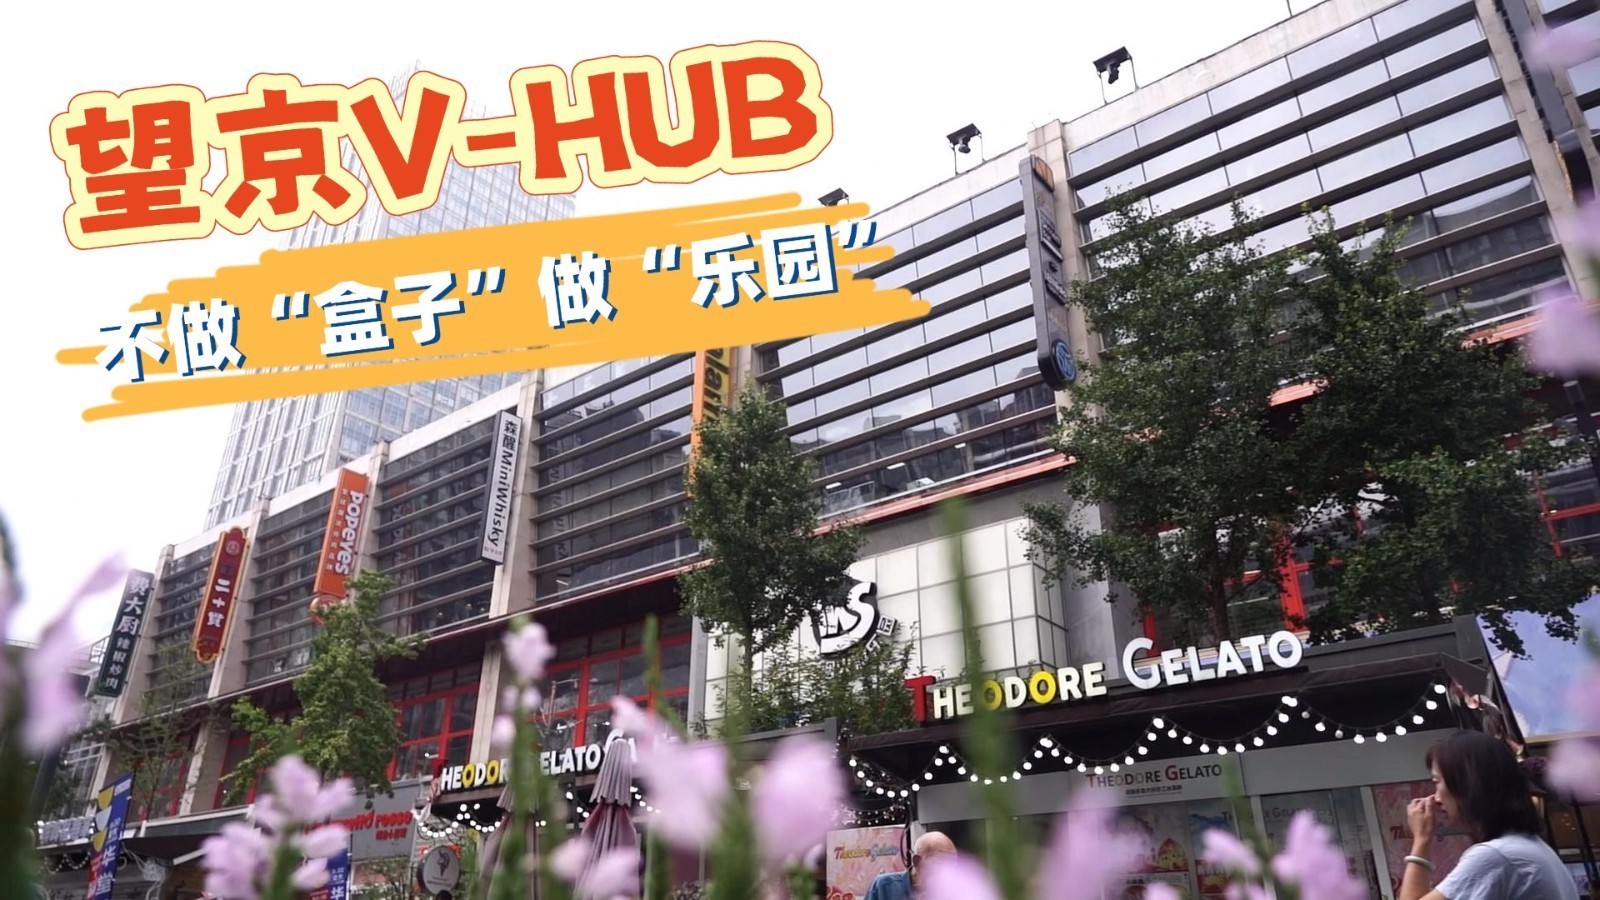
2026年夏,北京望京。一个4万平方米的存量商业体重新开业,首日客流突破10万人次。不同寻常的是,这处名为V-HUB的项目将60%的建筑面积划为公共空间——阶梯剧场、开放式露台、可移动装置艺术区。在寸土寸金的北京东北五环,这一比例近乎"反商业"操作。
项目负责人对此的解释直截了当:"公共空间不是成本,是内容和流量的引擎。"
这句话背后,是一场正在全球蔓延的商业地产身份危机。
全球困境:盒子商场的普遍性衰退
从纽约曼哈顿到伦敦西区,从东京银座到新加坡乌节路,传统"盒子式"购物中心正经历结构性衰退。美国部分核心城市商业体空置率持续攀升,英国高街店铺空置问题已延续多年。电商渗透率提升与消费行为碎片化,使得"租赁面积换租金"的经典模式在全球多数市场遭遇天花板。
国际商业地产服务机构发布的2025年度市场报告指出,全球主要城市核心商圈的租金增速已连续多年跑输通胀。这意味着,即便维持满租,实际收益仍在缩水。延长停留时间、创造不可替代的线下体验,成为跨市场的共同命题,但解题路径分化明显。
中国路径:存量压力下的差异化实验
中国的特殊之处在于存量规模与改造紧迫性的双重叠加。据国家统计局公开数据,全国商业营业用房库存压力仍处高位,而核心城市新增建设用地严控。在此背景下,"向存量要增量"并非政策层面的倡导,而是市场主体的生存选择。
望京V-HUB的88家"首店"与60%公共空间形成组合策略:前者解决"为什么来"的问题,后者解决"为什么留下"。据项目运营方公开数据,这一空间配置的直接目标是延长消费者停留时间、激发社交传播、带动周边商铺客流转化。
这一逻辑与欧美近年兴起的"体验型零售"方向一致,但执行路径不同。欧美同类项目多依赖奢侈品旗舰或顶级文化IP引流,成本门槛极高,本质上是对高净值人群的精准收割。中国项目的差异化在于,以公共空间为基础设施,降低中小商户的参与成本,形成"平台化"生态。V-HUB引入的"首店"中,相当比例为本土设计师品牌与区域餐饮创新品牌,其租金承受力远低于国际大牌,但对人流密度的依赖更强。
多方博弈:流量逻辑能否跑通财务模型
这一模式并非没有争议。从传统财务模型看,公共空间意味着可租赁面积的直接削减。若以租金回报率衡量,60%的公共空间意味着前期投入回收周期显著拉长。部分机构投资者对此持审慎态度。
但消费端的数据提供了另一重视角。行业调研显示,消费者在选择商业体时,"可停留的公共空间质量"已超越"品牌丰富度",成为首要决策因素之一。这意味着,空间本身正在从成本项转变为产品项。
对城市管理者而言,这类改造还有额外收益。望京作为北京职住混合度最高的区域之一,长期面临商业配套与社区需求错配的问题。V-HUB的开放式设计模糊了商业空间与城市公共空间的边界,客观上承担了部分社区公共服务功能。
深层结构:时间差与逻辑差
从更宏观的视角观察,中国商业地产的转型与全球趋势存在双重差异。一是时间差:欧美市场的问题始于电商替代,中国市场则同时面临电商替代与消费分级——一线城市消费者愿意为"体验"支付溢价,但价格敏感度并未同步消失。二是逻辑差:欧美改造多指向"客单价提升",中国实验则更强调"流量基数扩大",通过摊薄单位成本实现"普惠型体验"。
据项目运营方统计,V-HUB开业首日客流达10万人次。这一数据在特定场景下验证了"空间换流量"逻辑的有效性,但流量能否持续转化为可持续的收益结构,仍需更长时间的运营验证。公共空间的内容运营能力、商户组合的动态调整效率、周边竞争格局的变化,都是关键变量。
未完成的实验
望京V-HUB的样本意义,或许不在于其具体运营数据本身,而在于它提供了一种可讨论的模型:当全球商业地产都在寻找出口时,中国城市更新是否正在探索一条不同的路径——不是用更贵的品牌填满空间,而是用更多的公共空间重新定义商业的边界。
这一路径能否复制、能否持续、能否在财务上自洽,答案尚未写就。但至少,它提出了一个值得持续观察的问题。
本文由AI辅助生成



