卖得多,赚得少
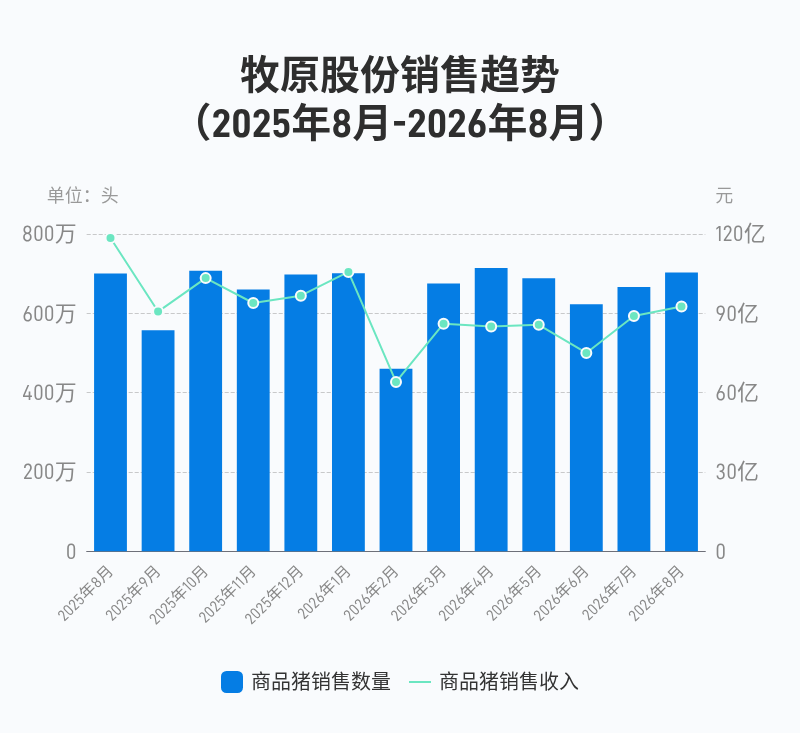
9月7日傍晚,河南南阳的牧原股份总部,一份月度销售简报如期发出。703万头商品猪、10.30元/公斤的销售均价、92.54亿元的收入——数字本身并不复杂,但放在2026年这个特殊的年份里,每一组数据都透着行业深处的寒意。
销量同比几乎没变——703.0万头,较去年8月仅多出不到3万头,同比变动0.42%。但价格和收入却实实在在地“缩了水”:销售均价10.30元/公斤,同比下降23.76%;销售收入92.54亿元,同比下降21.90%。量稳价跌,收入自然跟着往下走。
这已是牧原股份连续第七个月承受“量增价跌”的压力。从月度数据看,1月销售均价还有12.57元/公斤,到4月已跌至9.45元/公斤的年内低点。8月的10.30元/公斤虽较二季度有所回升,但较年初仍下滑了18%。
把时间拉长到前8个月:牧原累计销售商品猪5230.7万头,累计销售收入682.96亿元。卖得不算少,但收入账本并不好看。
猪价在涨,牧原的均价为何还在跌?
一个值得注意的细节是:8月全国生猪市场整体已经出现了回暖迹象。
据农业农村部对500个县集贸市场和采集点监测,8月第4周(8月24日—30日),全国活猪价格为11.55元/公斤,环比上涨0.3%,已连续3周环比上涨。8月26日,全国生猪均价达到11.13元/公斤,比7月初上涨超过7.5%。
但牧原股份8月的销售均价只有10.30元/公斤,明显低于全国均价。这种“行业涨、龙头不涨”的现象,在一定程度上反映了龙头企业出栏节奏与市场均价之间的错位——规模场既定出栏计划下,价格反应往往滞后于市场波动。
更深层的原因在于供给总量依然偏大。2026年二季度末,全国能繁母猪存栏3780万头,同比减少263万头、下降6.5%,但仍是3750万头正常保有量的100.8%。农业农村部副部长张兴旺在7月24日的新闻发布会上表示,生猪产能综合调控效果初步显现,能繁母猪存栏量重新回到绿色合理区间。但“供强需弱”的格局尚未根本改变。
中国农业科学院北京畜牧兽医研究所研究员朱增勇此前分析,今年上半年行业深度亏损的核心原因在于供给过剩——2025年下半年能繁母猪存栏处于高位,对应到今年上半年的出栏量持续放大,而消费端恢复不及预期,供需错配加剧。
成本线下的煎熬
10.30元/公斤的售价意味着什么?
牧原股份2026年6月生猪养殖完全成本已降至约11.7元/公斤,7月进一步降至11.5元/公斤。即便以最新的11.5元/公斤成本计算,8月每公斤仍亏损超过1元。按一头商品猪110公斤出栏体重估算,头均亏损在120元以上。
这还不是最坏的时候。上半年牧原股份归母净利润亏损60.78亿元,其中二季度单季亏损达48.63亿元。公司上半年商品猪销售均价约10.4元/公斤,同比下降约28%。价格下跌的速度远快于成本下降的速度——营业收入同比减少170.52亿元,营业成本却只减少了约4.28亿元。
整个行业都在承压。据蓝鲸新闻梳理,截至8月21日,已有20家以生猪养殖为主营业务的上市公司披露上半年业绩,全部录得亏损,合计亏损约180亿元至200亿元,牧原一家约占三分之一。
生猪养殖自2025年10月以来已连续亏损11个月。截至8月上旬,全国自繁自养生猪头均亏损196元至234元。
产能去化的“失灵”与希望
猪价长期低迷,核心症结在于产能过剩。但一个尴尬的现实是:能繁母猪存栏的调减,并未如预期般迅速传导至商品猪供应端。
业内专家指出,我国生猪养殖效率大幅提升,每头母猪年提供断奶仔猪数已达23头以上,规模养殖场甚至高达25头至30头,比2017年的17.38头大幅提升。母猪产仔效率的提升,很大程度上对冲了存栏调减的效果。
不过,变化正在发生。2026年二季度末能繁母猪存栏较2024年11月高点已累计去化7.4%。农业农村部已将本轮产能调减的完成时限提前至三季度末。牧原股份也明确表示,计划到9月底将能繁母猪数量降至300万头以下,较去年阶段性高点减少约60万头。
多家机构判断,产能去化正在进入关键阶段。东方证券指出,新生仔猪数量自年初以来持续下滑,2026年三季度起生猪供应压力将系统性缓解。国信证券认为,当前仔猪与母猪价格触及历史低位,后续产能有望进一步加速去化,2027年猪价有望开启新一轮周期反转。华安证券则判断,猪价大概率已于2026年4月出现最低点,目前正步入第九轮猪周期。
牧原股份高管在8月25日的业绩说明会上表示:“随着行业越成熟、技术越先进,猪周期的波动明显收窄,企业利润率也在降低,优势企业需依靠创新获得利润。”公司判断,目前行业在加速去产能,预计2026年下半年到2027年猪价将回暖。
龙头的新叙事
与2022年上半年那次66.84亿元的巨亏相比,这一次牧原股份的处境有了一些不同。
最大的变化来自屠宰业务。2026年上半年,公司屠宰生猪1723.4万头,同比增长50.98%;屠宰肉食业务营收220.61亿元,同比增长14.04%。屠宰业务毛利率为4.24%,贡献了9.36亿元毛利润。公司披露,上半年屠宰业务产能利用率超过100%,每月均实现盈利。
在养殖主业深陷亏损的背景下,屠宰板块的盈利提供了一定的缓冲空间。这种“养殖+屠宰”的纵向一体化布局,正在成为牧原穿越周期低谷的重要支撑。
但挑战依然摆在面前。8月样本企业出栏计划环比增幅6.24%,供给端压力并未实质性缓解。高冻品库存也在制约价格反弹空间——涌益数据显示,全国重点屠宰企业冻品库容率一度攀升至27.7%的历史高位。
9月已至,消费旺季窗口正在打开,产能调减也进入冲刺阶段。但对牧原股份和整个生猪养殖行业而言,从“磨底”到“回升”之间的那段路,可能比预期的更长。
投资有风险,本文仅供参考,不构成投资建议。
本文由AI辅助生成



